
Coast to Coast Motors
Cómo financiar una camioneta usada con mal crédito en Houston
El mal crédito no impide financiar una camioneta usada en Houston. Vea qué evalúan los prestamistas, cuánto dar de enganche y cómo prepararse para solicitar.
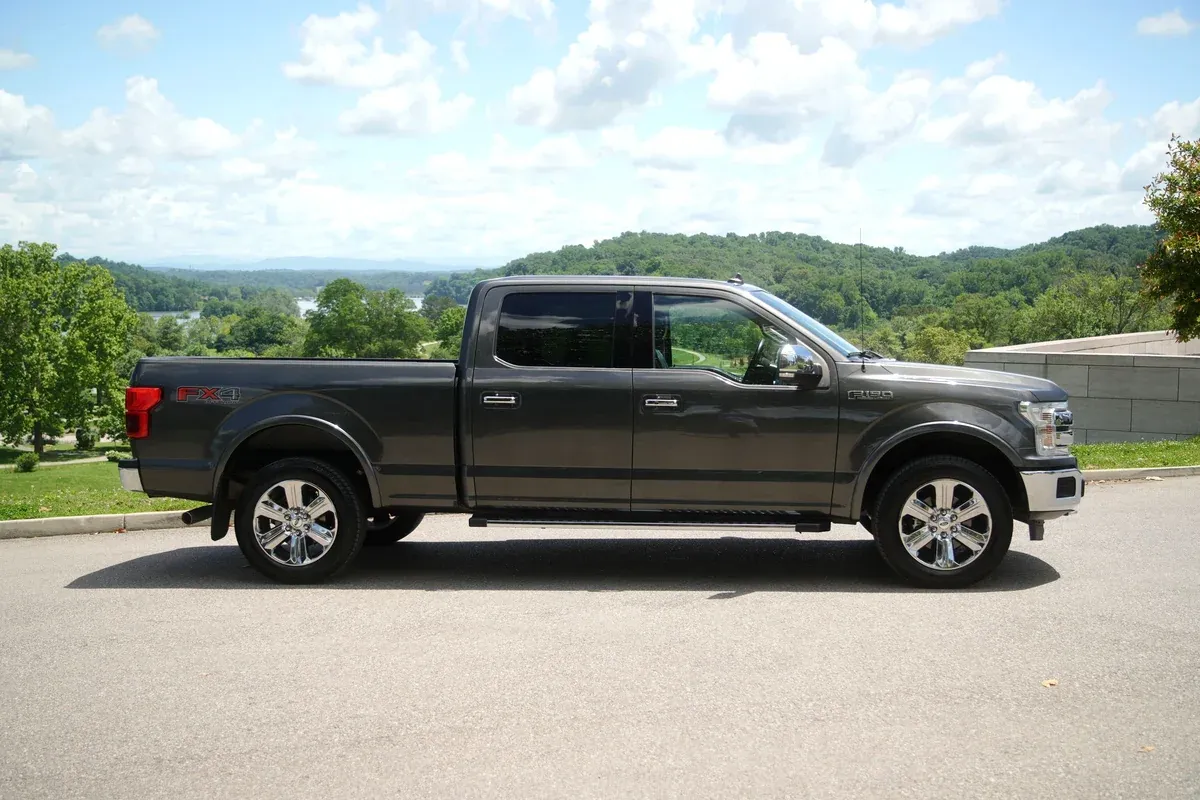 Financiar una camioneta usada puede costar más que un auto comparable, por lo que vale la pena decidir juntos qué vehículo elegir y qué presupuesto establecer.
Respuesta rápida
Sí. El mal crédito por sí solo no descarta financiar una camioneta usada en Houston. La aprobación y los términos dependen de su situación: ingresos, historial laboral, cuánto puede aportar de pago inicial y la camioneta que elija. Las camionetas conservan su valor, por lo que cuestan más en el mercado de usados. Eso cambia las cuentas, no su elegibilidad. Coast to Coast Motors financia autos, camionetas y SUVs usados internamente en sus dos sucursales de Houston.
¿Puede financiar una camioneta usada con mal crédito en Houston?
Sí. El puntaje de crédito es solo un factor dentro de una decisión de financiamiento, no una barrera que dependa del tipo de vehículo. Tener el crédito afectado es algo común en este mercado. Experian informó que los prestatarios subprime representaron el 20.60% del financiamiento de vehículos usados en el primer trimestre de 2026, frente al 19.36% del año anterior. Aproximadamente uno de cada cinco préstamos para vehículos usados.
Lo que nadie puede decirle por adelantado es si usted será aprobado o bajo qué términos. Eso se define cuando se revisan sus ingresos, cuánto tiempo lleva percibiéndolos, el dinero que puede dar de pago inicial y la camioneta específica. La propia página de financiamiento de Coast to Coast lo explica de la misma manera: la situación de cada persona es un poco diferente.
Lo que usted sí puede calcular de antemano es cómo la camioneta misma mueve los números, que es la parte que la mayoría de las guías sobre mal crédito omiten y el tema del resto de este artículo. Para conocer el panorama general primero, consulte cómo comprar un auto con mal crédito en Texas, qué puntaje de crédito necesita o la guía de concesionarios en Houston.
Por qué financiar una camioneta es diferente a financiar un auto
Las camionetas son los vehículos que mejor conservan su valor en la carretera, y eso es exactamente lo que hace más difícil financiarlas a bajo costo.
iSeeCars analizó más de 950,000 vehículos de cinco años de antigüedad vendidos entre marzo de 2025 y febrero de 2026 y descubrió que el vehículo promedio había perdido el 41.8% de su precio original. Las camionetas habían perdido solo el 34.2%, la menor depreciación de cualquier segmento. Cada año que una camioneta se resiste a depreciarse es un año en que sigue siendo más costosa en un lote de usados.
Ese sobreprecio comienza cuando la camioneta es nueva y la acompaña con el tiempo. Cox Automotive situó el precio promedio de transacción en toda la industria en $49,758 en junio de 2026 y el de una pickup de tamaño completo promedio en $66,427, una diferencia de más de $16,000 que sigue siendo visible en esas mismas camionetas cinco y diez años después.
Para una solicitud de crédito, eso tiene una consecuencia directa: con el mismo perfil crediticio y el mismo pago inicial, una camioneta puede implicar un monto financiado mayor que el de un auto comparable. El monto financiado afecta el pago mensual, lo cual es relevante al evaluar su capacidad de pago y las opciones de financiamiento. Experian ubicó el préstamo promedio para un vehículo usado en $27,070 con un pago mensual de $531 en el primer trimestre de 2026.
Nada de eso convierte a una camioneta en una mala compra. La depreciación lenta que eleva el precio de entrada es también lo que hace que la camioneta conserve su valor mientras usted la paga. Sin embargo, sí significa que vale la pena analizar en conjunto el precio del vehículo, el monto financiado, el pago inicial y el pago mensual; y tanto el pago inicial como la elección de la camioneta son justamente las dos variables que usted controla.
Qué evalúan los prestamistas además de su puntaje de crédito
Los ingresos, las obligaciones actuales, el dinero que usted aporta de pago inicial y el vehículo mismo pueden formar parte de una solicitud de financiamiento. En mayor detalle:
- Sus ingresos y cuánto tiempo lleva recibiéndolos. El monto importa, al igual que la constancia de que continuará recibiéndolo.
- Lo que queda después de sus obligaciones actuales. La renta, el seguro y sus pagos vigentes se descuentan antes de considerar la camioneta.
- El dinero que usted aporta. Todo lo que entregue como pago inicial se resta del monto a financiar.
- La camioneta misma. Es la garantía del préstamo, por lo que el año, el millaje y la condición influyen en cuánto estará dispuesto a financiar un prestamista sobre ella.
- Su historial de pagos reciente. El último año o los últimos dos años suelen pesar más que algo ocurrido hace cinco años.
Ninguno de estos puntos es un límite fijo que usted pueda buscar en una tabla. El puntaje de crédito es solo una parte de la solicitud de financiamiento; también se consideran los ingresos, la documentación, el pago inicial y el vehículo a financiar. Los documentos necesarios son sencillos: Coast to Coast solicita a los interesados comprobante de ingresos, comprobante de domicilio y un recibo de teléfono. Si su expediente está en blanco en lugar de dañado, consulte cómo comprar un auto sin crédito.
¿Cuánto debería planear dar de pago inicial por una camioneta usada?
Lo suficiente para que el pago mensual se ajuste a su presupuesto, una cifra que usted puede definir antes de salir a buscar. Las camionetas suelen tener precios de compra más altos que los autos comparables, por lo que conviene considerar juntos el precio del vehículo, el monto financiado, el pago inicial y la mensualidad, en lugar de verlos por separado.
Un pago inicial reduce el monto financiado y, con ello, el pago mensual.
Por lo tanto, haga el cálculo a la inversa. Decida la cifra mensual que puede cubrir sin depender de tener un mes extraordinario, súmele el seguro y la gasolina, y el pago inicial será lo que cierre la brecha entre esa mensualidad y el precio de la camioneta. Los compradores que eligen primero la camioneta y después piensan en el pago son quienes terminan alargando el plazo del préstamo.
Coast to Coast indica en su página de financiamiento que no tiene pagos iniciales preestablecidos para cada unidad y que la información de cada solicitante es evaluada por su propio personal. Se requiere un pago inicial, pero el monto surge de su solicitud y no de una etiqueta en el parabrisas.
¿Qué camioneta usada se ajusta realmente a un presupuesto con mal crédito?
Aquella cuyo tamaño corresponda a cómo maneja usted realmente, no la camioneta más grande hasta donde pueda estirarse su presupuesto. Comprar una categoría de camioneta más grande de lo necesario es el error más costoso en esta transacción, y se comete incluso antes de hablar de financiamiento.
| Categoría de camioneta | Para quién es ideal en el día a día | Lo que le cuesta | Qué debe revisar |
|---|---|---|---|
| Pickup mediana (Midsize) | Conductores solos y familias pequeñas; la clase más fácil de estacionar y manejar en el tráfico de Houston | Los gastos más bajos de gasolina y llantas entre las tres | El asiento trasero y el espacio de cabina son ajustados; siéntese atrás antes de decidir |
| Media tonelada (Serie 1500) | La mayoría de los hogares; una cabina doble (crew cab) acomoda a cinco adultos y es la pickup estándar en EE. UU. | Costos operativos más altos que una mediana, pero con la mayor oferta en el mercado de usados | Es la clase con mayor probabilidad de haber tenido trabajo pesado; pregunte para qué se usó |
| Tres cuartos de tonelada o más (2500/3500) | Conductores que necesitan específicamente la categoría más grande, que son menos personas de las que la compran | El precio, consumo de combustible, llantas y seguro más altos de las tres | Si realmente la necesita; comprar de más cuesta mucho más aquí y es la más difícil de estacionar |
| Media tonelada de años anteriores y mayor millaje | Un precio de entrada más bajo cuando la mensualidad es la restricción principal | La más económica de financiar, pero la más costosa de mantener en circulación | Presupueste el mantenimiento desde el primer día, no después de la primera falla |
El millaje tampoco es un simple número. Una camioneta con 120,000 millas que pasó su vida bajo uso pesado ha envejecido de forma muy distinta a una que se usó principalmente para ir al trabajo, y el odómetro no le dirá cuál de las dos está viendo. Pregunte para qué se utilizó la camioneta, revise los registros de servicio e inspecciónela adecuadamente. La lista de verificación para inspeccionar un auto usado detalla qué revisar y en qué orden.
Una verificación es específica para esta ciudad. Houston sufre inundaciones, y los vehículos dañados por el agua llegan al mercado de usados, a veces después de que el título se transfirió entre estados para ocultar su historial. La herramienta gratuita Title Check del DMV de Texas muestra si un título tiene algún problema que afecte el valor del vehículo, y VINCheck de la NICB reporta registros de salvamento (salvage) y robo de las aseguradoras participantes. Ambos servicios son gratuitos y toman solo un minuto.
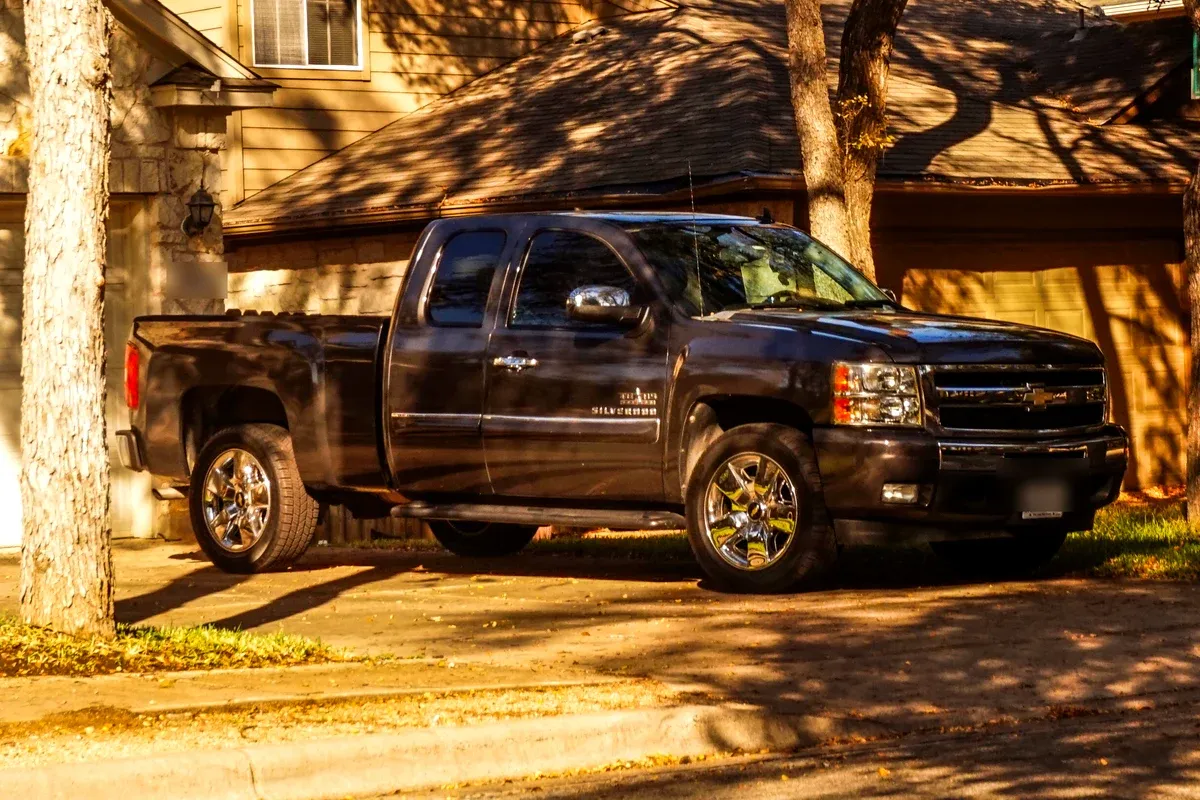 La camioneta que usted puede estacionar, llenar de gasolina y pagar cada semana es la que realmente se ajusta a su presupuesto.
Cuánto cuesta mantener una camioneta usada en Houston
La mensualidad es la parte que usted negocia. El resto lo determinan la camioneta y el Condado de Harris.
Registro e inspección. Texas dejó de exigir la inspección anual de seguridad para vehículos no comerciales el 1 de enero de 2025, reemplazándola con un cargo de reemplazo de inspección de $7.50. Sin embargo, el Condado de Harris es uno de los 17 condados con control de emisiones, por lo que un vehículo de gasolina de entre dos y 24 años de antigüedad todavía necesita aprobar una inspección anual de emisiones antes de poder renovar su registro. Los vehículos diésel y eléctricos están totalmente exentos de la prueba de emisiones, un dato útil si usted está comparando una camioneta diésel frente a una de gasolina.
Seguro y combustible. Un vehículo financiado normalmente debe contar con cobertura amplia y de colisión (full coverage), y las primas se cotizan según el vehículo específico, no según el segmento, así que pida una cotización con el número VIN antes de comprometerse. Además, los traslados diarios en Houston son largos: el rendimiento de combustible es un gasto mensual, no un simple dato técnico. Ambos rubros deben estar incluidos dentro del pago mensual que usted defina.
¿Cómo puede mejorar sus probabilidades de aprobación para una camioneta?
Todo lo que aparece en esta lista es gratuito, y todo es más fácil de hacer antes de sentarse frente a un escritorio.
- Fije primero su límite de pago mensual, incluyendo seguro y combustible, y busque opciones dentro de esa cifra.
- Planifique un pago inicial que se ajuste a su presupuesto. Es el único monto que usted mismo define aquí y reduce directamente lo que va a financiar.
- Tenga listos su comprobante de ingresos, comprobante de domicilio y un recibo de teléfono.
- Elija el tamaño adecuado de camioneta según su manejo diario y las personas que transporta.
- Pida una cotización de seguro con el VIN antes de aceptar cualquier trato.
- Realice las consultas gratuitas de título y VIN en cualquier camioneta que le interese seriamente.
Hay un hábito que conviene evitar. Estirar el plazo del préstamo para alcanzar una camioneta que está ligeramente fuera de su presupuesto reduce el pago mensual pero cuesta más en total, y el mercado ya se inclina hacia eso: el 31.54% de los préstamos para vehículos usados ahora superan los seis años. Si la única forma en que una camioneta encaja en su presupuesto es a siete años, la respuesta suele ser elegir otra camioneta.
¿No está seguro de qué respalda su situación actual? La preaprobación en línea gratuita permite que el equipo financiero de Coast to Coast revise su información y le explique las opciones disponibles para usted.
Financiar una camioneta usada en Coast to Coast Motors en Houston
Coast to Coast Motors vende autos, camionetas y SUVs usados y los financia internamente en sus dos tiendas de Houston. Están ubicadas en Airline Drive en 8220 Airline Drive y en North Freeway en 8335 North Freeway, ambas en el código postal 77037. Hay más de 500 vehículos disponibles en sus cinco ubicaciones de Texas y Oklahoma, y lo que hay en cada lote cambia cada semana, así que explore el inventario actual de Texas en lugar de guiarse solo por una lista de modelos.
El proceso publicado es breve: una solicitud de una página, verificación por parte del departamento de finanzas y luego el monto de préstamo para el que usted califica, generalmente en menos de una hora. La página de financiamiento indica que el concesionario trabaja con clientes que tienen recuperaciones previas (repos), ejecuciones hipotecarias, bancarrotas, cuentas canceladas, embargos fiscales, tarjetas de crédito en mora y fallos judiciales, aclarando siempre que la situación de cada persona es un poco diferente. No hay pagos iniciales preestablecidos por unidad; siempre se requiere un pago inicial y el monto se determina a partir de su solicitud. El modelo en sí se explica en cómo funciona el financiamiento interno y en cómo se diferencia de un préstamo bancario.
Dos detalles importan aún más al comprar una camioneta. Primero, el historial de pagos se reporta mensualmente a TransUnion, incluidos los meses positivos, de modo que el vehículo le ayuda a reconstruir el expediente crediticio que hizo difícil este trámite en primer lugar. Encontrará más información al respecto en cómo reconstruir su crédito con un préstamo de auto. El segundo detalle es el contrato de servicio opcional: tres años o 36,000 millas en motor, transmisión y tren motriz, con un deducible de $250 en la mayoría de los vehículos, disponible únicamente al momento de firmar el contrato. En una camioneta con mayor millaje, esa es una decisión clave sobre los costos operativos; cotícelo mientras esté allí.
En conclusión: una camioneta representa un compromiso de financiamiento mayor que un auto, y tener mal crédito no cambia esa realidad en ningún sentido. Lo que sí cambia es el valor de ir bien preparado. Conozca la mensualidad que puede pagar incluyendo seguro y gasolina, planifique un pago inicial acorde a ese presupuesto, elija la categoría de camioneta que se adapte a su manejo real y revise el título antes que el precio. Si hace eso, llegará al lote a tomar una decisión informada en lugar de simplemente reaccionar a una cifra.
¿Listo para ver en qué punto se encuentra? Solicite su aprobación en línea en pocos minutos, o llame al (888) 339-3205 y pregunte qué opciones respalda su situación antes de elegir la camioneta.
Preguntas frecuentes
¿Puede financiar una camioneta usada con mal crédito en Houston? Sí. El historial crediticio es un factor dentro de una decisión de financiamiento, no una regla que excluya a un tipo de vehículo. La aprobación y los términos dependen de los ingresos, la estabilidad laboral, el pago inicial y la camioneta misma, y se deciden por cada solicitud, por lo que nadie puede prometer un resultado antes de revisar su situación.
¿Es un problema el alto millaje en una camioneta usada? Menos de lo que sugiere el número por sí solo. Cómo se utilizó la camioneta importa más que el odómetro: una unidad sometida a trabajo pesado toda su vida ha envejecido de manera muy diferente a una que se usó principalmente para traslados diarios. Pregunte para qué se usó la camioneta, revise los registros de mantenimiento y hágala inspeccionar antes de comprometerse.
¿Necesita prueba de emisiones una camioneta usada en Houston? Si funciona con gasolina y tiene entre dos y 24 años de antigüedad, sí. El Condado de Harris es uno de los 17 condados de Texas con control de emisiones, y el registro no puede renovarse sin aprobar dicha inspección. Los vehículos eléctricos, los vehículos diésel, las motocicletas y los ciclomotores están exentos de esta inspección.
¿Financiar una camioneta usada ayuda a reconstruir su crédito? Solo si el prestamista reporta la cuenta. No todos los concesionarios con financiamiento interno reportan el historial de pagos, y algunos solo reportan los pagos atrasados. Coast to Coast Motors reporta mensualmente el historial de pagos a TransUnion, incluidos los meses positivos, así que pregunte siempre en cualquier concesionario si reportan el comportamiento positivo cada mes.
Fuentes
- Coast to Coast Motors, Preguntas frecuentes del programa de financiamiento interno (financiamiento interno para compradores con recuperaciones previas, ejecuciones hipotecarias, bancarrotas, cuentas canceladas, embargos fiscales, tarjetas de crédito en mora y fallos judiciales; solicitud de una página, verificación del departamento financiero y monto de aprobación, generalmente completado en menos de una hora; sin pagos iniciales preestablecidos por unidad; historial de pagos mensual reportado a TransUnion, incluido el crédito positivo; contrato de servicio opcional de 3 años / 36,000 millas con deducible de $250 que cubre motor, transmisión y tren motriz, disponible solo durante la contratación; y comprobante de ingresos, comprobante de domicilio y recibo de teléfono solicitados al aplicar), página de información de la empresa (venta de autos, camionetas y SUVs usados, más de 500 vehículos en todas las ubicaciones, cinco sucursales incluidas dos en Houston) y Obtenga su aprobación
- Experian, Estado del mercado de financiamiento automotriz, 1er trimestre de 2026 (publicado el 28 de mayo de 2026: los prestatarios subprime representaron el 20.60% del financiamiento de vehículos usados, frente al 19.36%; el 31.54% de los préstamos de vehículos usados tuvieron plazos superiores a seis años, frente al 28.60%) y Pago mensual promedio de un auto en 2026 (monto promedio de préstamo para vehículo usado de $27,070 y pago mensual promedio de vehículo usado de $531 en el primer trimestre de 2026)
- iSeeCars, Autos que mejor y peor conservan su valor, publicado el 24 de marzo de 2026, analizando más de 950,000 vehículos usados de cinco años vendidos entre marzo de 2025 y febrero de 2026 (depreciación promedio a cinco años del 41.8% en todos los vehículos, frente al 34.2% en las camionetas, la más baja de cualquier segmento)
- Cox Automotive / Kelley Blue Book, Informe de precio promedio de transacción, junio de 2026 (precio promedio de transacción en toda la industria de $49,758; precio promedio de transacción de pickups de tamaño completo de $66,427)
- Texas Commission on Environmental Quality, Inspecciones de emisiones vehiculares en Texas (17 condados con control de emisiones, incluido Harris; los vehículos de gasolina de 2 a 24 años de antigüedad se inspeccionan anualmente; los vehículos eléctricos, diésel, motocicletas y ciclomotores no requieren inspección; el vehículo debe aprobar antes de poder renovar su registro anual)
- Texas Department of Motor Vehicles, Registre su vehículo (a partir del 1 de enero de 2025 los vehículos no comerciales ya no requieren una inspección de seguridad previa al registro y se aplica un cargo de reemplazo de inspección de $7.50; los vehículos en condados con control de emisiones aún deben aprobar la inspección de emisiones antes del registro) y Verificación de título: revise antes de comprar (verificación de si un título presenta algún problema que afecte el valor del vehículo)
- National Insurance Crime Bureau, VINCheck (consulta gratuita, limitada a cinco búsquedas cada 24 horas por dirección IP, que informa sobre vehículos registrados como robados y no recuperados o declarados como salvamento por las aseguradoras miembro participantes)