
Coast to Coast Motors
¿Qué puntaje de crédito necesita para comprar un auto? (2026)
No existe un puntaje de crédito único para comprar un auto. Vea qué significa cada rango, qué evalúan los prestamistas y cómo financiar con 500 o sin crédito.
Esta guía explica para qué sirve su puntaje, qué otros factores importan igual y cómo los compradores con un puntaje de 500, de 600 o sin historial de crédito aún pueden salir manejando un auto financiado.
 Conocer su puntaje ayuda, pero rara vez decide por sí solo si usted será aprobado.
Respuesta rápida
No existe un puntaje de crédito único que usted necesite para comprar un auto. Los compradores obtienen financiamiento desde los 800 hasta los 500 e incluso sin puntaje. Un puntaje más alto le consigue una tasa de interés más baja, pero no define el derecho a ser aprobado. La aprobación también depende de sus ingresos, empleo, estabilidad de domicilio, relación deuda-ingresos y pago inicial. La mayoría de los bancos piden aproximadamente 660+ para ofrecer sus mejores tasas, los prestamistas subprime aprueban dentro del rango de los 500, y un concesionario que financia internamente, como Coast to Coast Motors, puede aprobar a los compradores según sus ingresos y estabilidad cuando el sistema automatizado de un banco dice que no. Usted puede obtener una preaprobación en línea para conocer su situación antes de visitar el lote.
Puntos clave
- No existe un puntaje obligatorio. No hay un mínimo legal; cada prestamista fija su propio criterio.
- Su puntaje define su tasa, no su destino. Determina la tasa de interés, pero la aprobación depende de toda su solicitud en conjunto.
- Una solicitud sólida puede compensar un puntaje bajo. Los ingresos, la estabilidad y el pago inicial suelen importar tanto como el número en sí.
- Los puntajes de 500 y 600 son financiables a través de prestamistas subprime y concesionarios con financiamiento interno, a una tasa más alta.
- No tener puntaje no es un callejón sin salida. El financiamiento interno puede aprobar un expediente en blanco según sus ingresos, y el préstamo le ayuda a construir crédito.
- Una reposición reciente pesa más que un pago atrasado antiguo: los prestamistas evalúan qué tan reciente y grave fue el problema, no solo el puntaje.
- Mejore sus probabilidades antes de solicitar: reduzca saldos de tarjetas, ahorre un pago inicial mayor y compare tasas dentro de un mismo período corto.
¿Qué puntaje de crédito necesita para comprar un auto?
No hay un puntaje de crédito específico que usted necesite para comprar un auto, ni existe un mínimo legal o general en la industria. Cada prestamista establece su propio criterio, por lo que su puntaje define cuánto pagará en intereses mucho más que si recibirá un sí. Un puntaje alto consigue una tasa baja; uno bajo cambia quién le presta y bajo qué términos, no si alguien lo hará. Por eso un comprador con 720 y otro con 540 pueden llevarse el mismo auto con préstamos diferentes.
La Oficina para la Protección Financiera del Consumidor (CFPB) trata su puntaje como uno de varios factores, y sus datos muestran préstamos automotrices otorgados en todos los rangos de puntaje, incluso por debajo de 580. Lo que parece un “mínimo” es en realidad la línea que traza cada prestamista: los bancos y las financieras de fabricantes suelen pedir alrededor de 660 o más; las cooperativas de crédito a menudo comienzan cerca de 620; las compañías subprime aprueban aproximadamente entre 500 y 660 con tasas más altas; y los concesionarios con financiamiento interno no fijan ningún puntaje mínimo. Por lo tanto, la respuesta honesta depende por completo de dónde presente su solicitud. Acuda al tipo de prestamista adecuado para su perfil en lugar de adivinar si supera una barrera inexistente; casi nadie queda realmente excluido, pues la verdadera pregunta es qué puerta elegir y cuánto cuesta el préstamo una vez adentro.
Explicación de los rangos de puntaje de crédito
Los puntajes de crédito van de 300 a 850 y se dividen en cinco rangos, desde Bajo hasta Excepcional. Su rango indica cómo es probable que lo vean los prestamistas y qué tasa aproximada puede esperar.
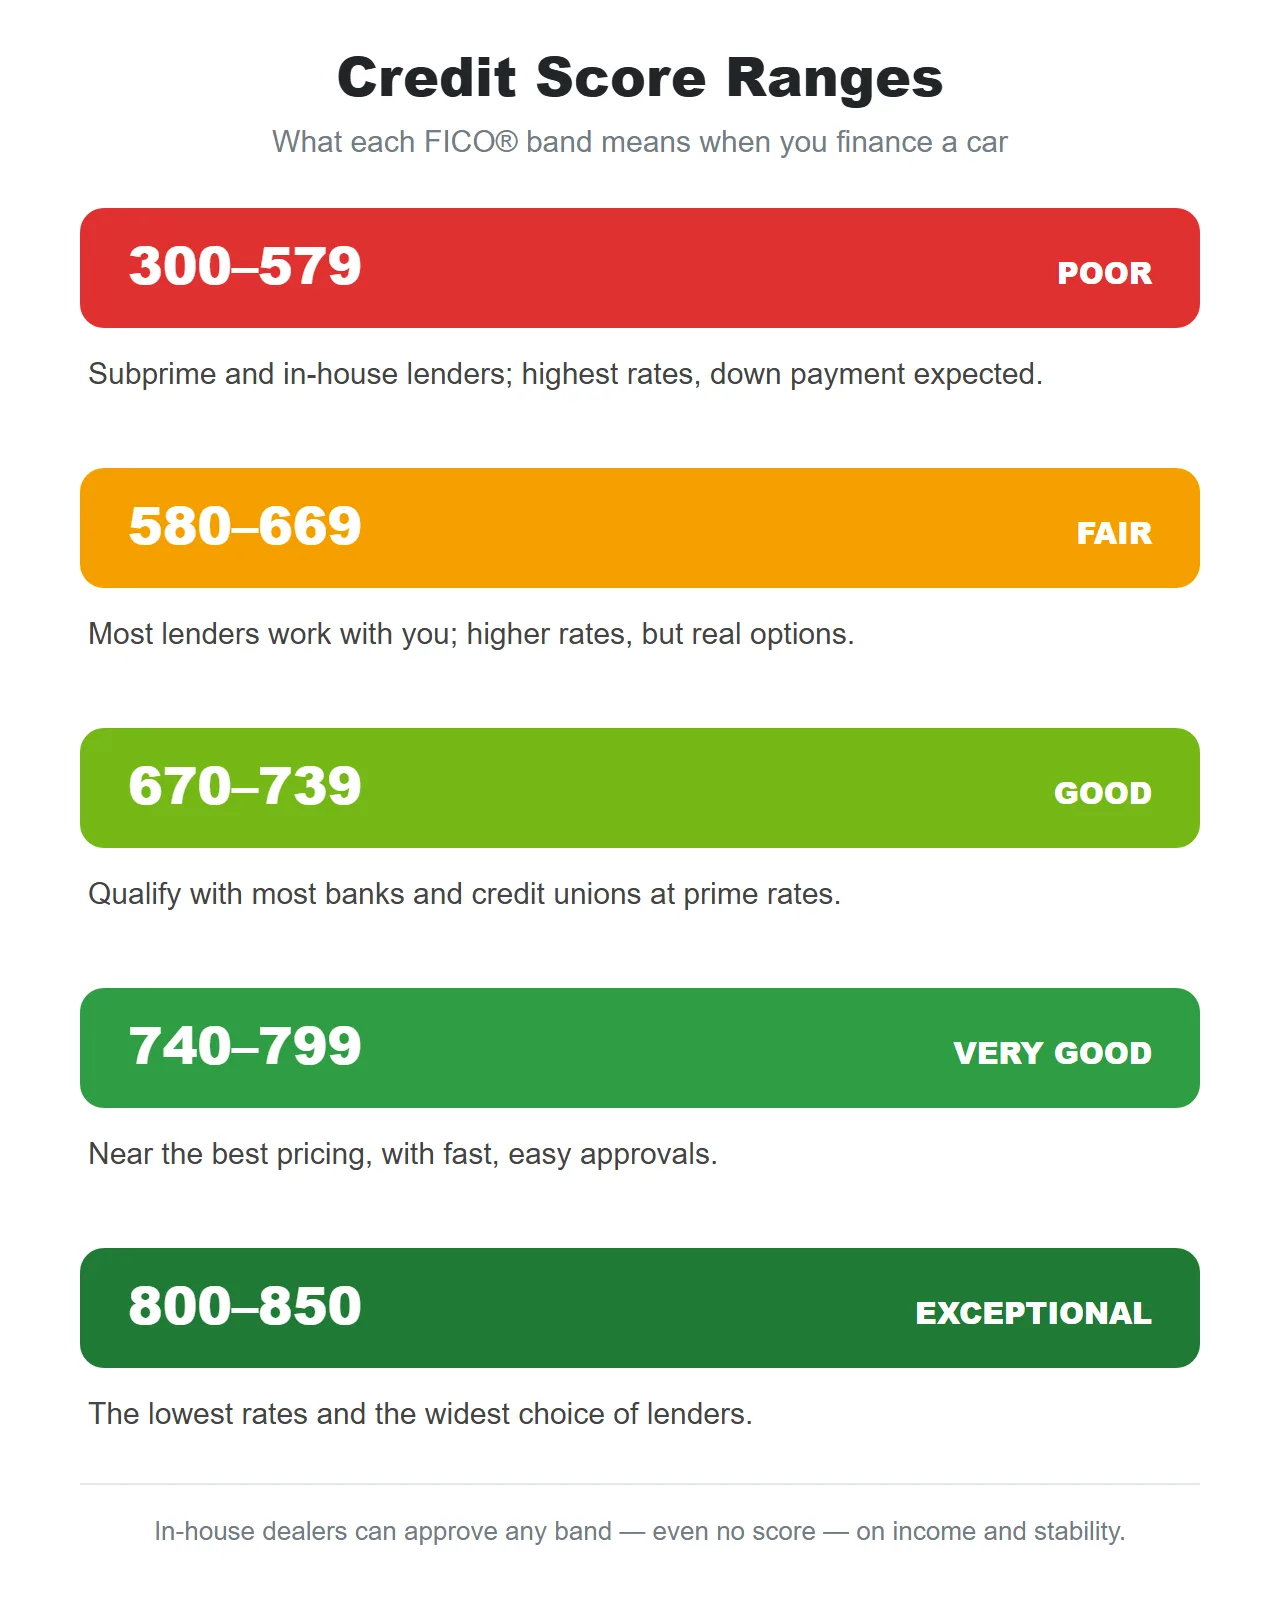 Los cinco rangos de puntaje FICO y lo que cada uno significa de forma realista cuando usted va a financiar un auto.
La tasa de interés es donde el rango más influye, y los datos recientes de Experian muestran qué tan amplia es la diferencia en las tasas APR para autos usados:
| Nivel de crédito | Rango de puntaje | APR prom. auto nuevo | APR prom. auto usado |
|---|---|---|---|
| Super prime | 781-850 | ~4.7% | ~7.7% |
| Prime | 661-780 | ~6.3% | ~10.0% |
| Near prime | 601-660 | ~9.6% | ~14.5% |
| Subprime | 501-600 | ~13.2% | ~19.4% |
| Deep subprime | 300-500 | ~16.0% | ~21.9% |
En un vehículo usado típico, la diferencia entre el nivel más alto y el más bajo representa miles de dólares a lo largo del préstamo. Una aclaración importante: los rangos generales utilizan FICO® mientras que los niveles de tasas usan VantageScore, por lo que los cortes varían ligeramente y usted tiene más de un puntaje. Piense en rangos, no en un solo número.
Qué evalúan realmente los prestamistas además de su puntaje
Un prestamista en realidad busca responder una sola pregunta: ¿puede usted realizar este pago de manera confiable durante toda la vida del préstamo? Otros seis factores influyen en la decisión, y un buen respaldo en ellos puede compensar un puntaje bajo.
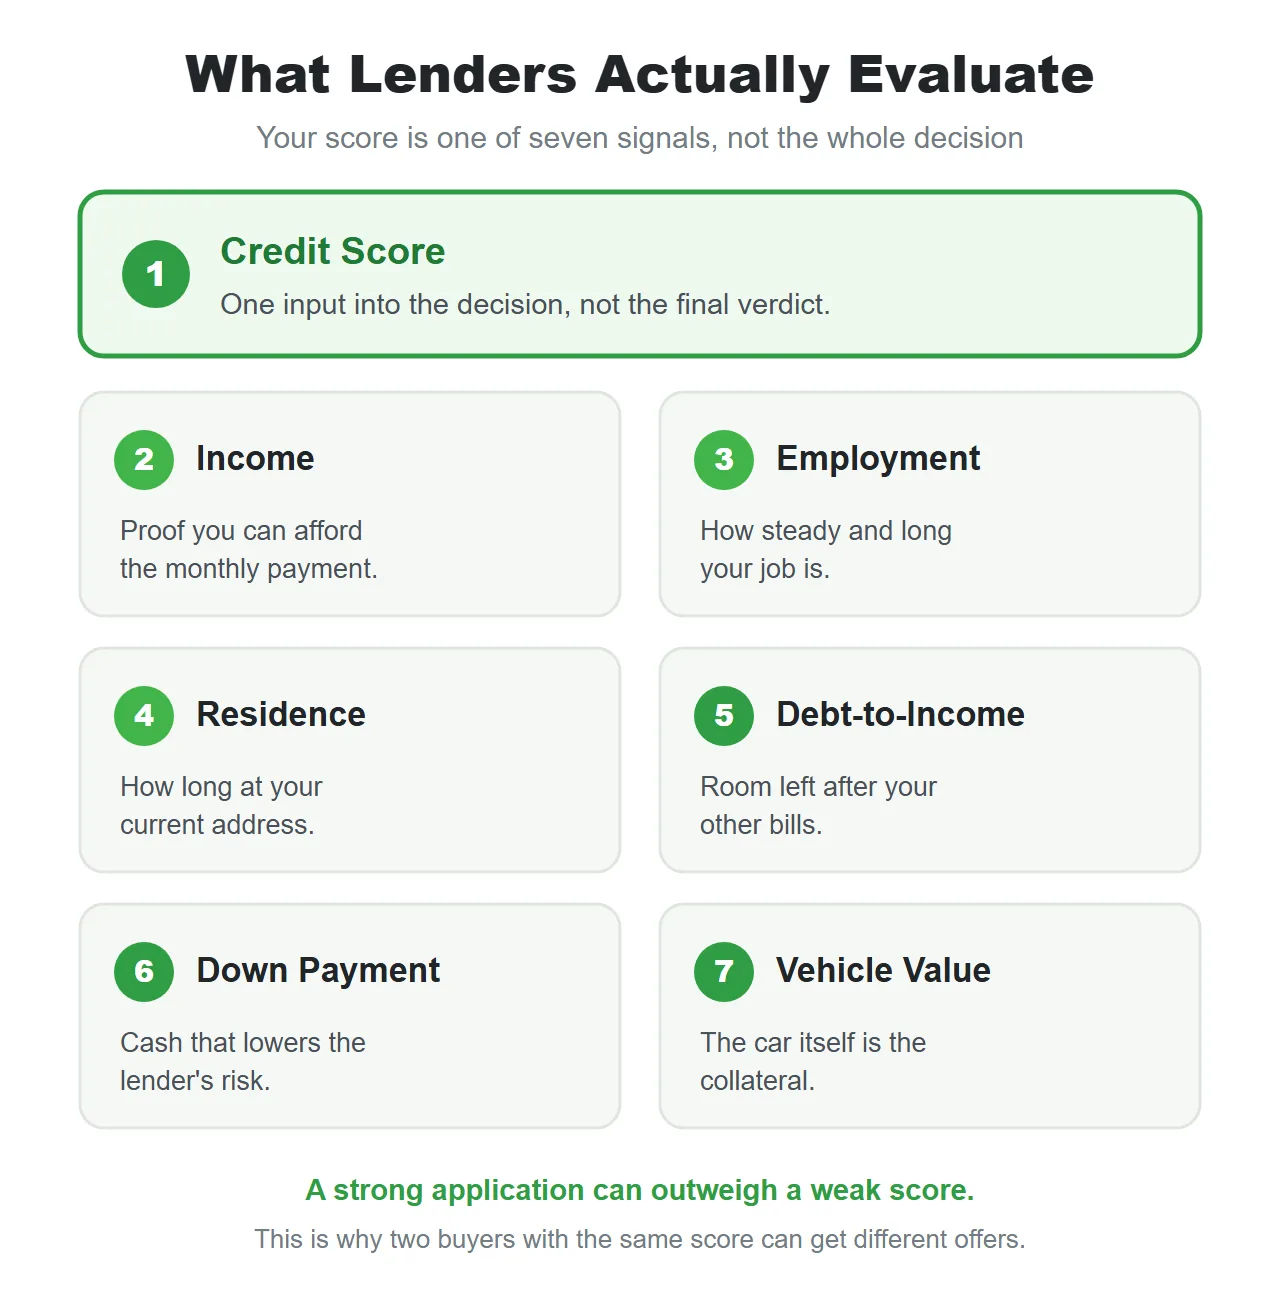 Su puntaje de crédito es uno de siete elementos. Los otros seis pueden sostener una solicitud por sí mismos.
De esos seis factores, los ingresos hacen el trabajo más importante, porque responden la única pregunta esencial: ¿puede usted cubrir el pago? Por eso un concesionario puede aprobar a alguien que el software de un banco rechazó. Unos ingresos comprobables y un domicilio estable son exactamente la prueba que se necesita, con o sin puntaje, y la CFPB recomienda reunir esos documentos antes de salir a comprar.
 Los ingresos, la estabilidad y un presupuesto realista son aspectos que usted puede documentar y conversar, a diferencia de un puntaje que no se puede cambiar de la noche a la mañana.
Por qué dos compradores con el mismo puntaje reciben ofertas diferentes
Dos personas pueden entrar con un puntaje idéntico de 640 y salir con préstamos muy distintos. El puntaje es el mismo, pero el resto de la solicitud no lo es. Imagine a dos compradores, ambos con 640, que buscan la misma SUV usada de $18,000:
| Comprador A | Comprador B | |
|---|---|---|
| Puntaje de crédito | 640 | 640 |
| Ingresos | $5,200/mes, 3 años en su empleo | $3,000/mes, 4 meses en su empleo |
| Deuda actual | Baja (un préstamo pequeño) | Alta (tarjetas cerca del límite) |
| Pago inicial | $3,000 | $500 |
| Resultado probable | Aprobado con una mejor tasa | Tasa más alta, o se le pide mayor pago inicial |
Mismo puntaje, distinto riesgo. La estabilidad y el pago inicial del Comprador A se perciben como una apuesta segura, mientras que el margen ajustado del Comprador B eleva la tasa o exige un pago inicial más alto. Dos detalles dentro del informe de crédito funcionan de la misma manera:
- Una reposición reciente pesa más que un pago atrasado antiguo. Una reposición permanece en su informe durante siete años, pero su impacto es mucho más fuerte al principio. Un pago atrasado de hace cuatro años apenas influye, mientras que una reposición de hace seis meses indica dificultades recientes.
- La relación deuda-ingresos puede definir silenciosamente un expediente ajustado. Muchos prestamistas automotrices buscan que la deuda mensual total sea inferior al 45-50% de su ingreso bruto, y los prestamistas subprime suelen limitar el pago del auto por sí solo a cerca del 15-20% de sus ingresos.
La buena noticia es que el pago inicial, la relación deuda-ingresos y el auto que usted elija siguen estando bajo su control. Usted no puede arreglar su puntaje para este sábado, pero dar un pago inicial mayor o elegir un auto más económico puede inclinar un expediente dudoso hacia la aprobación.
¿Puede comprar un auto con un puntaje de crédito de 500?
Sí, usted puede comprar un auto con un puntaje de crédito de 500, aunque sus opciones se reducen y su tasa aumenta. Un puntaje de 500 se ubica en el rango deep subprime, por lo que la mayoría de los bancos rechazan la solicitud, mientras que las compañías financieras subprime y los concesionarios con financiamiento interno trabajan con compradores de nivel 500 todos los días. Con este puntaje, el prestamista asume que hubo tropiezos importantes en su historial, por lo que la solicitud se apoya en todo lo demás:
- Un pago inicial significativo reduce el monto del préstamo y suele ser la diferencia entre un sí y un no.
- Ingresos estables y comprobables sostienen la decisión cuando el puntaje no puede hacerlo.
- Un vehículo de precio razonable es mucho más fácil de financiar que uno grande y costoso.
Espere una tasa más alta, pero véala como algo temporal: después de aproximadamente un año de pagos puntuales, muchos compradores con puntaje de 500 logran refinanciar a una tasa menor. Si su puntaje es bajo por problemas crediticios pasados, nuestras guías estatales sobre cómo comprar un auto con mal crédito en Texas y en Oklahoma profundizan en el tema.
¿Puede comprar un auto con un puntaje de crédito de 600?
Sí, y un puntaje de 600 abre notablemente más puertas que uno de 500. Con 600 usted se encuentra cerca del rango near-prime, por lo que más prestamistas compiten por su solicitud, incluyendo algunas cooperativas de crédito y financiamiento de concesionarios, no solo especialistas subprime. Su enfoque pasa de “¿alguien me aprobará?” a “¿quién me ofrece la mejor tasa?”. Por eso conviene comparar en lugar de conformarse:
- Reúna más de una oferta para poder comparar términos reales lado a lado.
- Intente subir a 620 o 640 primero si le es posible. Incluso 20 o 30 puntos pueden bajar su tasa un nivel completo, y pagar el saldo de una tarjeta por debajo de su límite antes de solicitar suele ser suficiente para lograrlo.
- Haga trabajar su pago inicial. Con 600, el pago inicial hace más que conseguir la aprobación: le da margen para negociar una mejor tasa.
Trate un puntaje de 600 como un tema de tasa, no de aprobación: usted está lo bastante cerca del nivel prime como para que pequeñas mejoras previas a la solicitud le ahorren dinero real durante el préstamo.
¿Puede comprar un auto sin puntaje de crédito?
Sí. No tener puntaje de crédito es diferente de tener mal crédito y, a menudo, es más sencillo de financiar. Un expediente en blanco no tiene marcas negativas, por lo que un prestamista interno solo necesita confirmar que usted puede pagar la mensualidad. Los compradores primerizos, recién graduados, recién llegados al país y quienes siempre han pagado en efectivo entran en esta categoría y, dado que ese primer préstamo reportado inicia su historial crediticio, funciona al mismo tiempo como constructor de crédito. Los compradores que declaran impuestos con un ITIN en lugar de un número de Seguro Social pueden calificar en los concesionarios que lo aceptan, incluido Coast to Coast Motors. Como esta es una situación particular, explicamos los documentos y pasos en una guía dedicada: ¿Puede comprar un auto sin crédito?
Cómo el financiamiento interno evalúa a los compradores de forma diferente
El financiamiento interno significa que el concesionario es el prestamista, ya que aprueba y administra el préstamo directamente en lugar de enviarlo a un banco externo. Por eso puede aprobar puntajes y expedientes que el software de un banco rechaza de inmediato.
| Banco / cooperativa de crédito | Financiamiento interno | |
|---|---|---|
| Quién decide | El modelo de un evaluador externo | El propio concesionario |
| Factor principal | Su puntaje de crédito | Sus ingresos y estabilidad |
| Puntaje bajo o sin puntaje | A menudo es un rechazo automático | Se evalúa caso por caso |
| Rapidez | Puede tardar días | A menudo el mismo día |
| Ideal para | Compradores con buen crédito que buscan la tasa más baja | Compradores con crédito regular, bajo, en reconstrucción o sin crédito |
Una advertencia importante: no todos los lotes con financiamiento interno son iguales. La pregunta más importante que debe hacer es si el concesionario reporta sus pagos a una agencia de crédito, porque un préstamo que no se reporta no puede construir su crédito sin importar qué tan puntual pague. Coast to Coast Motors reporta a TransUnion mensualmente, por lo que los pagos a tiempo reconstruyen su puntaje mientras usted maneja. Nuestra guía sobre cómo funciona el financiamiento interno explica el modelo completo y cómo evaluar un concesionario.
 Con el financiamiento interno, la aprobación y la entrega de llaves pueden darse en una sola visita, incluso con un puntaje bajo o inexistente.
Cómo mejorar sus probabilidades de aprobación antes de solicitar
Usted puede mejorar significativamente sus probabilidades en las semanas previas a presentar su solicitud, sin esperar años para tener un puntaje más alto. Algunas acciones elevan el puntaje directamente; otras fortalecen el resto de su solicitud.
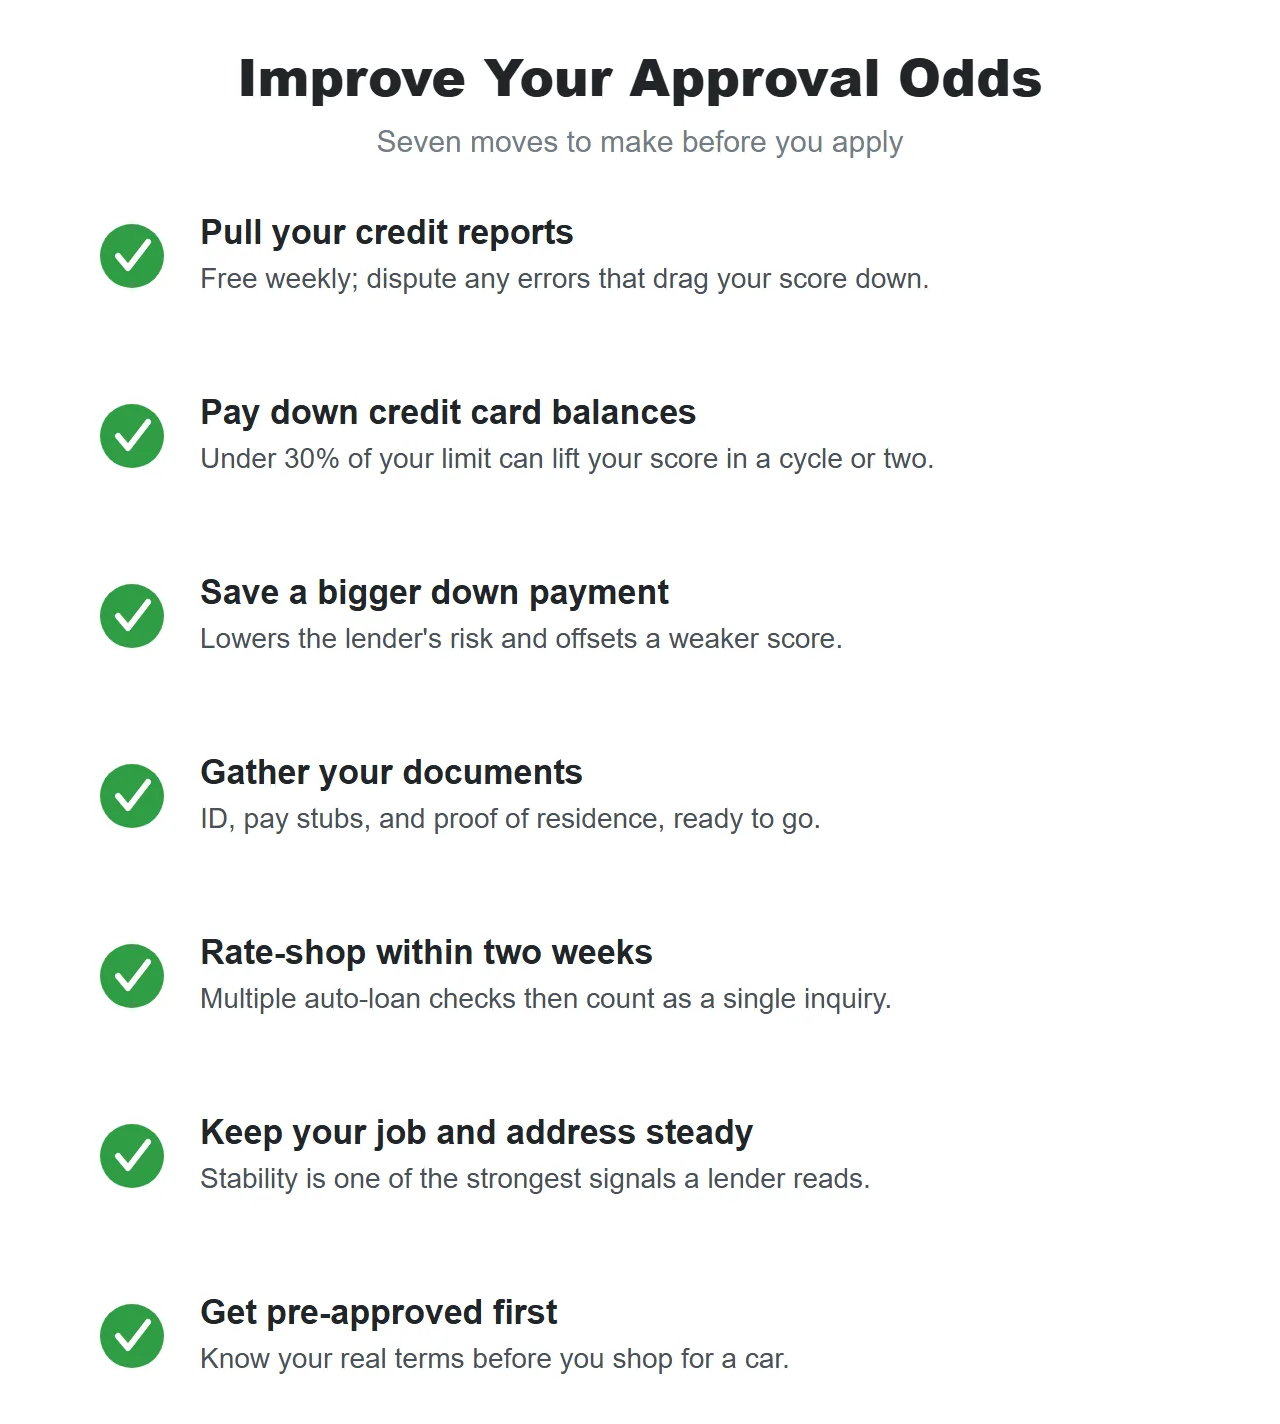 Siete pasos que aumentan sus probabilidades de aprobación y pueden reducir su tasa, todos realizables antes de llenar una solicitud.
Tres de estas acciones marcan la mayor diferencia. Reducir los saldos de las tarjetas de crédito funciona más rápido, porque los montos adeudados representan el 30% de su puntaje FICO (solo detrás del historial de pagos con el 35%), por lo que bajar del 30% de su límite puede subir su puntaje en uno o dos ciclos de facturación. Comparar tasas dentro de una ventana de dos semanas importa casi tanto, ya que los modelos de puntuación agrupan múltiples consultas de préstamos de auto como una sola. Y corregir un solo error en los informes que usted puede consultar gratis cada semana a veces ayuda más que meses de pagos cuidadosos. La CFPB y Equifax publican guías de crédito gratuitas.
¿Qué camino de financiamiento se adapta a usted?
La manera más rápida de encontrar su ruta es partir de lo que usted puede comprobar, no solo de su puntaje. Comience con sus ingresos y estabilidad, luego revise su crédito, y el camino adecuado quedará claro.
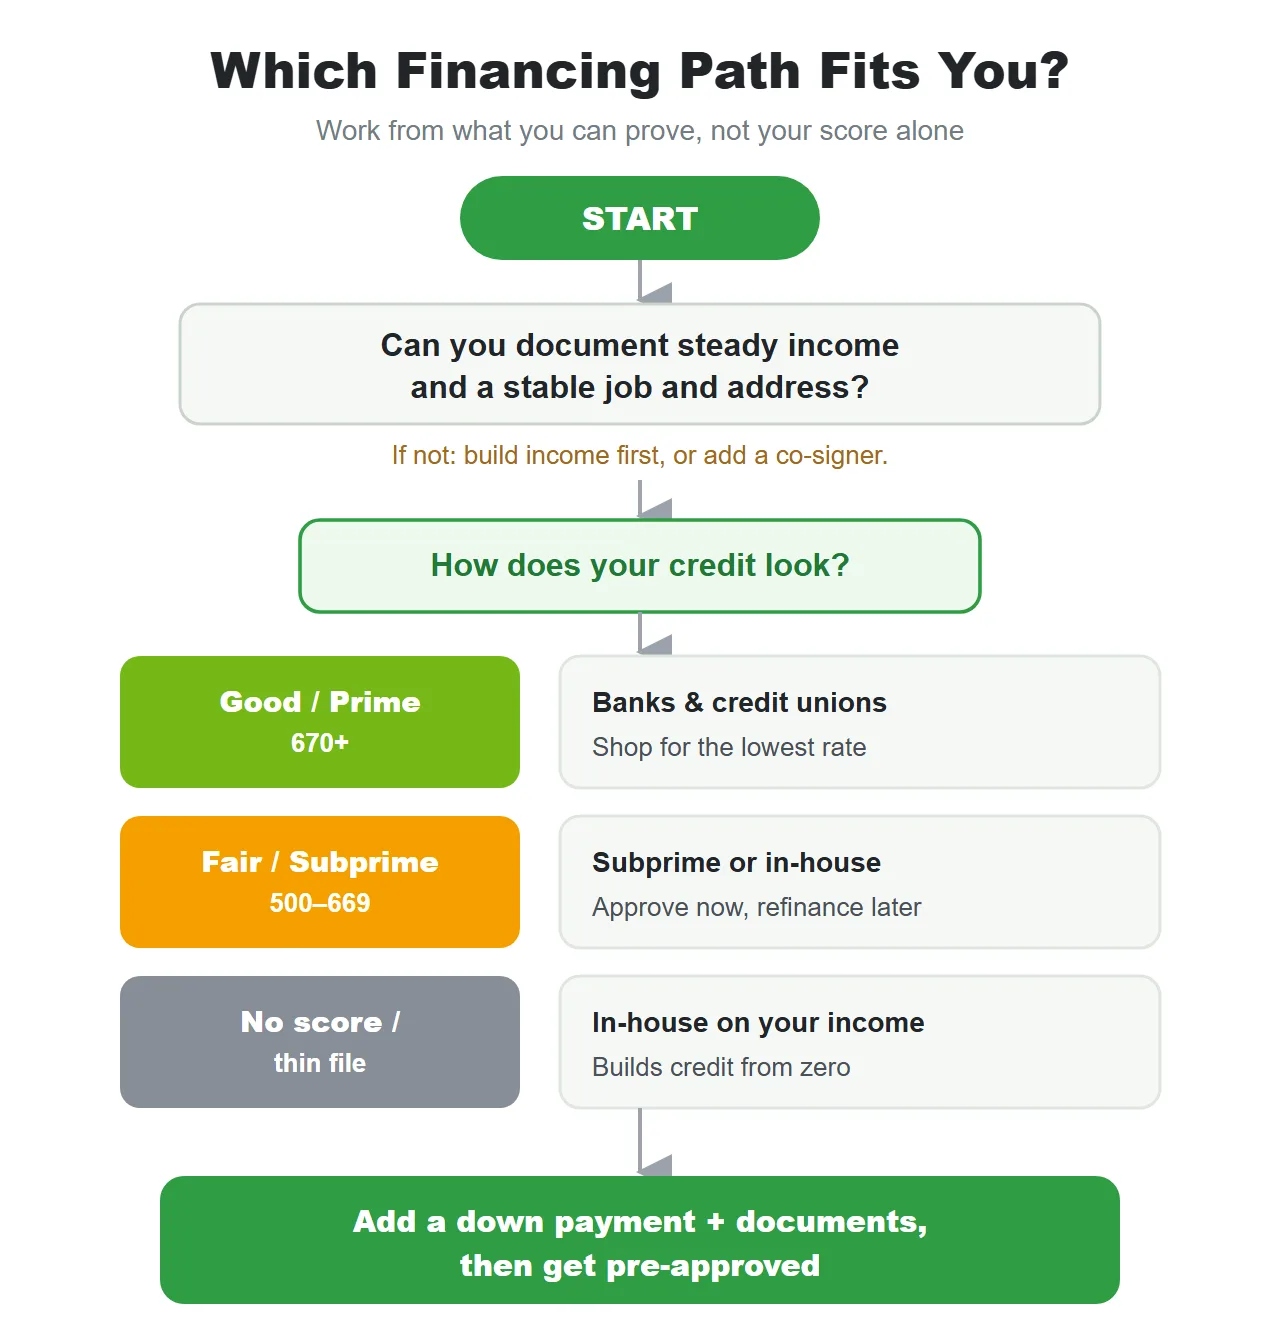 Un árbol de decisión sencillo para conectar su situación con la vía de financiamiento que tiene mayor probabilidad de aprobarlo.
Sin importar a qué opción lo lleve, los últimos pasos son los mismos: prepare un pago inicial y sus documentos, y luego solicite una preaprobación. Antes de firmar, unas cuantas preguntas le ayudarán a comparar préstamos de manera justa:
| Pregunta que debe hacer | Por qué importa |
|---|---|
| ¿Reportan los pagos a una agencia de crédito? | Solo un préstamo reportado construye su crédito |
| ¿Cuál es la tasa APR, no solo el pago mensual? | Un pago bajo puede ocultar una tasa alta y un plazo largo |
| ¿Cuál es el costo total durante todo el préstamo? | Muestra el precio real, con intereses incluidos |
| ¿Qué pago inicial requieren? | Le permite planificar y comparar ofertas con precisión |
| ¿Puedo refinanciar más adelante sin penalización? | Mantiene la puerta abierta una vez que su puntaje mejore |
¿No está seguro de cuál es su camino?
Una rápida preaprobación en línea le muestra sus términos probables en minutos, sin compromiso y sin rechazos bancarios en su historial.
Obtenga su preaprobación en línea »
Mitos comunes sobre los puntajes de crédito
Unos cuantos mitos persistentes hacen que compradores que ya están listos desistan de presentar su solicitud. Esto es lo que realmente ocurre.
| Mito | Realidad |
|---|---|
| “Revisar mi puntaje de crédito lo bajará.” | Consultar su propio puntaje es una consulta suave (soft inquiry) y nunca lo afecta. Solo la consulta dura de un prestamista puede bajarlo, y por lo general menos de cinco puntos. |
| “Necesito llegar a 700 antes de poder comprar un auto.” | El comprador promedio de autos usados financia con menos de 700. Se cierran tratos en todos los rangos, incluidos los 500 y sin puntaje. Un número más alto reduce su tasa; no es un boleto obligatorio de entrada. |
| “Mantener saldo en la tarjeta de crédito sube mi puntaje más rápido.” | No. Usted construye crédito pagando a tiempo y manteniendo los saldos bajos. Arrastrar un saldo solo genera intereses y puede elevar su porcentaje de utilización. |
| “Mi cónyuge y yo compartimos un solo puntaje de crédito.” | El crédito es individual. Cada uno tiene su propio puntaje e informe. En un préstamo automotriz conjunto, el prestamista puede considerar ambos, lo cual ayuda si uno de los dos tiene mejor perfil. |
Comprar un auto con cualquier puntaje de crédito en Texas y Oklahoma
Nada de esto es exclusivo de un estado, pero si usted busca auto en Texas u Oklahoma, aquí tiene por dónde empezar. Coast to Coast Motors opera cinco sucursales en tres áreas metropolitanas: Houston (North Freeway y Airline Drive), Oklahoma City (I-240 y Shields Boulevard) y Tulsa (Memorial Drive), cada una basada en la idea de que sus ingresos y estabilidad importan tanto como su puntaje.
 Una selección amplia le permite ajustar el auto a su presupuesto, y no al revés.
Con más de 500 vehículos en toda la compañía, usted puede elegir un auto que se ajuste a su presupuesto en lugar de conformarse con lo único que haya en un lote pequeño. Explore el inventario completo, vea la selección de Texas u Oklahoma, revise las opciones de financiamiento, obtenga una preaprobación o comuníquese con el equipo en cualquiera de las cinco ubicaciones.
Preguntas frecuentes
¿Qué puntaje de crédito necesita para comprar un auto? No se requiere un puntaje único. Los compradores financian desde los 800 hasta los 500 e incluso sin puntaje, ya que la aprobación también evalúa sus ingresos, empleo, estabilidad, relación deuda-ingresos y pago inicial, no solo el puntaje.
¿Cuál es el puntaje de crédito mínimo para comprar un auto? Ninguno. Cada prestamista establece su propio criterio: muchos bancos piden alrededor de 660 o más para sus mejores tasas, los prestamistas subprime aprueban en los 500 y los concesionarios con financiamiento interno pueden aprobar puntajes muy bajos o inexistentes según sus ingresos y estabilidad.
¿Puedo obtener un préstamo de auto con un puntaje de crédito de 500? Sí. Los bancos suelen rechazar un puntaje de 500, pero los prestamistas subprime y de financiamiento interno financian este nivel deep subprime de manera habitual. Espere una tasa más alta y un pago inicial; contar con ingresos estables comprobables y elegir un vehículo de precio moderado mejora sus probabilidades.
¿Revisar mi propio puntaje de crédito lo baja? No. Consultar su propio puntaje o informe es una consulta suave y nunca lo afecta, por lo que puede revisarlo tantas veces como desee. Solo la consulta dura de un prestamista reduce su puntaje, generalmente por menos de cinco puntos.
¿Cuánto afecta mi puntaje de crédito a la tasa de interés de mi préstamo de auto? Mucho. En autos usados, los datos recientes de Experian muestran a prestatarios super-prime cerca del 7.7% APR y a prestatarios deep-subprime cerca del 22%, una diferencia que suma cientos de dólares al pago mensual y miles en intereses a lo largo de un préstamo típico.
¿Obtener una preaprobación para un préstamo de auto afectará mi crédito? Casi nada. Una consulta dura resta como máximo unos pocos puntos, y múltiples consultas para préstamos de auto dentro de unas dos semanas cuentan como una sola. Conocer sus términos reales antes de comprar vale mucho más que esa pequeña y temporal variación.
¿Cuánto tiempo permanece una reposición en mi informe de crédito? Siete años, contados a partir del primer pago omitido que dio origen a la reposición. Su impacto es más fuerte al principio y disminuye con el tiempo, por lo que una reposición reciente pesa mucho más contra una nueva solicitud que una antigua.
¿Puedo refinanciar mi préstamo de auto después de que mejore mi crédito? Sí. Si un puntaje bajo o inexistente le dio una tasa alta, a menudo puede refinanciar a una tasa menor después de unos 12 meses de pagos puntuales, siempre que su prestamista original haya reportado el préstamo para que su puntaje pudiera crecer.
¿Importan más los ingresos que mi puntaje de crédito para un préstamo de auto? Con frecuencia, sí. Un puntaje predice cómo ha manejado deudas en el pasado; los ingresos demuestran que usted puede pagar la mensualidad hoy. Los prestamistas internos priorizan los ingresos, el empleo y la estabilidad de domicilio, por lo que unos ingresos constantes y comprobables pueden respaldar una solicitud con puntaje bajo.
Fuentes
- Consumer Financial Protection Bureau, Préstamos para autos y cómo comparar tasas de préstamos afecta su crédito
- Experian, Rangos de puntaje de crédito, tasas promedio de préstamos de auto por puntaje de crédito y cuánto tiempo permanece una reposición en su informe
- myFICO, Qué contiene su puntaje de crédito (historial de pagos 35%, montos adeudados 30%) y períodos para comparar tasas
- Bankrate, Tasas de interés promedio de préstamos de auto por puntaje de crédito
- Equifax, Cómo entender su puntaje de crédito
- TransUnion, Conceptos básicos del puntaje de crédito
- Federal Trade Commission, Financiamiento o arrendamiento de un auto
- NIADA, National Independent Automobile Dealers Association