
Coast to Coast Motors
Cómo funciona el financiamiento interno en autos usados
Conozca cómo funciona el financiamiento interno en concesionarios de autos usados: proceso, requisitos y aprobación con mal crédito en Houston y Oklahoma.
Este artículo explica cómo funciona este modelo en la práctica, qué necesitará para calificar, cómo se compara con un préstamo automotriz tradicional y cómo abordarlo para obtener un trato justo y un auto que realmente pueda pagar.
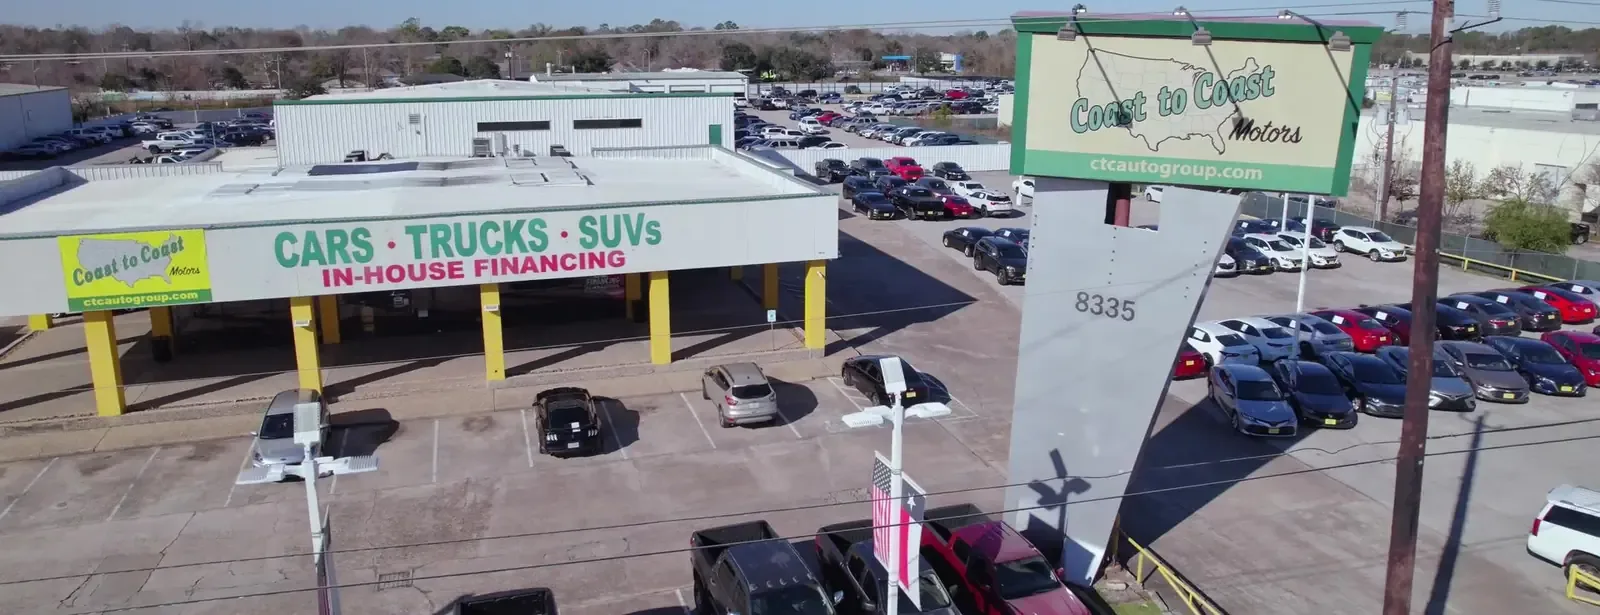 Coast to Coast Motors financia autos usados directamente en Houston y Oklahoma.
Respuesta rápida
El financiamiento interno, también llamado Buy Here Pay Here (compre aquí, pague aquí), ocurre cuando un concesionario de autos usados financia su compra directamente en lugar de enviar su solicitud a un banco. Debido a que el concesionario toma la decisión de aprobación por sí mismo, puede aprobar a compradores con mal crédito o sin crédito, a menudo en menos de una hora. Por lo general, usted necesitará comprobante de ingresos, comprobante de domicilio, una identificación válida y un pago inicial (enganche). En los concesionarios que reportan los pagos a una agencia de crédito, como Coast to Coast Motors que reporta mensualmente a TransUnion, los pagos puntuales también pueden ayudarle a reconstruir su crédito. Usted puede obtener una preaprobación en línea antes de visitar el lote.
¿Qué es el financiamiento interno?
El financiamiento interno es un préstamo automotriz otorgado directamente por el concesionario en lugar de un banco externo, una cooperativa de crédito o una compañía financiera. El concesionario es dueño del préstamo, establece los términos y cobra los pagos directamente.
Esa única diferencia cambia todo respecto a quién puede calificar. Un banco lo aprueba según un puntaje de crédito mínimo y un modelo automatizado de evaluación. Un concesionario con financiamiento interno puede analizar su situación real, sus ingresos, su estabilidad laboral y su pago inicial para tomar una decisión humana. El prestamista en cualquier préstamo de auto debe divulgar su tasa y términos claramente bajo las reglas federales, y la Oficina para la Protección Financiera del Consumidor (CFPB) exige al financiamiento interno el mismo estándar que a un préstamo bancario.
Financiamiento interno vs. Buy Here Pay Here (BHPH)
Las personas usan estos términos de manera intercambiable y, para la mayoría de los compradores, significan lo mismo: el concesionario es el prestamista. Existe una pequeña distinción que vale la pena conocer. “Buy Here Pay Here” describe específicamente el modelo en el que usted también realiza sus pagos en el concesionario en lugar de enviarlos a un banco externo. El financiamiento interno es el término más amplio para cualquier préstamo que el concesionario origina y mantiene. Los concesionarios independientes, el segmento representado por la National Independent Automobile Dealers Association (NIADA), crearon este modelo, y en la mayoría de los lotes que se anuncian como “concesionarios de autos con financiamiento interno cerca de mí” usted obtiene ambos: un préstamo originado y administrado por el concesionario.
¿Cómo funciona el financiamiento interno, paso a paso?
El proceso está diseñado para ser rápido y es mucho más sencillo que una solicitud bancaria. No hay que esperar a que un prestamista externo evalúe el préstamo, por lo que pasa rápidamente de la solicitud a la aprobación.
- Solicite. Usted llena una solicitud breve en persona o en línea. Se le piden datos de ingresos, domicilio e identificación básica en lugar de extraer un largo historial financiero.
- Verifique sus ingresos y domicilio. Usted presenta talones de pago recientes (o estados de cuenta bancarios si trabaja por cuenta propia) y un recibo de servicios públicos o contrato de arrendamiento que muestre dónde vive.
- Elija su vehículo y pago inicial. El pago inicial que usted pueda aportar influye en qué vehículos y términos estarán disponibles para usted.
- Reciba sus términos. El concesionario le presenta el precio, la tasa de interés, el monto del pago y el calendario de pagos. Léalos con atención, ya que este es el paso de divulgación.
- Firme y maneje. Una vez que usted acepta y entrega el pago inicial, el auto es suyo.
Usted puede ver cómo estructura esto nuestro programa de financiamiento interno, y comenzar la preaprobación en línea reduce considerablemente el tiempo en persona.
¿Cuánto tarda la aprobación del financiamiento interno?
Por lo general, menos de una hora. Un préstamo automotriz tradicional puede tardar desde unas pocas horas hasta varios días mientras el prestamista revisa el crédito, verifica documentos y desembolsa el préstamo. Con el financiamiento interno, el concesionario toma la decisión en tiempo real, por lo que el proceso típico toma: solicitud (10 a 15 minutos), verificación de documentos (15 a 30 minutos), y revisión de términos y firma (30 a 45 minutos). Los compradores que completan primero la preaprobación en línea suelen avanzar aún más rápido.
¿Por qué más personas en Estados Unidos eligen el financiamiento interno?
El financiamiento interno ha crecido porque una gran parte de los compradores no puede calificar fácilmente para un préstamo automotriz tradicional, mientras que el precio de un auto usado confiable sigue subiendo. Para estos compradores, un concesionario que presta directamente suele ser el único camino realista hacia un vehículo y, cada vez más, una forma intencional de reconstruir su crédito al mismo tiempo.
Las cifras muestran qué tan grande se ha vuelto la brecha crediticia:
- Los compradores subprime representan una parte importante del mercado de autos usados. Los prestatarios subprime representaron el 15.31% de todo el financiamiento automotriz y el 22.47% del financiamiento de vehículos usados en el cuarto trimestre de 2025, su mayor participación en un cuarto trimestre desde 2021, según el informe State of the Automotive Finance Market de Experian.
- Aproximadamente 1 de cada 5 adultos en Estados Unidos tiene un puntaje de crédito de 620 o menos, el rango que la mayoría de los bancos considera subprime, según un análisis de Bankrate de 2025. Esos compradores enfrentan tasas de rechazo bancario mucho más altas.
- Los autos cuestan más que nunca. El préstamo promedio para un auto usado ahora es de unos $537 al mes sobre aproximadamente $27,500 financiados a un plazo de 67 meses (Experian, Q4 2025), lo que deja los préstamos estándar fuera del alcance de muchos compradores con dificultades de crédito.
- El historial de pagos es el factor crediticio más importante, cerca del 35% de un puntaje FICO, según FICO y Equifax. Por eso los compradores ahora buscan activamente concesionarios que reporten sus pagos.
La conclusión: el financiamiento interno ya no es solo un último recurso. Para millones de compradores es la manera más práctica de conseguir un auto confiable hoy y un perfil de crédito notablemente mejor mañana.
¿Puede obtener aprobación con mal crédito o sin crédito?
Sí. Esta es la razón principal por la que existe el financiamiento interno. Debido a que el concesionario no está atado al límite de crédito automatizado de un banco, puede aprobar a compradores que los prestamistas tradicionales rechazan. Coast to Coast Motors, por ejemplo, se especializa en gestionar préstamos automotrices para personas que han tenido problemas de crédito en el pasado y puede ayudar con casi cualquier situación crediticia.
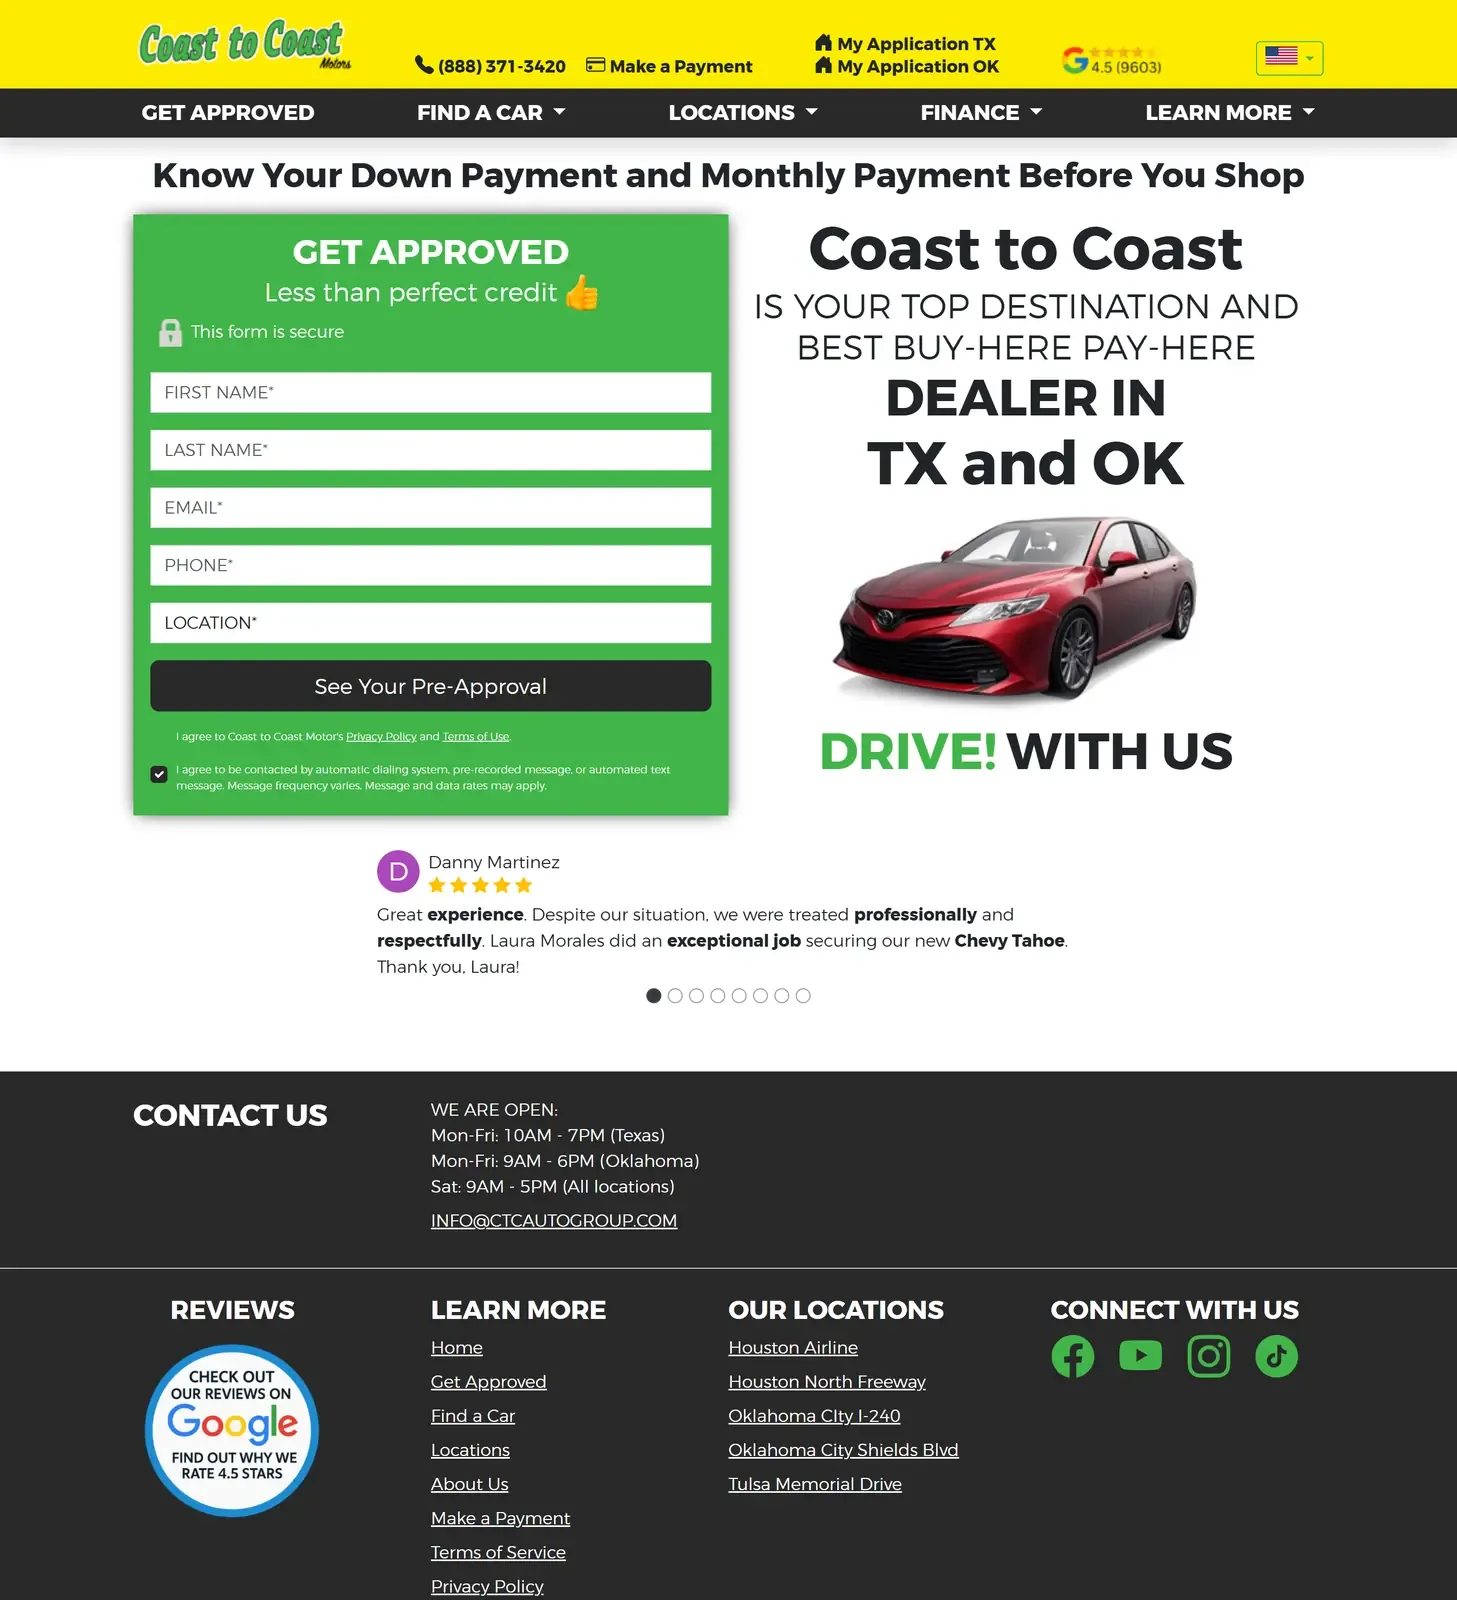 El formulario en línea de preaprobación de Coast to Coast Motors está diseñado para personas con crédito imperfecto.
El crédito sigue importando, pero no es un obstáculo definitivo. El concesionario evalúa su capacidad de pago actual: los ingresos estables, el tiempo en su empleo y el monto de su pago inicial tienen más peso que un número de hace tres o cuatro años. Como referencia, Experian define un puntaje “subprime” aproximadamente entre 580 y 619, y “deep subprime” por debajo de 580, el rango exacto que el financiamiento interno está diseñado para atender. Los compradores sin historial crediticio tradicional también suelen calificar, ya que la decisión se basa en los ingresos actuales y no en un expediente de crédito extenso.
Cómo el reporte de pagos ayuda a reconstruir su crédito
Esta es la parte que la mayoría de los compradores desconoce: no todos los lotes Buy Here Pay Here reportan sus pagos a las agencias de crédito. Si un concesionario no reporta, sus pagos puntuales no hacen nada por su puntaje de crédito; usted termina de pagar el préstamo y su expediente se ve igual que el día en que empezó.
Los concesionarios que sí reportan convierten el préstamo en una herramienta para construir crédito. Coast to Coast Motors reporta el historial de pagos a TransUnion todos los meses para ayudar a los clientes a reconstruir o establecer su crédito. A lo largo de un préstamo de 12 a 24 meses, ese historial constante puede mejorar significativamente un expediente limitado o dañado y, dado que el historial de pagos es el factor individual más grande en la mayoría de los puntajes de crédito, cada pago puntual cuenta. Si reconstruir su crédito es una de sus metas, confirme que el concesionario reporte y a qué agencia antes de firmar.
¿Qué documentos necesita para el financiamiento interno?
Usted necesita menos papeleo del que exige un banco y, por lo general, no necesita un largo historial crediticio. La lista de requisitos estándar es corta y se enfoca en comprobar que usted puede realizar los pagos.
- Identificación oficial vigente (licencia de conducir, identificación estatal o pasaporte)
- Comprobante de ingresos, talones de pago recientes o estados de cuenta bancarios / formularios 1099 si trabaja por cuenta propia
- Comprobante de domicilio, un recibo de servicios públicos, contrato de arrendamiento o estado de cuenta hipotecario a su nombre
- Comprobante de un número de teléfono activo, a veces un recibo telefónico reciente
- Pago inicial (enganche), en efectivo, tarjeta de débito o, en ocasiones, un vehículo a cuenta (trade-in)
- Referencias, algunas referencias personales con números de teléfono
Algunos compradores sin número de Seguro Social pueden financiar utilizando un ITIN (Número de Identificación Personal del Contribuyente) con prestamistas que lo acepten; confirme la aceptación con el concesionario antes de presentar su solicitud. Tener documentos claros y actualizados listos es el factor más importante para obtener la aprobación y salir manejando rápidamente.
Financiamiento interno vs. préstamos automotrices tradicionales: ¿cuál es el adecuado para usted?
Ninguna opción es universalmente mejor; atienden a diferentes compradores. Un préstamo tradicional de un banco o cooperativa de crédito suele ofrecer una tasa de interés más baja, pero solo si usted logra calificar. El financiamiento interno cambia una tasa más alta por acceso a la aprobación, rapidez y flexibilidad. La siguiente tabla detalla las diferencias en los factores que más importan.
| Factor | Financiamiento interno | Préstamo automotriz tradicional |
|---|---|---|
| Velocidad de aprobación | A menudo en menos de una hora | De horas a varios días |
| Requisitos de crédito | Se acepta mal crédito o sin crédito | Suele requerir crédito regular a bueno (620+) |
| Documentación | Identificación, comprobante de ingresos y de domicilio | Revisión completa de crédito, verificación de ingresos y a veces más |
| Pago inicial | Requerido; flexible según su presupuesto | Varía; un crédito sólido puede calificar con poco o nada de enganche |
| Flexibilidad de pago | Calendarios ajustados a su ciclo de pago; pagos en persona | Pago mensual fijo a un banco |
| Tasa de interés | Más alta (refleja el riesgo del prestamista) | Más baja para compradores calificados |
| Reconstrucción de crédito | Sí, cuando el concesionario reporta a una agencia | Sí, se reporta automáticamente |
 Coast to Coast Motors reporta los pagos a TransUnion cada mes, la diferencia clave para reconstruir su crédito.
El resumen honesto: si su crédito le permite calificar para un préstamo bancario a una tasa razonable, tómelo. Si no es así, o si ya fue rechazado, el financiamiento interno le permite obtener un vehículo confiable ahora y, en un concesionario que reporta como Coast to Coast Motors, puede reconstruir el crédito que le dará una mejor tasa la próxima vez.
Ventajas y desventajas del financiamiento interno
Como cualquier opción de financiamiento, tiene ventajas y compromisos reales. Conocerlos de antemano es lo que separa una compra inteligente de una de la que luego se arrepienta.
Ventajas
- Aprobación con mal crédito o sin crédito
- Aprobación rápida, a menudo completada en una sola visita
- Un pago inicial y calendario de pagos que se adaptan a su presupuesto
- Un camino para reconstruir el crédito cuando el concesionario reporta los pagos
- Un proceso más simple y menos intimidante que una solicitud bancaria
- Un solo lugar se encarga del auto y del financiamiento
Desventajas
- Tasas de interés más altas que las de un préstamo bancario preferencial
- La selección de vehículos se limita al inventario del concesionario
- Se requiere un pago inicial (no es un producto de $0 de enganche)
- Los plazos del préstamo suelen ser más cortos, lo que puede implicar pagos más altos
- El beneficio crediticio solo aplica si el concesionario reporta los pagos
¿Es el financiamiento interno adecuado para usted?
El camino de financiamiento adecuado depende casi por completo de su perfil de crédito. Si usted puede calificar para un préstamo bancario o de una cooperativa de crédito a una tasa justa, esa suele ser la opción más económica; si no puede, el financiamiento interno es lo que le permite obtener la aprobación. La siguiente tabla muestra la mejor opción típica según el tipo de comprador.
| Perfil del comprador | Rango de crédito típico | Mejor opción de financiamiento | Por qué |
|---|---|---|---|
| Buen crédito | 720+ | Préstamo tradicional de banco o cooperativa | Califica para las tasas más bajas; el financiamiento interno rara vez conviene |
| Crédito regular | 620-719 | Préstamo bancario primero, financiamiento interno como respaldo | Puede calificar con un banco, pero el financiamiento interno es más rápido si lo rechazan |
| Mal crédito | Menos de 620 | Financiamiento interno | Los bancos suelen rechazar; el financiamiento interno aprueba según ingresos y enganche |
| Sin crédito | Sin puntaje / expediente limitado | Financiamiento interno | Sin historial para evaluar en un banco; el financiamiento interno evalúa la capacidad de pago |
| Compradores con ITIN | Sin SSN | Financiamiento interno (donde acepten ITIN) | La mayoría de los bancos exigen SSN; algunos prestamistas internos aceptan ITIN, confirme primero |
Una regla práctica: los compradores con crédito regular siempre deben consultar primero un préstamo tradicional, porque la tasa suele ser más baja. Los compradores con mal crédito y sin crédito son el perfil principal para el financiamiento interno y, entre ellos, elegir un concesionario que reporte los pagos a una agencia es lo que convierte el préstamo en un escalón para avanzar en lugar de un callejón sin salida. Usted puede obtener una preaprobación en línea para ver a qué términos califica antes de decidir.
¿Qué pago inicial debe esperar?
Planee dar un pago inicial; el financiamiento interno no es un producto sin enganche, y cualquier concesionario que anuncie financiamiento subprime con “$0 de pago inicial” merece precaución. Un pago inicial razonable lo protege tanto a usted como al concesionario, y reduce tanto el monto financiado como el tamaño de sus pagos.
Los pagos iniciales comúnmente comienzan alrededor de $500 y aumentan según el precio del vehículo y su perfil general. Un pago inicial mayor suele abrir mejores términos, una selección más amplia de vehículos cuando usted explora el inventario disponible y un pago mensual más bajo, así que aporte tanto como pueda cómodamente sin vaciar su fondo de emergencias. Un auto a cuenta (trade-in) también puede contar para su pago inicial.
Errores comunes que cometen los compradores con el financiamiento interno
La mayoría de los problemas con el financiamiento interno se pueden evitar. Suelen surgir por apresurar la decisión o enfocarse en el número equivocado. Preste atención a lo siguiente:
- Comprar fijándose solo en el pago mensual. Un pago mensual bajo puede ocultar un plazo largo y un costo total elevado. Pregunte por el monto total que pagará y la tasa de interés, no solo por el pago mensual.
- No preguntar si el concesionario reporta a una agencia de crédito. Esta es la diferencia entre un préstamo que reconstruye su crédito y uno que no lo hace. Pregunte antes de firmar.
- Omitir la inspección del vehículo. Usted está comprando un auto usado. Haga una prueba de manejo y considere una inspección independiente en vehículos de mayor precio.
- Ajustar demasiado el presupuesto. Una reposición daña su crédito aún más que la situación en la que comenzó. Elija un pago que pueda cubrir en su peor mes, no en el mejor.
- Ignorar el contrato de servicio opcional. Los vehículos usados con el tiempo necesitan reparaciones. Coast to Coast Motors ofrece un contrato de servicio opcional de 3 años o 36,000 millas con un deducible de $250; por ejemplo, evalúe la cobertura con calma en lugar de descartarla sin revisarla.
- No leer las divulgaciones. La tasa, el plazo y el costo total se divulgan por una razón. Léalos y haga preguntas hasta que todo quede claro.
¿Cómo encontrar el mejor concesionario con financiamiento interno cerca de usted?
El mejor concesionario con financiamiento interno es aquel que es transparente con sus términos, reporta sus pagos a una agencia de crédito y tiene una sólida reputación en su comunidad. No todos los lotes Buy Here Pay Here operan de la misma manera, por lo que unas cuantas preguntas y verificaciones puntuales separarán rápidamente a un concesionario justo de uno que conviene evitar.
Preguntas que debe hacer antes de firmar:
- ¿Reportan mis pagos a una agencia de crédito, y a cuál?
- ¿Cuál es el costo total de este préstamo, incluyendo intereses, y no solo el pago mensual?
- ¿Cuál es la tasa de interés (APR) y el plazo completo?
- ¿Qué pago inicial se requiere y puede contar un vehículo a cuenta (trade-in)?
- ¿Existen opciones de pago que se ajusten a mi calendario de sueldo?
- ¿Hay un contrato de servicio disponible y qué cubre?
Señales de alerta que debe evitar:
- Un concesionario que anuncia financiamiento subprime con “$0 de enganche” o “sin pago inicial”; un prestamista legítimo espera un pago inicial razonable.
- Negarse a entregar por escrito la tasa, el plazo y el costo total.
- Presión para decidir en el momento antes de que usted haya leído las divulgaciones.
- Respuestas vagas o evasivas sobre si los pagos se reportan.
- Vehículos vendidos sin oportunidad de hacer una prueba de manejo o inspección.
Qué comparar antes de firmar: el costo total (no el pago mensual), si el concesionario reporta a una agencia de crédito, la calidad y el historial del vehículo, y la reputación del concesionario. Dé mucho peso a la reputación, al tamaño y calidad del inventario, y a cómo trata el concesionario a los compradores después de la venta; todo eso indica si usted contará con respaldo durante la vida del préstamo.
Cómo conseguir el mejor trato: plan de acción para el comprador
Usted tiene más poder de negociación del que imagina, especialmente si se prepara antes de entrar al concesionario. Siga esta secuencia:
- Revise primero su propio crédito para saber dónde se encuentra y detectar errores. Usted tiene derecho a informes gratuitos de las principales agencias.
- Ahorre el mayor pago inicial que razonablemente pueda. Esto mejora sus términos y reduce su riesgo.
- Obtenga una preaprobación en línea para conocer sus términos probables antes de visitar el lote; comience con nuestro formulario de preaprobación.
- Reúna sus documentos (identificación, ingresos, domicilio, referencias) para que la aprobación sea rápida.
- Fije un límite estricto de pago basado en su presupuesto mensual y no lo exceda.
- Haga las dos preguntas clave: ¿Reportan los pagos a una agencia de crédito y cuál es el costo total de este préstamo?
- Inspeccione el vehículo y revise cada divulgación antes de firmar.
Financiamiento interno en Houston, TX
En Houston, tener un auto no es opcional. Los largos traslados de la zona metropolitana y la limitada cobertura de transporte público hacen que un vehículo confiable para el día a día sea la diferencia entre conservar un empleo y perderlo, y ese es exactamente el comprador al que sirve el financiamiento interno. Búsquedas como “financiamiento interno Houston” y “lote de autos con financiamiento interno cerca de mí” provienen en su mayoría de trabajadores que han sido rechazados por un banco pero aún necesitan cruzar la ciudad para llegar al trabajo.
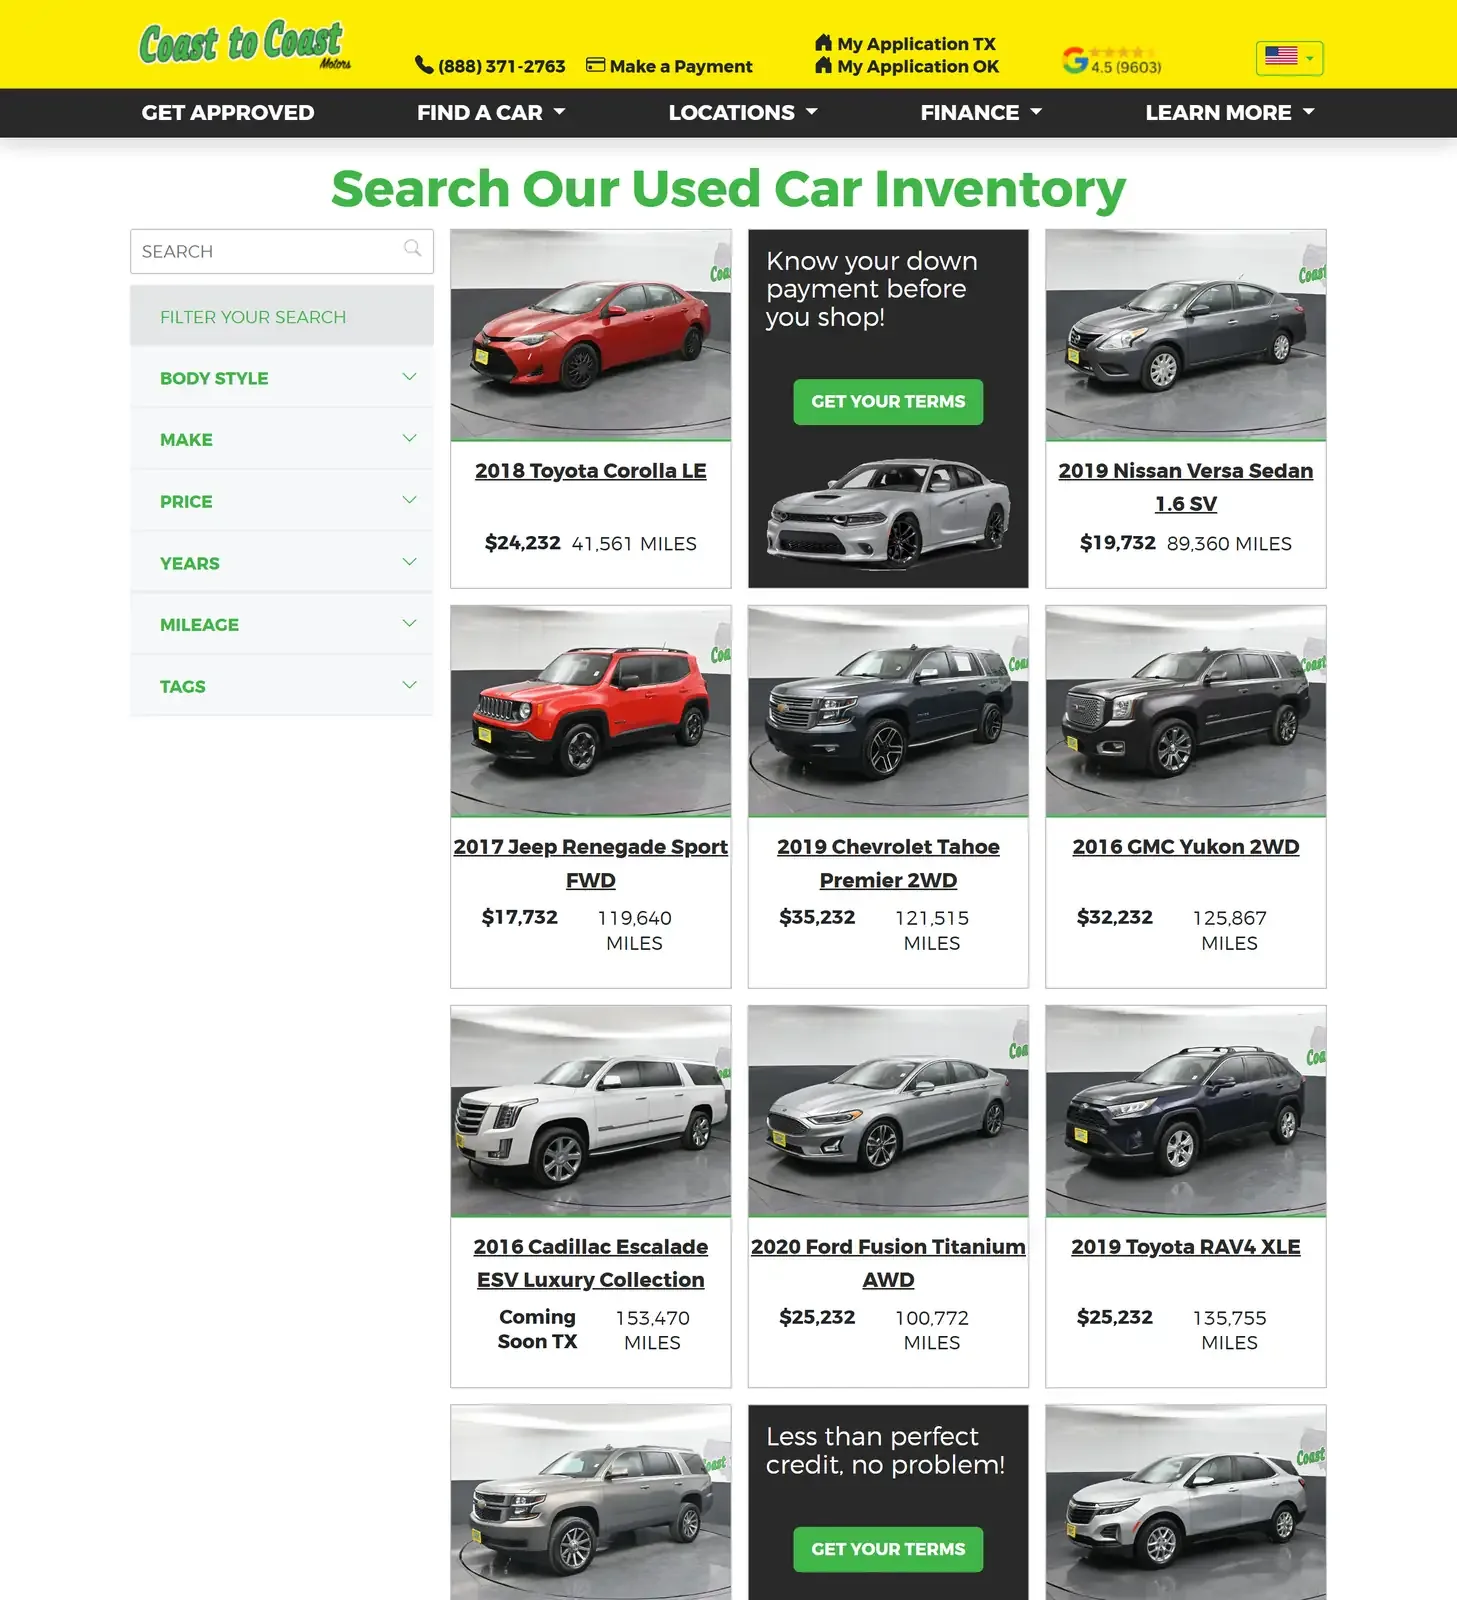 Explore el inventario de Houston en línea antes de visitar cualquiera de las dos sucursales.
Coast to Coast Motors cubre Houston con dos sucursales: la ubicación de North Freeway (8335 North Fwy) y la ubicación de Airline Drive (8220 Airline Dr). Ambas trabajan con casi cualquier situación de crédito y reportan sus pagos a TransUnion cada mes. El equipo también atiende a la gran comunidad hispanohablante de Houston en su propio idioma, para que los compradores que han tenido problemas de crédito en el pasado puedan solicitar con comodidad y construir crédito mientras pagan. Usted puede explorar el inventario de Houston (Texas) en línea antes de visitarnos.
Financiamiento interno en Oklahoma City, OK
Oklahoma City se extiende a lo largo de una zona metropolitana amplia y de baja densidad, por lo que el vehículo adecuado debe adaptarse a la distancia que usted realmente maneja: un sedán eficiente en combustible para cruzar la ciudad o una camioneta o SUV para trabajar fuera de los límites urbanos. Eso hace que la selección importe tanto como la aprobación. Los compradores que buscan “concesionario con financiamiento interno cerca de mí” quieren una verdadera variedad de vehículos, no simplemente lo que quede en un lote pequeño.
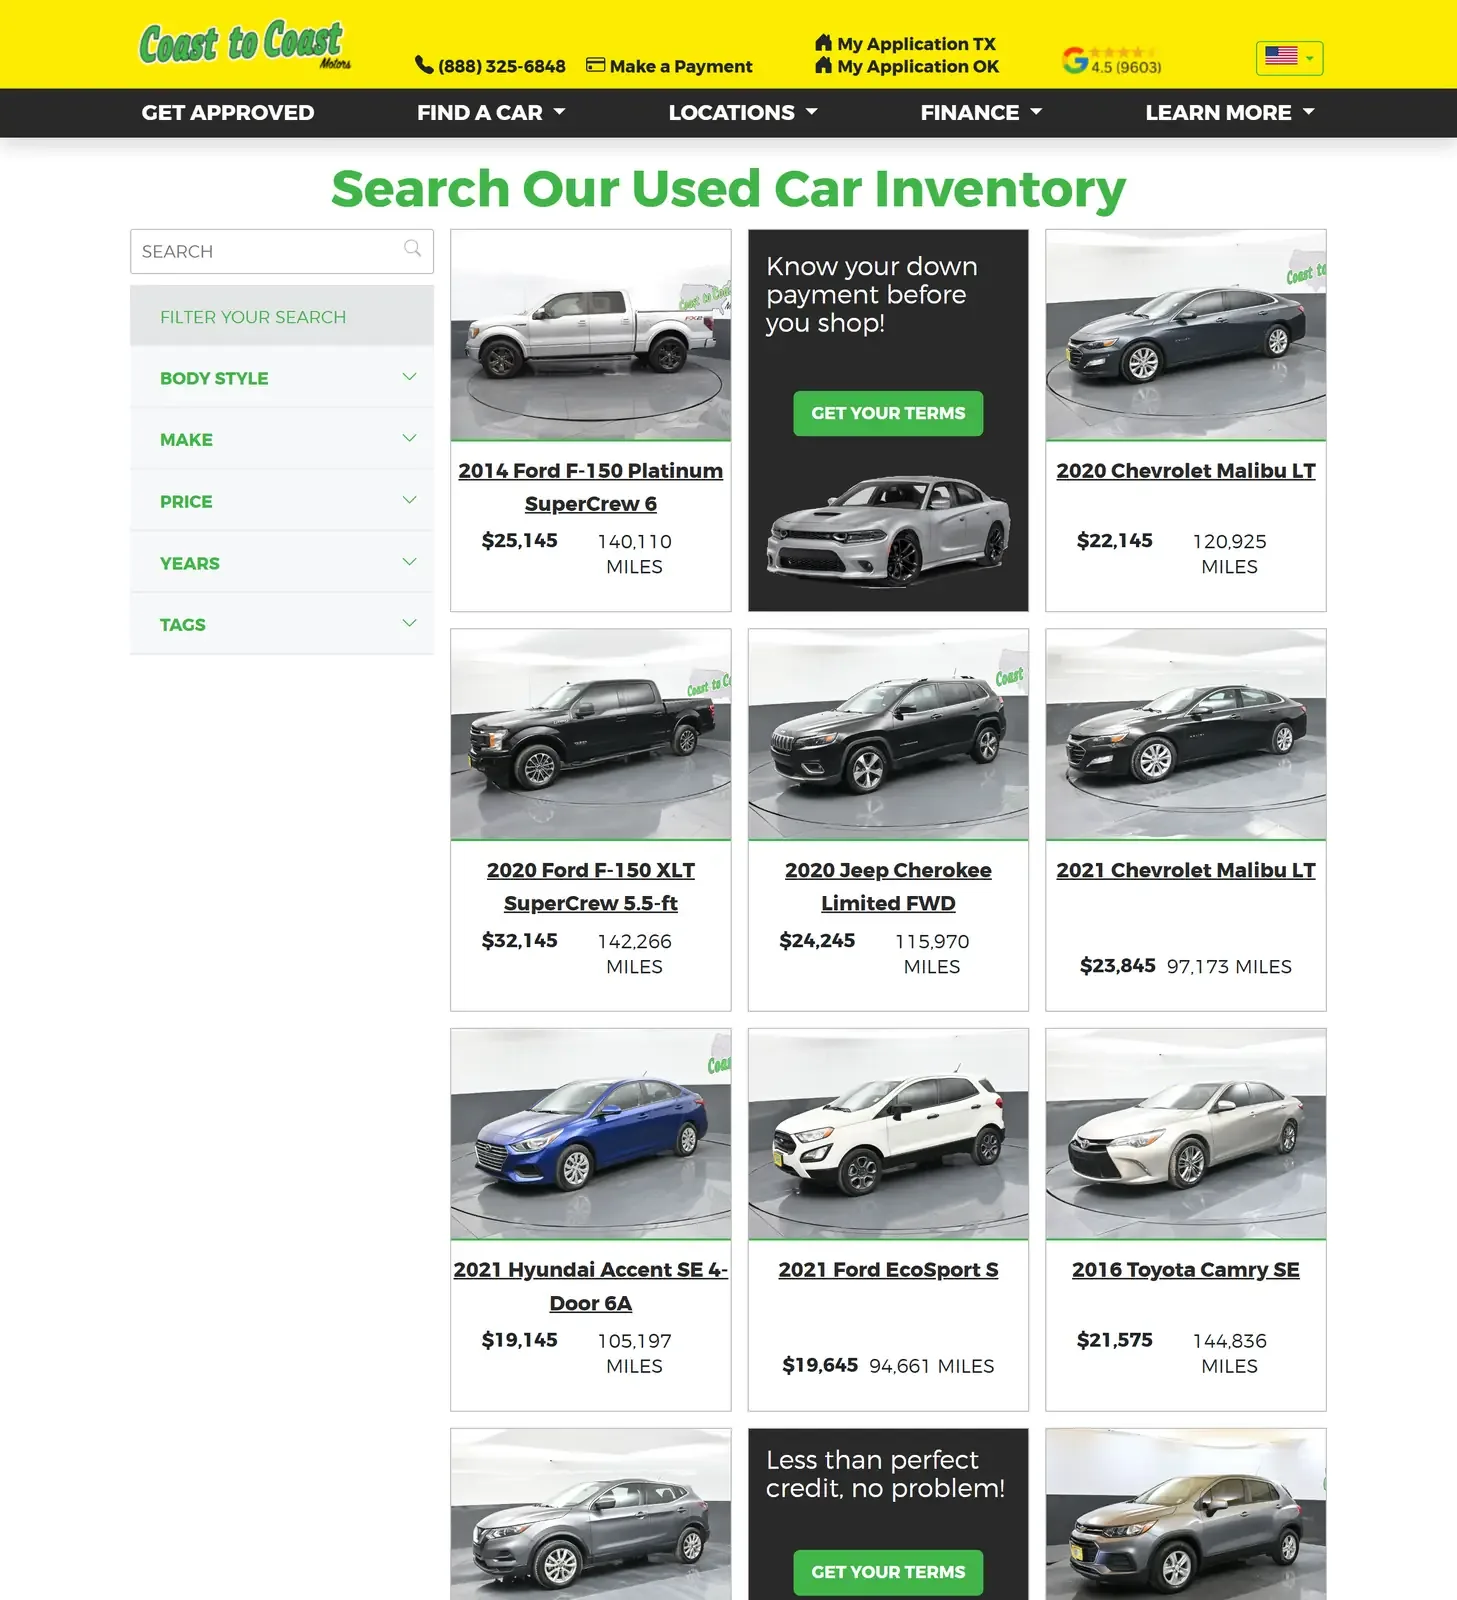 Más de 500 vehículos en el inventario del grupo brindan a los compradores de Oklahoma una selección real.
Coast to Coast Motors atiende a Oklahoma City desde dos sucursales, en I-240 y Shields Boulevard, respaldadas por su inventario de Oklahoma de más de 500 vehículos disponibles en línea. Esa amplitud permite a los compradores de OKC encontrar un auto acorde a su presupuesto y su recorrido diario, calificar según sus ingresos en lugar de su puntaje de crédito y hacer que sus pagos se reporten a TransUnion a medida que avanzan. Usted puede obtener una preaprobación en línea antes de visitar cualquiera de las sucursales.
Financiamiento interno en Tulsa, OK
Muchos compradores de Tulsa llegan a la sucursal de Memorial Drive de Coast to Coast Motors después de recibir un “no” en otro lugar: un banco, una cooperativa de crédito o un concesionario que solo financia crédito impecable. Una reposición pasada, un expediente limitado o una bancarrota no terminan la conversación aquí; la aprobación se basa en lo que usted puede pagar ahora, no en cuál era su puntaje hace tres años.
Lo que hace que esa segunda oportunidad valga la pena es la reconstrucción de crédito que la respalda. Coast to Coast reporta su historial de pagos a TransUnion todos los meses, por lo que un comprador de Tulsa que fue rechazado en otro sitio puede manejar un auto usado confiable y, con cada pago puntual, reconstruir de forma constante el crédito que provocó el rechazo inicial. Explore el inventario completo para ver qué hay disponible antes de su visita.
Puntos clave
- El financiamiento interno significa que el concesionario es el prestamista, por lo que puede aprobar a compradores que los bancos rechazan.
- Los compradores con mal crédito y sin crédito pueden calificar según sus ingresos y un pago inicial en lugar de un puntaje de crédito.
- Los compradores subprime ahora representan más del 22% del financiamiento de vehículos usados (Experian, Q4 2025); usted está lejos de ser el único.
- La aprobación es rápida, la mayoría de las solicitudes se completan en una sola visita.
- Espere dar un pago inicial, no es un producto de $0 de enganche.
- Pregunte si el concesionario reporta los pagos. Coast to Coast reporta mensualmente a TransUnion, lo que convierte el préstamo en una herramienta para reconstruir su crédito.
- Compare el costo total, no solo el pago mensual, y nunca financie más de lo que su presupuesto pueda cubrir.
¿Listo para ver para qué califica?
Una rápida preaprobación en línea le muestra sus términos probables en minutos, sin compromiso. Traiga su identificación, comprobante de ingresos y comprobante de domicilio, y podrá finalizar el trámite en la sucursal en la misma visita.
Obtenga su preaprobación en línea »
Preguntas frecuentes
¿Qué es el financiamiento interno? El financiamiento interno es un préstamo automotriz otorgado directamente por el concesionario de autos usados en lugar de un banco externo o cooperativa de crédito. El concesionario lo aprueba, establece sus términos y cobra sus pagos, lo que le permite trabajar con compradores que tienen dificultades de crédito.
¿Cómo funciona el financiamiento interno? Usted presenta su solicitud en el concesionario, verifica sus ingresos y domicilio con unos pocos documentos, elige su vehículo y pago inicial, revisa sus términos y sale manejando. Como no hay un prestamista externo, el concesionario toma la decisión en el momento, a menudo en la misma visita.
¿Puedo obtener aprobación con mal crédito? Sí. El financiamiento interno está diseñado específicamente para compradores con mal crédito. La aprobación se basa principalmente en sus ingresos actuales, estabilidad laboral y pago inicial en lugar de su puntaje de crédito, por lo que los problemas crediticios del pasado no representan un rechazo automático. Coast to Coast Motors puede ayudar con casi cualquier situación de crédito.
¿Puedo financiar un auto sin crédito? Sí. Los compradores sin historial crediticio pueden calificar porque el concesionario evalúa su capacidad de pago actual en lugar de depender de un expediente de crédito.
¿Puedo obtener financiamiento con un ITIN en lugar de un número de Seguro Social? Algunos concesionarios con financiamiento interno aceptan un ITIN (Número de Identificación Personal del Contribuyente) en lugar de un número de Seguro Social, aunque las políticas varían según el prestamista. Si usted no tiene un SSN, pregunte directamente al concesionario si puede financiar con un ITIN antes de presentar su solicitud.
¿Qué documentos necesito para el financiamiento? Por lo general, usted necesita una identificación oficial vigente, comprobante de ingresos (talones de pago o estados de cuenta bancarios), comprobante de domicilio (un recibo de servicios públicos o contrato de arrendamiento), un número de teléfono activo, referencias y su pago inicial. Tener estos documentos listos acelera la aprobación.
¿Cuánto tarda la aprobación del financiamiento? Por lo general, menos de una hora, y aún más rápido si usted completa la preaprobación en línea antes de su visita.
¿Es mejor el financiamiento interno que un préstamo bancario? Depende de su situación. Un préstamo bancario suele tener una tasa de interés más baja, pero solo si su crédito califica. El financiamiento interno ofrece acceso a la aprobación, rapidez y flexibilidad para los compradores que los bancos rechazan y, en un concesionario que reporta pagos, puede reconstruir el crédito que usted necesita para calificar para un préstamo bancario más adelante.
¿Cuánto pago inicial necesito? Se requiere un pago inicial; el financiamiento interno no es un producto de $0 de enganche, y cualquier oferta subprime “sin pago inicial” es una señal de alerta. Los pagos iniciales comúnmente comienzan alrededor de $500 y aumentan según el precio del vehículo y su perfil. Un pago inicial mayor reduce su pago mensual y suele mejorar sus términos, y un vehículo a cuenta (trade-in) puede sumarse a ese monto.
¿El financiamiento interno realmente mejorará mi puntaje de crédito? Puede hacerlo, pero solo si el concesionario reporta sus pagos a una agencia de crédito. Coast to Coast Motors reporta el historial de pagos a TransUnion todos los meses, de modo que cada pago puntual construye un historial positivo. Dado que el historial de pagos es el factor más importante en la mayoría de los puntajes de crédito, un préstamo de 12 a 24 meses puede mejorar de manera significativa un expediente limitado o dañado.
Fuentes
- Experian, State of the Automotive Finance Market (participación subprime en el Q4 2025; cifras promedio de préstamos de autos usados)
- Consumer Financial Protection Bureau, Préstamos para autos
- FICO, Qué contiene su puntaje de crédito (historial de pagos = 35%)
- Equifax, Qué es un puntaje FICO
- TransUnion, Conceptos básicos del puntaje de crédito
- Bankrate, análisis de puntaje de crédito / subprime, 2025
- NIADA, National Independent Automobile Dealers Association