
Coast to Coast Motors
¿Se puede comprar un auto sin crédito? (Guía completa 2026)
¿No tiene historial de crédito? Conozca cómo funciona el financiamiento sin crédito en 2026, qué documentos y enganche necesita y cómo construir su crédito.
Esta guía explica exactamente cómo los concesionarios evalúan a los compradores por primera vez, qué documentos necesitará, cuánto debe esperar dar de enganche, si necesita un co-firmante y cómo su primer préstamo de auto puede empezar a construir su crédito desde el primer día.
 Los concesionarios que ofrecen financiamiento interno pueden aprobar a compradores sin crédito y por primera vez según sus ingresos en lugar de un puntaje de crédito.
Respuesta rápida
Sí, usted puede comprar un auto sin crédito. La clave es solicitarlo en un concesionario que ofrezca financiamiento interno en lugar de depender de un banco tradicional. Los prestamistas internos lo aprueban según sus ingresos actuales, estabilidad laboral y de domicilio, y su enganche en lugar de un puntaje de crédito, por lo que los compradores por primera vez, recién graduados, inmigrantes y personas que siempre han pagado en efectivo pueden calificar. Espere llevar una identificación vigente, comprobante de ingresos, comprobante de domicilio y un enganche que comúnmente comienza alrededor de $500. Elija un concesionario que reporte los pagos a un buró de crédito, como Coast to Coast Motors, que reporta mensualmente a TransUnion en todo Texas y Oklahoma, y cada pago puntual comenzará a construir el crédito que usted no tenía. Usted puede obtener una preaprobación en línea antes de visitar el lote.
Puntos clave
- No tener crédito no es tener mal crédito. Un expediente en blanco no tiene nada negativo, por lo que suele ser más fácil de financiar que uno dañado.
- Los ingresos superan al puntaje. Los prestamistas internos aprueban según su capacidad de pago actual, que es exactamente lo que un comprador sin crédito puede demostrar.
- Se espera un enganche, que comúnmente comienza alrededor de $500. Tome cualquier oferta de “$0 de enganche, sin crédito” como una señal de alerta.
- Por lo general, usted no necesita un co-firmante para el financiamiento interno, aunque uno puede ayudar en una solicitud con historial muy limitado o ingresos bajos.
- Un ITIN funciona en lugar de un número de Seguro Social en los concesionarios que lo aceptan, lo que abre la aprobación a compradores sin SSN.
- Su primer préstamo de auto construye crédito siempre y cuando el concesionario reporte los pagos. Coast to Coast reporta a TransUnion todos los meses.
- Venga preparado: una identificación vigente, talones de pago recientes, comprobante de domicilio, referencias y su enganche pueden lograr su aprobación en una sola visita.
¿Se puede comprar un auto sin crédito?
Sí. Usted puede financiar un auto sin historial de crédito mediante el financiamiento interno, donde el concesionario es el prestamista y lo aprueba según sus ingresos y estabilidad en lugar de un puntaje de crédito. No existe ninguna ley que exija un puntaje de crédito para comprar un auto, y no hay un puntaje mínimo para un prestamista que no depende de uno.
La razón por la que no tener crédito se siente como un muro es que la mayoría de los préstamos de auto de bancos y cooperativas de crédito procesan su solicitud a través de un modelo automatizado. Ese modelo necesita un puntaje para predecir el riesgo y, cuando encuentra un expediente vacío, por lo general devuelve un rechazo por defecto. No lo está juzgando como riesgoso; simplemente no tiene datos que leer.
Un concesionario que financia internamente elimina ese callejón sin salida. En lugar de enviar su expediente a un evaluador externo, el concesionario toma la decisión por sí mismo, analizando si usted puede pagar cómodamente la mensualidad hoy. Ese cambio explica por qué un comprador por primera vez con dos talones de pago y un enganche modesto puede ser aprobado la misma tarde en que el sistema de un banco dijo que no. Coast to Coast Motors ofrece financiamiento interno exactamente para esta situación en sus tiendas de Texas y Oklahoma y puede trabajar con casi cualquier historial crediticio, incluso cuando no existe ninguno.
Sin crédito vs. mal crédito vs. expediente de crédito delgado
Antes que nada, conviene saber en cuál situación se encuentra usted realmente, porque los prestamistas tratan las tres de manera diferente. La gente suele confundirlas, pero no son el mismo problema.
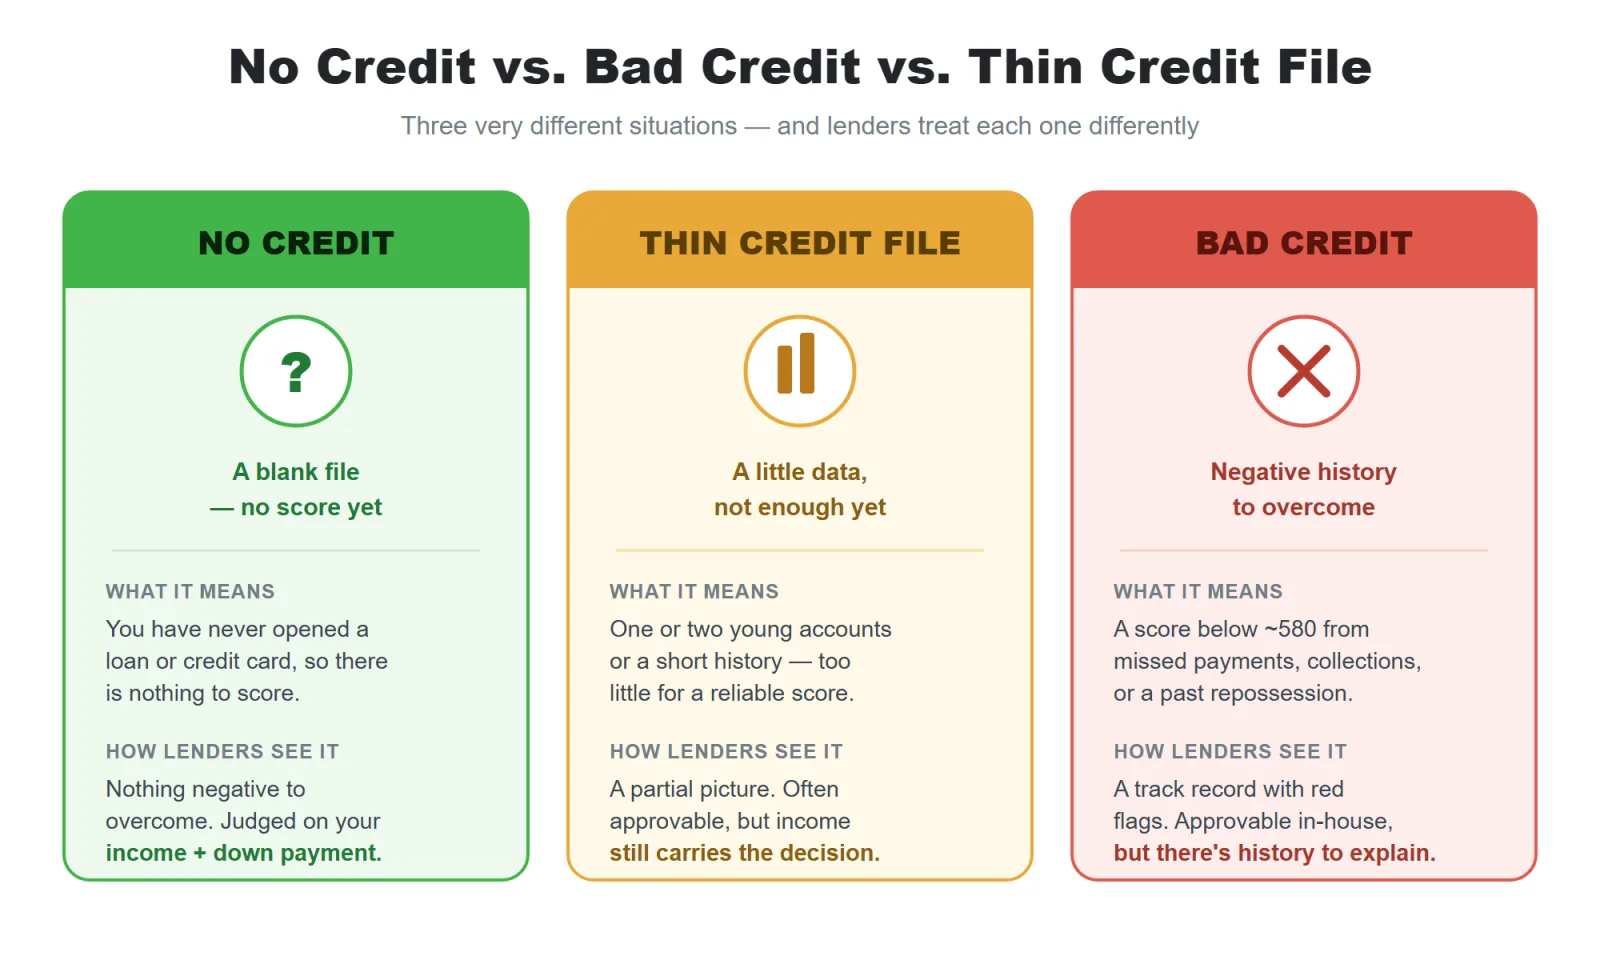 No tener crédito, tener un expediente delgado y tener mal crédito son tres situaciones distintas, y los prestamistas interpretan cada una de manera diferente.
- Sin crédito significa que usted nunca ha abierto un préstamo ni una tarjeta de crédito, por lo que los burós no tienen nada que calificar. El expediente está en blanco. No hay nada negativo que explicar, ni nada positivo todavía.
- Un expediente de crédito delgado significa que usted tiene una o dos cuentas recientes, o un historial corto, pero no suficiente actividad para que los modelos de calificación generen un número confiable. Es posible que vea un puntaje un mes y ninguno al siguiente.
- Mal crédito significa que usted tiene un historial que incluye señales de alerta: pagos atrasados, cuentas en cobranza o una reposesión previa. Aquí sí hay historial y juega en su contra.
La distinción importa porque cambia la forma en que un prestamista evalúa su solicitud.
| Situación | Lo que ve el buró | Cómo lo interpreta un prestamista | Mejor camino habitual |
|---|---|---|---|
| Sin crédito | Sin puntaje, sin cuentas | Un historial limpio, nada en su contra | Financiamiento interno basado en ingresos |
| Expediente delgado | 1-2 cuentas recientes, poca actividad | Un panorama parcial, generalmente viable | Financiamiento interno basado en ingresos |
| Mal crédito | Un puntaje, usualmente menor de 580, con notas negativas | Señales reales de riesgo que superar | Financiamiento interno o subprime |
Si su situación es de mal crédito en lugar de falta de crédito, la estrategia es diferente y la cubrimos a fondo en nuestras guías para comprar un auto con mal crédito en Texas y comprar un auto con mal crédito en Oklahoma. En el resto de esta guía nos enfocaremos en el comprador cuyo expediente está en blanco o casi en blanco.
¿Es mejor no tener crédito que tener mal crédito?
En la mayoría de las conversaciones de financiamiento, sí: no tener crédito es un punto de partida más sencillo. La diferencia radica en aquello a lo que el prestamista debe reaccionar: el mal crédito le entrega una razón documentada para dudar, mientras que la falta de crédito le entrega una página en blanco.
Esa página en blanco es la razón por la que una solicitud sin crédito suele avanzar más rápido que una con mal crédito e ingresos idénticos. No hay ninguna reposesión ni cuenta en cobranza que explicar, por lo que la revisión es más corta y hay menos trámites. El único aspecto en el que el mal crédito a veces tiene ventaja son los datos, ya que un puntaje bajo sigue siendo un puntaje, y algunos prestamistas prefieren leer un historial inestable antes que ninguno.
Sin embargo, lo que la falta de crédito no le consigue es una tasa de interés preferencial (prime). Sin historial previo, a usted se le sigue asignando un precio de prestatario de mayor riesgo, así que espere una tasa superior a la que obtendría alguien con crédito establecido por el mismo auto. Ese es el intercambio honesto: no tener crédito rara vez bloquea la aprobación como puede hacerlo el mal crédito, pero tampoco desbloquea el financiamiento más barato. El resto de esta guía trata sobre cómo convertir esa página en blanco en una positiva para que su próximo préstamo sea más económico que este.
Por qué a los prestamistas en realidad les agradan algunos compradores sin crédito
Hay algo que los concesionarios rara vez dicen en voz alta: un comprador sin crédito y con un empleo estable puede ser un cliente genuinamente bueno, no un riesgo que simplemente toleran. Todo se reduce a dos tipos de cálculo.
El primero es el cálculo de riesgo. Un comprador por primera vez que tiene empleo y no carga con otros préstamos presenta una relación limpia entre deudas e ingresos, que es una de las cifras que más le importan a un prestamista. Ninguna otra deuda compite por ese sueldo y no existe ningún registro de haber abandonado una obligación. Si compara eso con un solicitante de crédito muy dañado que arrastra años de problemas antiguos, el expediente sin crédito suele ser la apuesta más segura, con o sin puntaje.
El segundo no tiene nada que ver con este préstamo en particular. Un concesionario que financia su primer auto y lo reporta está, en la práctica, inaugurando su historial de crédito, y los compradores recuerdan quién hizo eso. En un negocio que funciona gracias a las compras repetidas y las recomendaciones, el comprador por primera vez aprobado hoy es el auto a cuenta del próximo año, el segundo vehículo después de ese y el compañero de trabajo recomendado. Los concesionarios independientes, el segmento representado por la National Independent Automobile Dealers Association (NIADA), crearon el modelo de financiamiento interno en torno a este cliente exacto, razón por la cual no tener crédito lo coloca en su mercado principal en lugar de al final de la fila.
Cómo evalúan los concesionarios a los compradores sin crédito
Sin un puntaje en el cual apoyarse, un prestamista interno evalúa si usted puede pagar la mensualidad y si su situación es lo bastante estable para seguir pagándola. El puntaje de crédito se reemplaza por un conjunto de señales prácticas.
Esto es lo que realmente influye en la decisión:
- Ingresos. Cuánto gana usted y con qué regularidad. Este es el factor individual más importante, porque responde a la única pregunta que importa: ¿puede usted hacer el pago?
- Estabilidad laboral. Cuánto tiempo lleva en su empleo. Dos años con un mismo empleador pesan más que un sueldo más alto que comenzó la semana pasada.
- Estabilidad de domicilio. Cuánto tiempo ha vivido en su dirección actual. Permanecer en un mismo lugar demuestra confiabilidad.
- Enganche. Cuánto dinero puede dar de pago inicial. Un enganche mayor reduce el riesgo del prestamista y demuestra compromiso.
- Deudas actuales. Sus obligaciones existentes frente a sus ingresos, para que el prestamista sepa que el nuevo pago se ajusta a su presupuesto.
- Referencias. Algunas personas que puedan dar referencias suyas, lo cual ayuda cuando no existe un historial crediticio que consultar.
Observe lo que no aparece en esa lista: un número de tres dígitos que no dice nada sobre si usted se presenta a trabajar. Por eso los ingresos suelen importar más que un puntaje para un comprador sin crédito. Un puntaje es una predicción de comportamiento; los ingresos son una prueba de capacidad. Cuando usted puede documentar ingresos constantes y un domicilio estable, le está entregando al prestamista la evidencia exacta que necesita para decir que sí.
 Sin puntaje de crédito, la aprobación depende de sus ingresos, estabilidad y enganche, detalles que usted puede documentar y conversar en el momento.
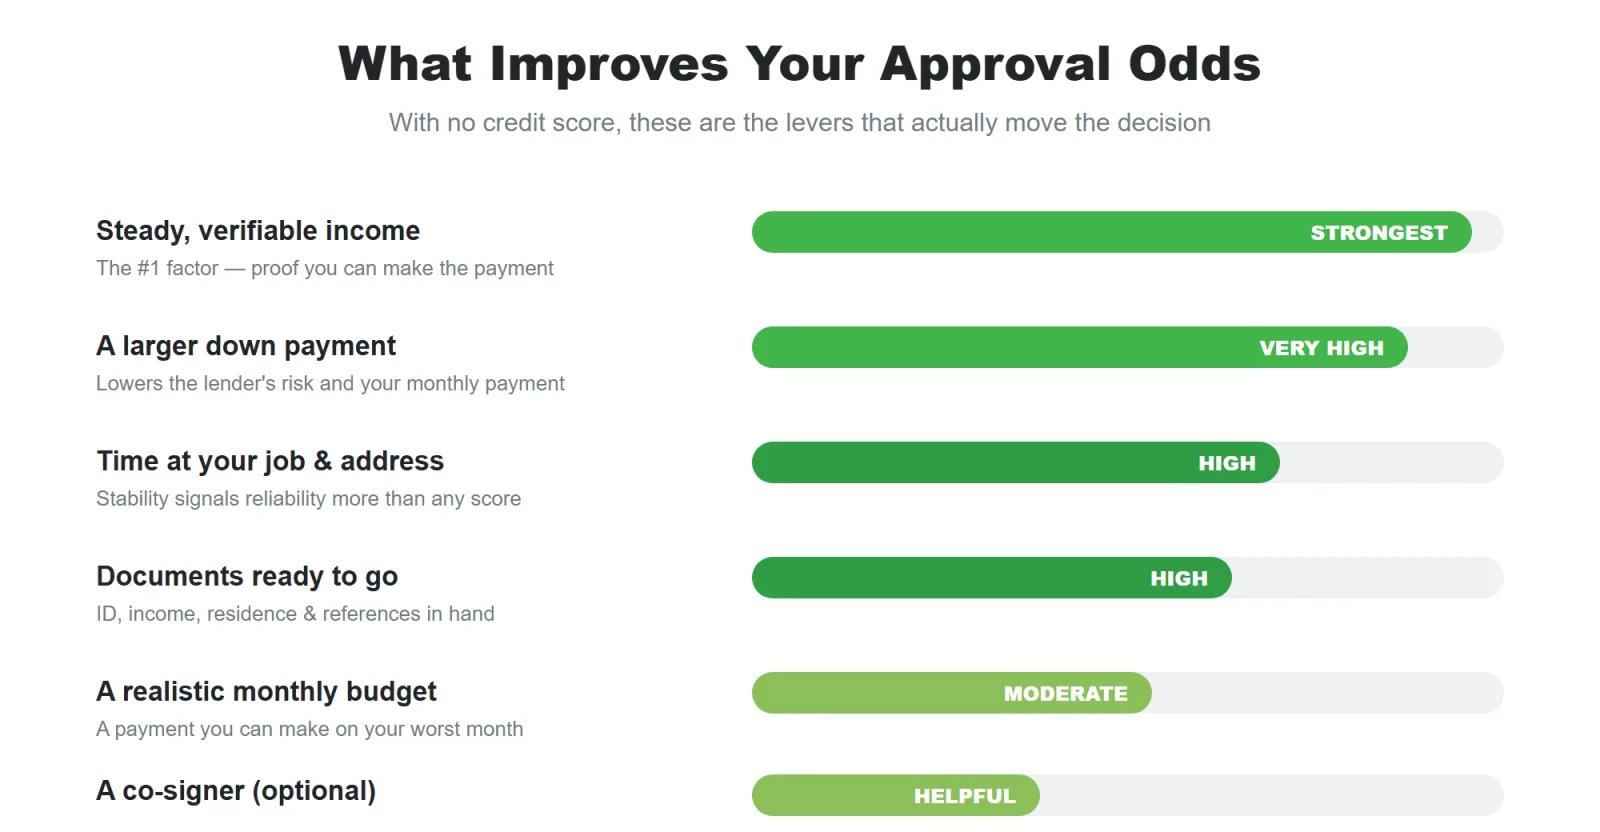 Los factores que un comprador sin crédito realmente puede controlar, clasificados según cuánto influyen en la decisión de aprobación.
Qué documentos necesitará
Traiga una identificación vigente, comprobante de ingresos, comprobante de domicilio, referencias y su enganche. La lista es corta porque el financiamiento interno está diseñado para verificar que usted puede pagar, no para escarbar en años de historial financiero.
Tenga listos estos documentos antes de presentar su solicitud:
| Documento | Ejemplos | Por qué es importante |
|---|---|---|
| Identificación oficial | Licencia de conducir, identificación estatal, pasaporte | Confirma su identidad |
| Comprobante de ingresos | Dos talones de pago recientes, estados de cuenta bancarios o formularios 1099 si trabaja por cuenta propia | Demuestra que usted puede realizar el pago |
| Comprobante de domicilio | Recibo de servicios públicos, contrato de arrendamiento o estado de cuenta hipotecario a su nombre | Confirma estabilidad y dirección |
| Número de teléfono activo | Un recibo telefónico reciente, en algunos casos | Medio de contacto y señal adicional de estabilidad |
| Referencias personales | Algunos nombres y números de teléfono | Sustituye la falta de historial crediticio |
| Enganche | Efectivo, tarjeta de débito o un auto a cuenta (trade-in) | Reduce el riesgo y mejora sus condiciones |
| SSN o ITIN | Cualquiera de los dos funciona en los concesionarios que aceptan ITIN | Lo identifica para el préstamo |
El factor más importante que usted controla aquí es la preparación. Llegar con documentos vigentes y coincidentes permite que el concesionario verifique sus datos rápidamente y, a menudo, complete todo en la misma visita. La Oficina para la Protección Financiera del Consumidor (CFPB) recomienda reunir la documentación de ingresos y domicilio antes de buscar auto, ya que esto le permite comparar condiciones reales en lugar de estimaciones aproximadas.
¿No tiene número de Seguro Social? Un ITIN (Número de Identificación Personal del Contribuyente) puede utilizarse en lugar de un SSN en los concesionarios que lo aceptan. Coast to Coast Motors acepta el ITIN, lo que abre la aprobación a muchos compradores por primera vez en las comunidades hispanohablantes de Houston y Oklahoma City que declaran impuestos con un ITIN en lugar de un SSN.
¿Cuánto enganche debe esperar pagar?
Planifique dar un enganche. Para los compradores sin crédito, comúnmente comienza alrededor de $500 y aumenta según el precio del vehículo. El enganche es normal y esperado; reduce la cantidad que usted financia, disminuye su pago mensual y le otorga capital inmediato sobre el auto.
Existe una razón por la que todo prestamista interno serio pide dinero de enganche: reduce el riesgo para ambas partes y demuestra que usted tiene un compromiso en el préstamo desde el primer día. Por eso también debe tener precaución con cualquier concesionario que anuncie “$0 de enganche” o “sin pago inicial” para un comprador sin crédito. Un prestamista legítimo espera un enganche razonable, y una oferta que lo omite suele ocultar un mal trato o un vehículo que no durará. Coast to Coast Motors requiere un enganche, con opciones flexibles que comienzan en montos bajos para que el costo inicial siga siendo realista.
Así es como la cantidad que usted da de enganche modifica el financiamiento de un vehículo típico de $12,000:
| Enganche | Monto financiado | Efecto en su préstamo |
|---|---|---|
| $500 (mínimo) | $11,500 | Menor costo inicial; pago mensual más alto |
| $1,500 | $10,500 | Pago mensual notablemente menor; solicitud más sólida |
| $2,500+ | $9,500 o menos | Pagos más bajos; mayor selección de vehículos; menor costo total |
Un vehículo dado a cuenta (trade-in) también puede contar para su enganche. La regla práctica es dar tanto como pueda cómodamente sin agotar los ahorros que necesitaría para una emergencia. Usted puede revisar vehículos y precios reales en el inventario de Texas y el inventario de Oklahoma antes de decidir cuánto llevar.
¿Puede obtener la aprobación sin un co-firmante?
Sí. La mayoría de los compradores sin crédito obtienen la aprobación mediante financiamiento interno sin un co-firmante, porque la decisión se basa en sus propios ingresos y estabilidad en lugar del crédito de otra persona.
Un co-firmante (o aval) es una persona que acepta asumir la responsabilidad del préstamo si usted no puede pagar. Los bancos recurren a ellos para los solicitantes sin crédito porque el puntaje del co-firmante llena el vacío en su modelo de calificación. Dado que la aprobación interna ya se apoya en sus propios ingresos en lugar de un puntaje, ese vacío no existe y una segunda persona suele ser innecesaria.
Donde un co-firmante sigue siendo útil es en los casos límite. Si sus ingresos están un poco ajustados para el vehículo que desea, si solo lleva uno o dos meses en su empleo, o si busca un auto más grande o más reciente de lo que sus cifras respaldan por sí solas, un co-firmante o co-comprador con ingresos estables puede inclinar un expediente dudoso a su favor y, en ocasiones, mejorar sus condiciones. Véalo como una opción de respaldo, no como un requisito que deba cumplir primero. Si no está seguro de cuál es su caso, la respuesta más rápida es iniciar una preaprobación y ver si sus números se sostienen por sí mismos.
Cómo ayuda el financiamiento interno a los compradores sin crédito
El financiamiento interno significa que el concesionario es su prestamista, aprobando y administrando el préstamo directamente en lugar de enviarlo a un banco. Ya explicamos antes por qué esto permite la aprobación sin crédito; lo que vale la pena añadir aquí es que no todos los lotes de financiamiento interno son iguales, y las diferencias importan mucho más cuando usted aún no tiene crédito que lo respalde.
“Buy Here Pay Here (compre aquí, pague aquí)” representa la misma idea básica, y la etiqueta abarca desde concesionarios reconocidos hasta lotes que usted debería evitar por completo. Como un comprador sin crédito está construyendo un expediente desde cero, el prestamista que usted elija se convertirá en el primer registro de su informe crediticio, por lo que vale la pena elegirlo con cuidado. Evalúe cualquier concesionario de financiamiento interno con estas cuatro preguntas antes de firmar y podrá distinguir entre uno que construye su crédito y un callejón sin salida. Esta es también la lista práctica detrás de nuestra guía detallada sobre cómo funciona el financiamiento interno en los concesionarios de autos usados.
- ¿Reportan sus pagos a un buró de crédito? Esta es la pregunta más importante de la lista. Si un concesionario no reporta, el préstamo no podrá construir su crédito sin importar cuán puntualmente lo pague. Coast to Coast reporta a TransUnion todos los meses.
- ¿El enganche es razonable, en lugar de cero o excesivo? Un enganche justo y transparente es normal. Un gancho de “$0 de enganche” o la exigencia repentina de la mitad del precio del auto son señales para detenerse.
- ¿Puede ver la tasa, el plazo y el costo total por escrito? Las cifras reales, presentadas desde el principio, son la marca de un prestamista que espera volver a verlo como cliente, no de uno que espera que usted no lea la letra pequeña.
- ¿Hay un inventario real para elegir? Una selección genuina significa que usted puede elegir un auto que se adapte a su vida, en lugar de conformarse con el único vehículo que arranca en un lote de cinco autos.
Si un concesionario cumple con esos cuatro puntos, el financiamiento interno deja de ser un último recurso y se convierte en lo que debe ser para un comprador por primera vez: una aprobación que puede obtener hoy y que además abre su expediente de crédito.
¿Financiar su primer auto puede construir su crédito?
Sí. Un primer préstamo de auto es una de las formas más confiables de construir crédito desde cero, siempre que el concesionario reporte sus pagos a un buró de crédito. Aquí es donde la situación de un comprador sin crédito se convierte en una verdadera ventaja.
Los puntajes de crédito se construyen principalmente sobre el historial de pagos. Según FICO, el historial de pagos es el factor individual más importante en su puntaje, representando alrededor del 35%. Cuando usted no tiene expediente, no tiene historial de pagos que mostrar. Un préstamo de auto que se reporta cada mes llena ese vacío directamente: cada pago puntual añade una marca positiva a un expediente que antes estaba vacío.
Así es como suele evolucionar el proceso, suponiendo que usted pague a tiempo:
| Plazo | Lo que suele ocurrir |
|---|---|
| Mes 1 | Su préstamo aparece en su informe de crédito; puede empezar a formarse un puntaje |
| Meses 3-6 | Un expediente delgado cobra fuerza; usted suele pasar de “sin puntaje” a tener un puntaje real |
| Meses 6-12 | Un patrón de pagos puntuales establece un historial positivo |
| Meses 12-24 | Los pagos constantes pueden respaldar mejores condiciones en su próximo préstamo o tarjeta |
La condición clave, una vez más, es el reporte. Un préstamo solo construye crédito si el prestamista envía su historial de pagos a un buró. Coast to Coast Motors reporta los pagos a TransUnion todos los meses, lo cual es una diferencia real y verificable frente a algunos lotes Buy Here Pay Here que no reportan nada. Para un comprador sin crédito, ese reporte es todo el objetivo: es el mecanismo que lo lleva de un expediente vacío a uno establecido, un pago a la vez. El programa de financiamiento está diseñado en torno a ello.
 En un concesionario que reporta al buró, salir manejando también es el momento en que comienza su primer historial de crédito.
Mitos comunes sobre no tener crédito
La diferencia entre no tener crédito, tener mal crédito y tener un expediente delgado ya se explicó arriba. Lo que detiene a la mayoría de los compradores por primera vez preparados no es la confusión sobre los términos, sino un puñado de creencias que los desaniman a presentar su solicitud. Esto es lo que realmente es cierto, con los detalles que suelen omitirse.
| Mito | Realidad |
|---|---|
| “Debo esperar a construir crédito antes de comprar un auto.” | Usted no puede construir crédito sin una cuenta que reporte a los burós, y para la mayoría de los compradores por primera vez un préstamo de auto reportado es esa primera cuenta. Esperar a “construir crédito primero” es un círculo vicioso; el auto financiado suele ser lo que lo rompe. |
| “Un préstamo sin crédito siempre tiene una tasa de interés excesiva.” | Su tasa será más alta que la de un prestatario con crédito excelente, pero no es automáticamente abusiva ni permanente. Después de unos 12 meses de pagos puntuales y un puntaje real, muchos compradores refinancian el mismo auto a una tasa menor. |
| “Si un prestamista me rechaza, todos lo harán.” | Los prestamistas usan reglas distintas. El sistema automatizado de un banco puede rechazar un expediente en blanco que un concesionario con financiamiento interno aprobaría por ingresos esa misma tarde. Un rechazo dice más sobre el modelo de ese prestamista que sobre usted. |
| “Financiar un auto dañará automáticamente mi crédito.” | La solicitud produce una pequeña baja temporal por la consulta de crédito. Después de eso, cada pago puntual reportado al buró construye su puntaje, por lo que un préstamo pagado según lo acordado le ayuda mucho más de lo que le costó la consulta inicial. |
| “Necesito un historial laboral largo e impecable antes de solicitar.” | Los ingresos actuales verificables importan más que los años de antigüedad. Un sueldo estable que usted pueda documentar, incluso con pocos meses en el empleo, puede respaldar la decisión; una larga antigüedad ayuda, pero no es una barrera obligatoria. |
| “No se puede usar un ITIN para financiar un auto.” | Muchos concesionarios, incluido Coast to Coast, aceptan un ITIN en lugar de un SSN. Y dado que el ITIN está vinculado a un registro fiscal, sus declaraciones de impuestos presentadas pueden servir también como comprobante de ingresos si trabaja por cuenta propia. |
Errores comunes que cometen los compradores por primera vez
La mayoría de los problemas al comprar un auto sin crédito provienen de la falta de preparación o de fijarse en la cifra equivocada. Estos son los errores que conviene evitar.
- Comprar fijándose únicamente en el pago mensual. Un pago mensual bajo puede ocultar un plazo muy largo y un costo total elevado. Pregunte por el total que pagará y la tasa de interés (APR), no solo por la mensualidad.
- Alargar el plazo del préstamo solo para reducir el pago. Un plazo de 72 u 84 meses hace que cualquier pago parezca accesible, pero mantiene su préstamo con saldo negativo (debiendo más de lo que vale el auto) durante años y añade muchos intereses. Elija el plazo más corto cuyo pago pueda cubrir cómodamente.
- Presupuestar solo el pago del préstamo y nada más. El seguro, el registro, el combustible y el mantenimiento se suman al pago mensual, y una reposesión dañaría el mismo crédito que usted está construyendo. Ajuste todo el presupuesto a un mes de gastos apretados, no a su mejor mes.
- Omitir la prueba de manejo y la inspección. Usted está comprando un auto usado. Manéjelo y pague una inspección independiente en los vehículos de mayor precio antes de comprometerse.
- Firmar sin leer las cifras. Su tasa, plazo y costo total están detallados por una razón. Léalos y pregunte hasta que cada número quede claro.
Proceso de aprobación paso a paso
El proceso de aprobación sin crédito es breve: presente su solicitud, verifique sus ingresos e identidad, elija un vehículo, entregue su enganche y salga manejando mientras construye su crédito. Con sus documentos listos, suele completarse en una sola visita.
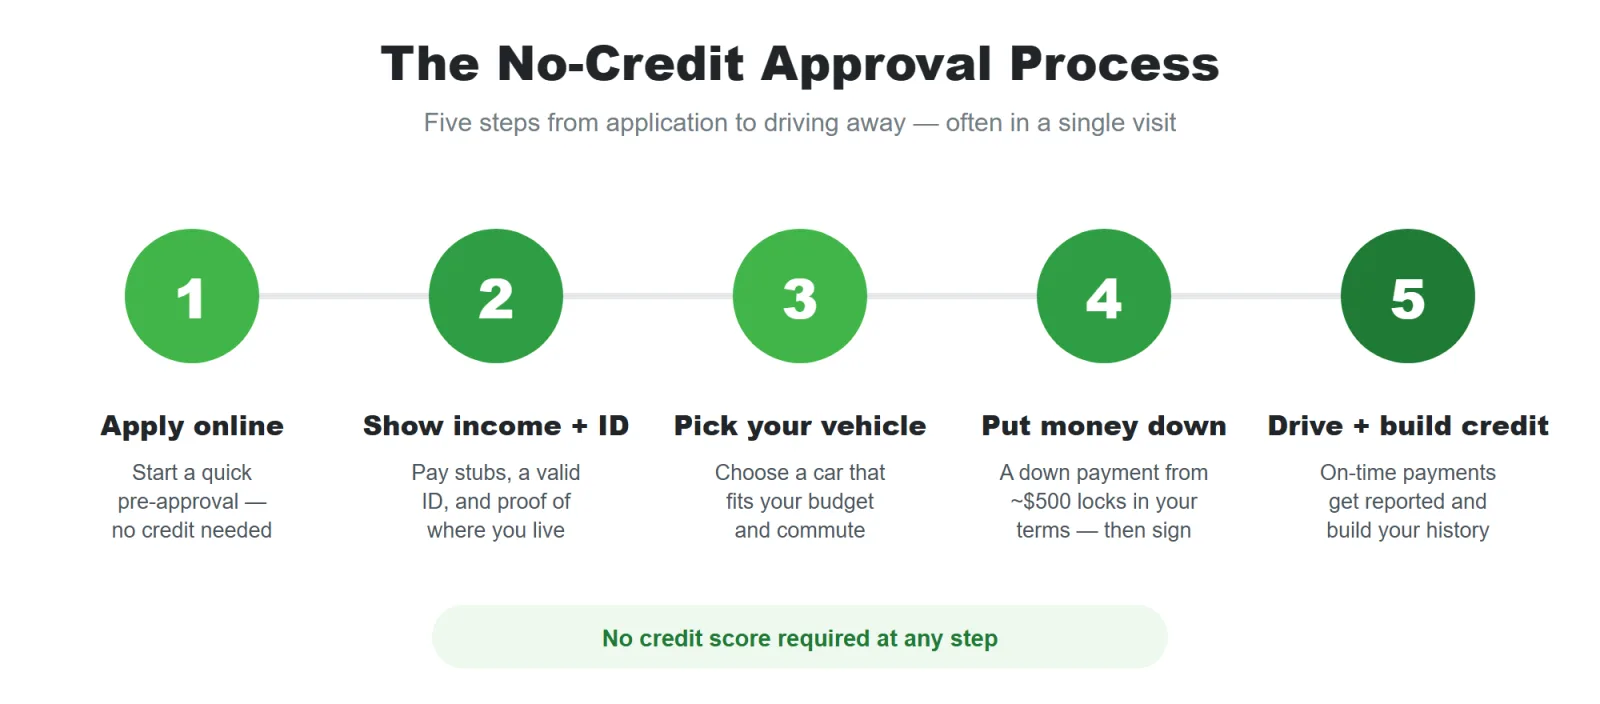 Cinco pasos desde la solicitud hasta salir manejando, sin necesidad de puntaje de crédito en ningún momento.
- Solicite en línea una preaprobación. Comience con un formulario rápido. Le indicará aproximadamente cuál es su situación sin acumular rechazos bancarios en su historial. Empiece con el formulario de preaprobación.
- Verifique sus ingresos e identidad. Presente sus talones de pago, una identificación vigente y un comprobante de domicilio. Esta es la base de una decisión sin crédito, por lo que tener documentos actuales agiliza todo el proceso.
- Elija su vehículo. Seleccione un auto que se ajuste a su presupuesto y a su recorrido diario dentro del inventario disponible. Ajustar el pago a lo que usted puede cubrir cómodamente lo mantiene dentro de lo que el prestamista aprobará.
- Entregue su enganche y firme. Un enganche, que comúnmente comienza alrededor de $500, asegura sus condiciones. Revise la tasa, el plazo y el costo total antes de firmar.
- Salga manejando y construya crédito. Realice sus pagos a tiempo; en un concesionario que reporta al buró, cada pago añade historial positivo a su expediente. Su primer préstamo de auto se convierte en la base de su crédito.
Escenarios reales de compradores
A veces, la manera más clara de entender cómo funciona esto es a través de los compradores que lo viven.
 Los compradores por primera vez y sin crédito, desde recién graduados hasta familias en crecimiento, son el cliente principal del financiamiento interno.
La recién graduada. Priya terminó sus estudios en Houston, comenzó un trabajo de tiempo completo hace tres meses y nunca ha tenido una tarjeta de crédito. Un banco no encontró ningún puntaje que leer y rechazó su solicitud. Ella solicitó financiamiento en un concesionario con financiamiento interno presentando sus dos primeros talones de pago y un enganche de $800; fue aprobada gracias a sus ingresos y su carta de oferta laboral, y regresó a casa en un sedán financiado. Sus pagos ahora se reportan al buró, por lo que el puntaje que nunca tuvo finalmente está comenzando a formarse.
El comprador que siempre pagó en efectivo. Robert, en Oklahoma City, siempre ha pagado todo en efectivo, incluidos sus últimos dos autos. A los 45 años, no tiene ningún expediente de crédito. Cuando quiso financiar una camioneta más reciente para distribuir el costo, los bancos trataron su expediente en blanco como un riesgo. En cambio, un prestamista interno evaluó su largo y estable historial laboral junto con sus ingresos constantes, lo aprobó y le dio una razón para empezar a construir un puntaje.
La compradora con ITIN. Marisol declara impuestos con un ITIN y no tiene número de Seguro Social, lo que detuvo su solicitud en todos los bancos donde intentó. Presentó su solicitud en un concesionario que acepta ITIN, llevó comprobante de ingresos y de domicilio, entregó su enganche y fue aprobada el mismo día. Ahora está construyendo crédito en los Estados Unidos por primera vez con cada pago puntual.
Comprar un auto sin crédito en Texas y Oklahoma
Nada de esto es exclusivo de un estado, pero si usted se encuentra en Texas u Oklahoma, aquí es donde puede comenzar. Coast to Coast Motors opera cinco sucursales en tres áreas metropolitanas: Houston (North Freeway y Airline Drive), Oklahoma City (I-240 y Shields Boulevard) y Tulsa (Memorial Drive), cada una diseñada en torno al enfoque para compradores por primera vez descrito a lo largo de esta guía.
La ventaja que destaca en áreas metropolitanas tan amplias es la variedad. Con más de 500 vehículos en toda la empresa, usted puede elegir un auto adecuado para las distancias que realmente recorre en lugar de conformarse con lo que haya en un solo lote. Usted puede explorar el inventario en línea, obtener una preaprobación antes de su visita o comunicarse con el equipo si tiene preguntas sobre cómo financiar su primer auto.
¿Listo para ver para qué califica?
Una rápida preaprobación en línea le muestra sus posibles condiciones en minutos y sin compromiso. Traiga su identificación, comprobante de ingresos y comprobante de domicilio, y con frecuencia podrá completar todo en la sucursal durante la misma visita, incluso si este es el primer préstamo de su vida.
Obtenga su preaprobación en línea »
Preguntas frecuentes
¿Se puede comprar un auto sin historial de crédito? Sí. Usted puede financiar un auto sin historial de crédito mediante el financiamiento interno, donde el concesionario lo aprueba según sus ingresos, estabilidad laboral y de domicilio, y su enganche en lugar de un puntaje de crédito. Si lleva una identificación vigente, comprobante de ingresos, comprobante de domicilio y un enganche, a menudo puede obtener la aprobación en una sola visita.
¿Es mejor o peor no tener crédito que tener mal crédito para comprar un auto? No tener crédito suele ser más fácil de financiar que tener mal crédito. Un expediente en blanco no contiene nada negativo, por lo que el prestamista solo necesita confirmar que usted puede pagar la mensualidad. El mal crédito añade un historial de pagos atrasados o una reposesión que el prestamista debe evaluar, lo que lo convierte en un punto de partida más difícil.
¿Necesito un número de Seguro Social para financiar un auto? No necesariamente. Muchos concesionarios, incluido Coast to Coast Motors, aceptan un ITIN (Número de Identificación Personal del Contribuyente) en lugar de un número de Seguro Social. Si usted declara impuestos con un ITIN, con frecuencia puede financiar un auto sin tener un SSN.
¿Cuánto enganche necesito si no tengo crédito? Se espera un enganche, que comúnmente comienza alrededor de $500 y aumenta según el precio del vehículo. Un enganche mayor reduce su pago mensual y fortalece su solicitud. Tenga cuidado con cualquier oferta de “$0 de enganche” dirigida a compradores sin crédito, ya que suele ser una señal de alerta.
¿Puedo ser aprobado sin un co-firmante si no tengo crédito? Sí. La mayoría de los compradores sin crédito son aprobados mediante financiamiento interno sin necesidad de un co-firmante, porque la decisión se basa en sus propios ingresos y estabilidad. Un co-firmante puede ayudar si sus ingresos son bajos o su antigüedad laboral es muy corta, pero no es un requisito.
¿Financiar mi primer auto me ayudará a construir crédito? Sí, siempre y cuando el concesionario reporte sus pagos a un buró de crédito. El historial de pagos es el factor más importante en su puntaje crediticio, por lo que los pagos puntuales de un préstamo reportado crean un historial positivo. Coast to Coast Motors reporta a TransUnion todos los meses, y así es como el primer préstamo de un comprador sin crédito le permite construir su historial.
Fuentes
- Oficina para la Protección Financiera del Consumidor (CFPB), Préstamos para autos y cómo obtener sus informes de crédito
- FICO, Qué compone su puntaje de crédito (historial de pagos = 35%)
- Experian, Cómo construir crédito desde cero
- Equifax, Cómo establecer crédito
- TransUnion, Conceptos básicos del puntaje de crédito
- NIADA, National Independent Automobile Dealers Association