
Coast to Coast Motors
Cómo comprar un auto con mal crédito en Texas (Guía 2026)
¿Mal crédito o puntaje de 500 en Texas? Conozca cómo comprar un auto en Houston en 2026: aprobación, enganche, documentos, impuestos y financiamiento interno.
Esta es la parte que la mayoría de los compradores en Texas no escucha: el mal crédito es una de las situaciones más comunes hoy en día, y existe un camino claro y comprobado para financiar un auto a pesar de ello. Esta guía está escrita para compradores de Texas, y de Houston en particular, y explica paso a paso cómo funciona en 2026: qué significa realmente “mal crédito” para un prestamista, si un puntaje de 500 puede ser aprobado, cuánto dar de pago inicial, cuánto cuesta realmente un auto usado en Texas una vez que se suman los impuestos y cargos, y cómo mejorar sus probabilidades antes de llenar una solicitud.
 Para los traslados diarios en Houston, donde depender del auto es indispensable, un vehículo usado confiable suele ser la diferencia entre conservar un empleo y perderlo.
Respuesta rápida
Usted puede comprar un auto con mal crédito en Texas presentando su solicitud en un concesionario que ofrezca financiamiento interno en lugar de depender de un banco. Estos concesionarios lo aprueban con base en sus ingresos actuales, estabilidad laboral y pago inicial en lugar de su puntaje de crédito, por lo que los puntajes en los 500, y los compradores sin ningún historial de crédito, aún pueden calificar. Planee llevar una identificación vigente, comprobante de ingresos, comprobante de domicilio y un pago inicial que comúnmente comienza alrededor de $500, más el impuesto sobre las ventas de Texas y los cargos adicionales al precio del vehículo. En un concesionario de Houston que reporta los pagos a una agencia de crédito, como Coast to Coast Motors (que reporta mensualmente a TransUnion), cada pago puntual también reconstruye su crédito. Usted puede obtener una preaprobación en línea antes de visitar el lote.
¿Qué se considera mal crédito al comprar un auto?
Por lo general, el mal crédito significa un puntaje FICO inferior a 580, mientras que el rango de 580 a 669 es tratado como “regular” o subprime por la mayoría de los prestamistas automotrices. No existe una línea oficial única, pero los rangos que aparecen a continuación son los que realmente utilizan los prestamistas en Texas para fijar el costo de un préstamo.
Los puntajes de crédito van de 300 a 850. FICO y Equifax los agrupan por niveles, y los prestamistas de autos fijan las tasas según cada nivel. Experian define “subprime” aproximadamente entre 580 y 619 y “deep subprime” como cualquier puntaje por debajo de 580, el rango exacto donde las aprobaciones bancarias se reducen y el financiamiento interno se vuelve la ruta realista.
| Nivel de crédito | Rango de puntaje FICO | Qué suele significar para un préstamo de auto |
|---|---|---|
| Deep subprime | 300-579 | La mayoría de los bancos rechazan; el financiamiento interno es la vía práctica |
| Subprime | 580-619 | Aprobable pero con tasas bancarias altas; el financiamiento interno suele ser más sencillo |
| Near prime / regular | 620-669 | Puede calificar en un banco, generalmente con una tasa más alta |
| Prime | 670-739 | Califica para tasas bancarias estándar |
| Super prime | 740-850 | Califica para las tasas más bajas disponibles |
Si usted se encuentra en los niveles más bajos, está lejos de ser el único. Aproximadamente 1 de cada 5 adultos en Estados Unidos tiene un puntaje de 620 o menos, según un análisis de Bankrate de 2025, y los prestatarios subprime representaron el 22.47% de todo el financiamiento de vehículos usados en el cuarto trimestre de 2025, de acuerdo con el informe State of the Automotive Finance Market de Experian, la mayor participación en un cuarto trimestre desde 2021. El mal crédito no es un problema aislado en Texas ni en ningún otro lugar; representa casi una cuarta parte del mercado de autos usados.
¿Puede comprar un auto con un puntaje de crédito de 500 en Texas?
Sí, y ocurre de forma habitual. Un puntaje de 500 se ubica en el nivel deep subprime, donde la mayoría de los bancos y cooperativas de crédito rechazan las solicitudes casi automáticamente. Sin embargo, los concesionarios de Texas que manejan su propio financiamiento aprueban a compradores en este nivel todos los días, porque no se rigen por ese mismo límite fijo.
Lo que cambia el resultado es quién toma la decisión. En un banco, un modelo con un umbral fijo de puntaje decide; si usted queda por debajo, la respuesta es no, sin importar qué tan estable sea su cheque de pago. En cambio, un concesionario con financiamiento interno evalúa lo que usted puede asumir de forma realista hoy: sus ingresos, su antigüedad en el trabajo y el efectivo que aporta como pago inicial. En ese cálculo, un 500, un 520 o un 540 es solo un dato más, no una puerta cerrada.
Es el mismo modelo que explicamos en nuestra guía sobre cómo funciona el financiamiento interno en los concesionarios de autos usados: el concesionario se convierte en el prestamista, por lo que establece sus propias reglas de aprobación. Coast to Coast Motors se especializa en gestionar financiamiento para compradores que han tenido problemas de crédito y puede ayudar con casi cualquier situación crediticia. La conclusión práctica para un comprador con puntaje de 500 en Houston o en cualquier parte de Texas: evite los rechazos bancarios y solicite donde un puntaje bajo sea esperado y no descalificante. Usted puede iniciar una preaprobación en línea para conocer sus términos antes de su visita.
Ejemplo real: Marcus, trabajador de almacén en el norte de Houston, tenía un puntaje de 508 después de una cuenta médica en cobranza y una reposición anterior. Dos bancos lo rechazaron. Presentó su solicitud en un concesionario Buy Here Pay Here (compre aquí, pague aquí) en Houston con dos meses de talones de pago y un pago inicial de $800, fue aprobado esa misma tarde y regresó a casa manejando un sedán financiado, con sus pagos reportándose ahora a una agencia de crédito y reconstruyendo el puntaje por el que lo habían rechazado inicialmente.
¿Puede obtener aprobación sin crédito?
Sí. Un expediente de crédito en blanco no es lo mismo que uno dañado y, a menudo, es el caso más sencillo de atender. Debido a que el financiamiento interno se construye en torno a lo que usted puede pagar hoy, tener poco o nada en su historial no se interpone en su camino.
La evaluación de un banco necesita un puntaje para medir el riesgo, de modo que cuando no hay expediente que leer, suele responder que “no”. Un concesionario con financiamiento interno no está limitado de esa manera. Los compradores primerizos, los conductores jóvenes, quienes se han mudado recientemente a Texas y las personas que siempre han pagado en efectivo pueden ser aprobados gracias a ingresos confiables y un pago inicial razonable.
Esto tiene una gran relevancia en Houston. Los compradores sin número de Seguro Social a menudo pueden financiar utilizando un ITIN (Número de Identificación Personal del Contribuyente) con prestamistas que lo acepten; Coast to Coast Motors acepta un ITIN en lugar de un SSN, lo que abre la aprobación a muchos compradores primerizos en la amplia comunidad hispanohablante de Houston, donde el equipo también atiende a los clientes en su propio idioma. Confirme la aceptación de ITIN con cualquier concesionario antes de solicitar y luego explore el inventario de Texas para encontrar un vehículo en su rango de presupuesto.
¿Qué documentos necesita?
Espere menos papeleo del que exige un banco. Dado que el financiamiento interno busca principalmente comprobar que usted puede mantenerse al día con los pagos, la lista de requisitos es corta: se apoya en sus ingresos y dónde vive, no en un largo historial financiero.
Lleve estos documentos para su solicitud:
- Identificación oficial vigente, licencia de conducir de Texas, identificación estatal o pasaporte
- Comprobante de ingresos, talones de pago recientes o estados de cuenta bancarios / formularios 1099 si trabaja por cuenta propia
- Comprobante de domicilio, un recibo de servicios públicos de Texas, contrato de arrendamiento o estado de cuenta hipotecario a su nombre
- Comprobante de un número de teléfono activo, a veces un recibo telefónico reciente
- Un pago inicial, en efectivo, tarjeta de débito o un vehículo a cuenta (trade-in)
- Referencias, algunas referencias personales con números de teléfono
- ITIN o SSN, un ITIN funciona en lugar del número de Seguro Social en los concesionarios que lo aceptan
El factor más importante para lograr una aprobación rápida es llevar estos documentos listos y actualizados. La Oficina para la Protección Financiera del Consumidor (CFPB) recomienda reunir la documentación de ingresos y domicilio antes de salir a buscar auto, porque le permite al prestamista verificar sus datos rápidamente y a usted comparar términos reales en lugar de estimaciones. Si entra a un lote en Houston con documentos en regla, a menudo podrá completar todo en una sola visita.
¿Cuánto pago inicial debe esperar?
Incluya un pago inicial en su presupuesto. Para los compradores con mal crédito, la cifra suele comenzar alrededor de $500 y sube según el precio del auto y el resto de su perfil. Cuanto más aporte de pago inicial, menos financiará, lo que reduce el pago mensual y suele abrir mejores términos y un conjunto más amplio de vehículos para elegir.
 El financiamiento interno aprueba según los ingresos y un pago inicial, no por un límite de puntaje crediticio, por lo que el trámite se centra en demostrar su capacidad de pago.
Todo prestamista subprime de buena reputación pide un pago inicial por el mismo motivo: reduce el riesgo para ambas partes y le da a usted capital sobre el vehículo desde el primer día. Tome los anuncios subprime de “$0 de enganche” o “sin pago inicial” como una señal de advertencia; un prestamista legítimo esperará un monto justo por adelantado. Coast to Coast Motors sí requiere un pago inicial, pero mantiene opciones flexibles y un punto de entrada bajo para que el costo inicial sea accesible.
Así es como un pago inicial modifica una compra financiada típica de $12,000:
| Pago inicial | Monto financiado | Efecto en su préstamo |
|---|---|---|
| $500 (mínimo) | $11,500 | Menor costo inicial; pago mensual más alto |
| $1,500 | $10,500 | Pago mensual notablemente menor; mejores términos probables |
| $2,500+ | $9,500 o menos | Pagos más bajos; mayor selección de vehículos; menor costo total |
Un vehículo a cuenta (trade-in) también puede contar para su pago inicial. La regla práctica: aporte tanto como pueda cómodamente sin agotar sus ahorros de emergencia. El préstamo promedio para un auto usado ahora es de aproximadamente $537 al mes sobre unos $27,500 financiados a un plazo de 67 meses (Experian, Q4 2025), por lo que todo lo que pueda aportar al inicio para reducir el saldo rinde frutos durante toda la vida del préstamo. Usted puede evaluar vehículos y precios reales en el inventario de Texas antes de decidir cuánto llevar.
Lo que realmente cuesta un auto usado con mal crédito en Texas
El precio de etiqueta es solo una parte de lo que usted pagará en Texas. Antes de definir su presupuesto, tome en cuenta los impuestos estatales y cargos que se agregan al momento de la venta; suelen tomar por sorpresa a muchos compradores primerizos y son los mismos tanto si su crédito es perfecto como si financia internamente.
Texas cobra un impuesto sobre las ventas y el uso de vehículos motorizados del 6.25% sobre el precio de venta del vehículo, según la Contraloría de Texas (Texas Comptroller), más los cargos estatales de título y registro. En un auto usado de $12,000, solo ese impuesto del 6.25% representa unos $750, dinero real que debe planificar además de su pago inicial.
| Costo | Qué esperar en Texas |
|---|---|
| Precio del vehículo | La mayor parte del inventario usado para mal crédito oscila entre $8,000 y $18,000 |
| Pago inicial | Comúnmente comienza alrededor de $500; un auto a cuenta puede sumarse |
| Impuesto de ventas vehicular | 6.25% del precio de venta (Texas Comptroller) |
| Título y registro | Cargos estatales de solicitud de título y registro anual |
| Pago mensual | Determinado por el precio, su pago inicial, el plazo y la tasa |
| Seguro | Requerido para financiar y manejar en Texas |
El número más importante en un auto financiado no es el pago mensual, sino el costo total durante la vida del préstamo, que incluye el precio más intereses, impuestos, título y cargos. Una cifra mensual baja puede ocultar un plazo largo y una tasa alta, así que pregunte siempre por el monto total que pagará y la tasa APR. El programa de financiamiento de Coast to Coast Motors está estructurado en torno a pagos que un presupuesto laboral realmente pueda sostener, con el reporte para reconstruir crédito integrado.
Cómo mejorar sus probabilidades de aprobación
Usted puede influir en una aprobación con mal crédito mucho más de lo que la mayoría de los compradores supone. La mayoría de los factores están a su alcance en las semanas previas a presentar la solicitud y, en conjunto, pueden convertir un expediente ajustado en un sí seguro.
- Revise primero su propio crédito. Usted tiene derecho a informes gratuitos de las principales agencias, y los errores son comunes. Disputar una cobranza o un saldo inexacto puede elevar su puntaje antes de solicitar. La CFPB explica cómo consultarlos y presentar disputas.
- Ahorre el mayor pago inicial que razonablemente pueda. Esta es la herramienta individual más eficaz para un comprador subprime, ya que reduce directamente el riesgo del prestamista.
- Reúna comprobantes de ingresos estables. La antigüedad en su empleo importa tanto como el monto. Dos talones de pago recientes del mismo empleador tienen un peso real.
- Tenga sus documentos listos. Llevar identificación, ingresos, domicilio y referencias en mano demuestra preparación y permite que el concesionario lo apruebe con rapidez.
- Considere un cofirmante o cocomprador. Un segundo solicitante con crédito más estable puede fortalecer un expediente limitado, aunque no es obligatorio para el financiamiento interno.
- Fije un presupuesto realista antes de buscar. Conocer su límite mensual, incluyendo los impuestos y cargos de Texas, lo mantiene en el rango que un prestamista aprobará con tranquilidad.
- Solicite donde el mal crédito sea esperado. Hacer una preaprobación en línea con un prestamista interno le indica sus términos reales sin dejar una cadena de rechazos bancarios en su expediente. Comience con el formulario de preaprobación.
Errores comunes que cometen los compradores
Casi todos los problemas que encuentran los compradores al adquirir un auto con mal crédito se pueden prevenir. Por lo general, se deben a apresurar el trato o enfocarse en la cifra equivocada. Preste atención a lo siguiente:
- Comprar fijándose solo en el pago mensual. Un pago mensual bajo puede ocultar un plazo largo y un costo total elevado. Pregunte por el monto total que pagará y la tasa de interés (APR), no solo por el pago mensual.
- Solicitar primero en una docena de bancos. Una ola de consultas duras puede afectar aún más un puntaje bajo, y los rechazos no lo acercan a obtener un auto. Presente su solicitud donde su nivel de crédito sea el cliente habitual.
- No preguntar si el concesionario reporta a una agencia de crédito. Esta es la diferencia entre un préstamo que reconstruye su crédito y uno que no le aporta nada. Pregunte antes de firmar.
- Confiar en una oferta subprime de “$0 de enganche”. Suele ser señal de un trato poco claro, costos ocultos o un vehículo que no durará. Espere un pago inicial razonable de cualquier prestamista legítimo.
- Olvidar los impuestos, el título y el registro de Texas. El impuesto sobre las ventas de vehículos motorizados del 6.25% y los cargos estatales se pagan en la venta; inclúyalos en su presupuesto para que no afecten su pago inicial.
- Omitir la inspección del vehículo. Usted está comprando un auto usado. Haga una prueba de manejo y considere una inspección independiente en vehículos de mayor precio.
- Estirar demasiado el presupuesto. Una reposición daña su crédito peor que el punto donde comenzó. Elija un pago que pueda realizar en su peor mes, no en el mejor.
Comprar un auto con mal crédito en Houston, TX
En Houston, tener un auto realmente no es opcional. Una zona metropolitana extensa, traslados largos y transporte público limitado convierten a un vehículo diario confiable en la herramienta que mantiene activo su ingreso, y los compradores con mal crédito sienten esa presión más que nadie. El camino viable aquí es un prestamista interno que apruebe según sus ingresos en lugar del límite de puntaje de un banco, y Houston ofrece opciones reales para ello.
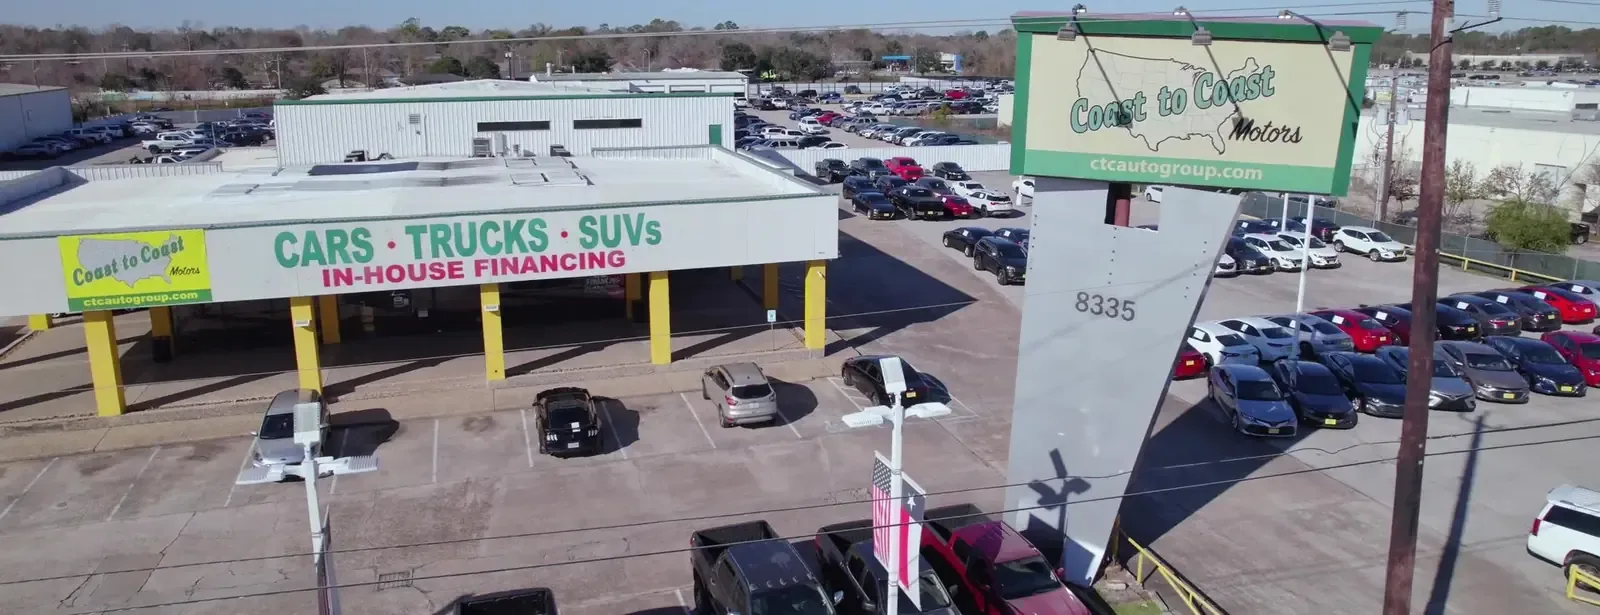 Coast to Coast Motors opera dos sucursales en Houston, en North Freeway y Airline Drive, ambas con financiamiento interno para mal crédito.
Coast to Coast Motors cubre Houston con dos sucursales: la ubicación de North Freeway en 8335 North Fwy y la ubicación de Airline Drive en 8220 Airline Dr. Ambas trabajan con casi cualquier situación de crédito, aceptan un ITIN en lugar de un SSN y reportan sus pagos a TransUnion todos los meses, para que un comprador de Houston con un expediente dañado pueda manejar un auto confiable ahora y reconstruir su crédito a medida que paga. Con más de 30 años sirviendo al área y más de 500 vehículos en inventario, las sucursales ofrecen a los compradores de Houston una selección real en lugar de conformarse con lo que quede en un lote pequeño, y el equipo también atiende a la comunidad hispanohablante de Houston en su propio idioma. Usted puede explorar el inventario de Houston (Texas) en línea antes de visitarnos, y nuestra guía de los mejores concesionarios Buy Here Pay Here en Houston muestra cómo se comparan las opciones locales.
Perfil del comprador: ¿qué camino se adapta a su crédito?
La ruta que más le conviene depende principalmente de dónde se ubique su crédito hoy. La siguiente tabla relaciona la mejor opción habitual con cada tipo de comprador; busque la fila que describa su caso y comience por ahí.
| Perfil del comprador | Rango de crédito típico | Mejor opción de financiamiento | Por qué |
|---|---|---|---|
| Buen crédito | 670+ | Préstamo tradicional de banco o cooperativa | Califica para las tasas más bajas; el financiamiento interno rara vez conviene |
| Crédito regular | 620-669 | Préstamo bancario primero, financiamiento interno como respaldo | Puede calificar en un banco, pero el financiamiento interno es más rápido si lo rechazan |
| Mal crédito | 500-619 | Financiamiento interno | Los bancos suelen rechazar; el financiamiento interno aprueba por ingresos y enganche |
| Crédito muy bajo / deep subprime | Menos de 500 | Financiamiento interno | La aprobación bancaria es rara; el financiamiento interno evalúa la capacidad de pago actual |
| Sin crédito | Sin puntaje / expediente limitado | Financiamiento interno | Sin historial para evaluar en un banco; el financiamiento interno evalúa los ingresos actuales |
| Compradores con ITIN (sin SSN) | Varía | Financiamiento interno (donde se acepte ITIN) | La mayoría de los bancos exigen SSN; Coast to Coast acepta ITIN |
Una pauta sencilla: si su crédito es regular, cotice primero un préstamo tradicional, ya que la tasa suele ser más baja. Los compradores con mal crédito, sin crédito y con ITIN están hechos directamente para el financiamiento interno y, dentro de ese grupo, elegir un concesionario que reporte a una agencia de crédito es lo que convierte el préstamo en un paso hacia adelante en lugar de un callejón sin salida.
¿Por qué importa tanto el detalle del reporte? El historial de pagos es el factor individual más grande en su puntaje de crédito, alrededor del 35%, según FICO. En un concesionario que reporta, un préstamo de 12 a 24 meses con pagos puntuales constantes puede mejorar de forma significativa un expediente limitado o dañado. El programa de financiamiento de Coast to Coast está construido en torno a ese reporte mensual a TransUnion, razón por la cual una compra con mal crédito aquí también funciona como un plan para reconstruir su crédito. Los concesionarios independientes, el segmento representado por la National Independent Automobile Dealers Association (NIADA), diseñaron este modelo precisamente para atender a los compradores que los bancos rechazan.
Puntos clave
- Mal crédito significa un puntaje FICO por debajo de 580 aproximadamente, mientras que de 580 a 619 se trata como subprime; los bancos en Texas endurecen requisitos o rechazan en este rango.
- Un puntaje de crédito de 500 aún permite comprar un auto en Texas a través de un concesionario con financiamiento interno que aprueba según sus ingresos, no solo su puntaje.
- No tener crédito también es aprobable; el financiamiento interno evalúa su capacidad de pago hoy, y un ITIN funciona en lugar de un SSN en concesionarios como Coast to Coast.
- Los compradores subprime representan más del 22% del financiamiento de vehículos usados (Experian, Q4 2025), por lo que usted está lejos de ser el único.
- Espere dar un pago inicial, que comúnmente comienza alrededor de $500; tome cualquier oferta subprime de “$0 de enganche” como una señal de alerta.
- Contemple los costos de Texas: el impuesto sobre las ventas de vehículos motorizados del 6.25% más el título y el registro se pagan en el momento de la venta, además del precio del auto.
- Pregunte si el concesionario reporta los pagos. Coast to Coast reporta mensualmente a TransUnion, convirtiendo el préstamo en una herramienta para reconstruir su crédito.
- Compare el costo total, no solo el pago mensual, y nunca financie más de lo que su presupuesto pueda cubrir.
 Con los documentos listos y un pago inicial en mano, muchos compradores de Houston regresan a casa manejando el mismo día en que solicitan.
¿Listo para ver para qué califica?
Una rápida preaprobación en línea le muestra sus términos probables en minutos, sin compromiso y sin el impacto de una serie de rechazos bancarios. Lleve su identificación, comprobante de ingresos y comprobante de domicilio a una sucursal de Houston y podrá finalizar el trámite en la misma visita.
Obtenga su preaprobación en línea »
Preguntas frecuentes
¿Cómo compro un auto con mal crédito en Texas? Presente su solicitud en un concesionario de Texas que ofrezca financiamiento interno en lugar de un banco. Estos concesionarios lo aprueban según sus ingresos actuales, estabilidad laboral y pago inicial en lugar de su puntaje de crédito, por lo que los compradores con mal crédito y sin crédito pueden calificar. Lleve una identificación vigente, comprobante de ingresos, comprobante de domicilio y un pago inicial, y a menudo podrá terminar en una sola visita en un lote de Houston.
¿Qué puntaje de crédito necesito para comprar un auto en Texas? No existe un puntaje de crédito mínimo legal para comprar un auto en Texas. Por lo general, los bancos piden 620 o más para ofrecer tasas estándar, pero el financiamiento interno no tiene un límite de puntaje fijo; aprueba según su capacidad de pago, por lo que los compradores con puntajes en los 500 y quienes no tienen puntaje aún pueden ser aprobados.
¿Puedo comprar un auto con un puntaje de crédito de 500 en Texas? Sí. Un puntaje de 500 es deep subprime, donde la mayoría de los bancos rechazan la solicitud, pero los concesionarios de Texas con financiamiento interno aprueban a compradores en este nivel de manera habitual. La decisión se apoya en sus ingresos y pago inicial, no solo en el puntaje.
¿Puedo obtener un préstamo de auto con mal crédito en Houston? Sí. Los préstamos automotrices para mal crédito existen específicamente para esta situación. A través del financiamiento interno en un concesionario de Houston como Coast to Coast Motors, la aprobación se basa en sus ingresos actuales y un pago inicial razonable en lugar de un límite de puntaje de crédito, por lo que los problemas crediticios del pasado no representan un rechazo automático.
¿Puedo comprar un auto sin crédito en Texas? Sí. No tener crédito suele ser más sencillo de trabajar que tener mal crédito. El financiamiento interno evalúa su capacidad de pago actual, de modo que un expediente de crédito limitado o vacío no es un obstáculo. Se puede usar un ITIN en lugar de un número de Seguro Social en los concesionarios que lo aceptan, incluido Coast to Coast Motors en Houston.
¿Cuánto pago inicial necesito para un préstamo de auto con mal crédito en Texas? Se requiere un pago inicial; no es un producto de $0 de enganche, y cualquier oferta subprime “sin pago inicial” es una señal de alerta. Los pagos iniciales comúnmente comienzan alrededor de $500 y aumentan según el precio del vehículo y su perfil. Un pago inicial mayor reduce su pago mensual y suele mejorar sus términos, y un vehículo a cuenta (trade-in) puede sumarse a ese monto.
¿Cuánto impuesto pago por un auto usado en Texas? Texas cobra un impuesto sobre las ventas y el uso de vehículos motorizados del 6.25% del precio de venta, más los cargos estatales de título y registro. En un auto usado de $12,000, eso equivale a unos $750 solo en impuestos, así que inclúyalo en su presupuesto además del precio del vehículo y de su pago inicial.
¿Qué documentos necesito para comprar un auto con mal crédito? Por lo general, usted necesita una identificación oficial vigente, comprobante de ingresos (talones de pago o estados de cuenta bancarios), comprobante de domicilio (un recibo de servicios públicos o contrato de arrendamiento), un número de teléfono activo, referencias personales y su pago inicial. Tener estos documentos listos acelera la aprobación.
¿Comprar un auto con mal crédito mejorará mi puntaje de crédito? Puede hacerlo, pero solo si el concesionario reporta sus pagos a una agencia de crédito. Coast to Coast Motors reporta el historial de pagos a TransUnion todos los meses, por lo que cada pago puntual construye un historial positivo. Dado que el historial de pagos es el factor más importante en la mayoría de los puntajes de crédito, un préstamo de 12 a 24 meses puede mejorar de forma significativa un expediente limitado o dañado.
¿Dónde puedo encontrar concesionarios de autos para mal crédito en Houston, TX? Coast to Coast Motors opera dos sucursales en Houston: la ubicación de North Freeway en 8335 North Fwy y la ubicación de Airline Drive en 8220 Airline Dr. Ambas trabajan con casi cualquier situación de crédito, aceptan ITIN y reportan los pagos a TransUnion. Usted puede explorar primero el inventario de Texas y obtener una preaprobación en línea.
Fuentes
- Experian, State of the Automotive Finance Market (participación subprime en el Q4 2025; cifras promedio de préstamos de autos usados) y Qué es un buen puntaje de crédito
- Consumer Financial Protection Bureau, Préstamos para autos y cómo obtener sus informes de crédito
- FICO, Rangos de puntaje de crédito y Qué contiene su puntaje de crédito (historial de pagos = 35%)
- Equifax, Qué es un puntaje FICO
- TransUnion, Conceptos básicos del puntaje de crédito
- Bankrate, Puntaje de crédito promedio para comprar un auto, 2025
- Texas Comptroller of Public Accounts, Impuestos y recargos sobre vehículos motorizados (impuesto del 6.25% sobre ventas y uso de vehículos motorizados)
- NIADA, National Independent Automobile Dealers Association