
Coast to Coast Motors
Cómo entregar a cuenta un auto que usted todavía está pagando
Usted puede dar a cuenta un auto financiado sin liquidar el préstamo antes. Vea cómo funciona la liquidación, cómo calcular su capital y qué opciones tiene.
 El préstamo del auto que está en su entrada no tiene que estar terminado de pagar para que usted pueda entregar el vehículo a cuenta.
Respuesta rápida
Sí, usted puede entregar a cuenta (trade-in) un auto que todavía está pagando, y no es necesario liquidar el préstamo primero. El concesionario solicita el monto de liquidación (payoff) a su prestamista y salda la deuda como parte de la transacción. Lo que define el resultado es su capital (equity): el valor de intercambio menos ese monto de liquidación. Si el auto vale más de lo que usted debe, la diferencia se abona a su próximo vehículo. Si usted debe más de lo que vale, ese faltante debe cubrirse en efectivo o, si el prestamista lo acepta, financiarse dentro del nuevo préstamo. Coast to Coast Motors incluye la toma de autos a cuenta entre los servicios de sus ubicaciones en Texas y Oklahoma.
¿Puede entregar a cuenta un auto que todavía está pagando?
Sí, y es una de las transacciones más comunes en cualquier lote de autos. Un préstamo vigente no impide dar un vehículo a cuenta; solo cambia a quién se le paga al final del trámite y en qué orden.
Aquí está el detalle que suele tomar por sorpresa a muchas personas: es casi seguro que usted no tiene el título en su poder, y tampoco lo necesita. Oklahoma es un estado donde el acreedor retiene el título desde el 1 de julio de 2022, por lo que el prestamista conserva el título hasta que se liquida el préstamo, y desde julio de 2025 esos títulos se emiten de forma electrónica. Texas también registra la mayoría de los gravámenes (liens) de manera electrónica. El concesionario libera el gravamen directamente con su prestamista, razón por la cual el consejo habitual de llevar el título no aplica cuando se trata de un auto financiado.
Lo que usted no puede hacer es simplemente entregar las llaves y olvidarse del saldo. Dar el auto a cuenta sirve para pagar la deuda, no para evadirla.
Cómo funciona entregar a cuenta un auto financiado
Tres cifras rigen la transacción, y solo dos de ellas tienen que ver con el auto.
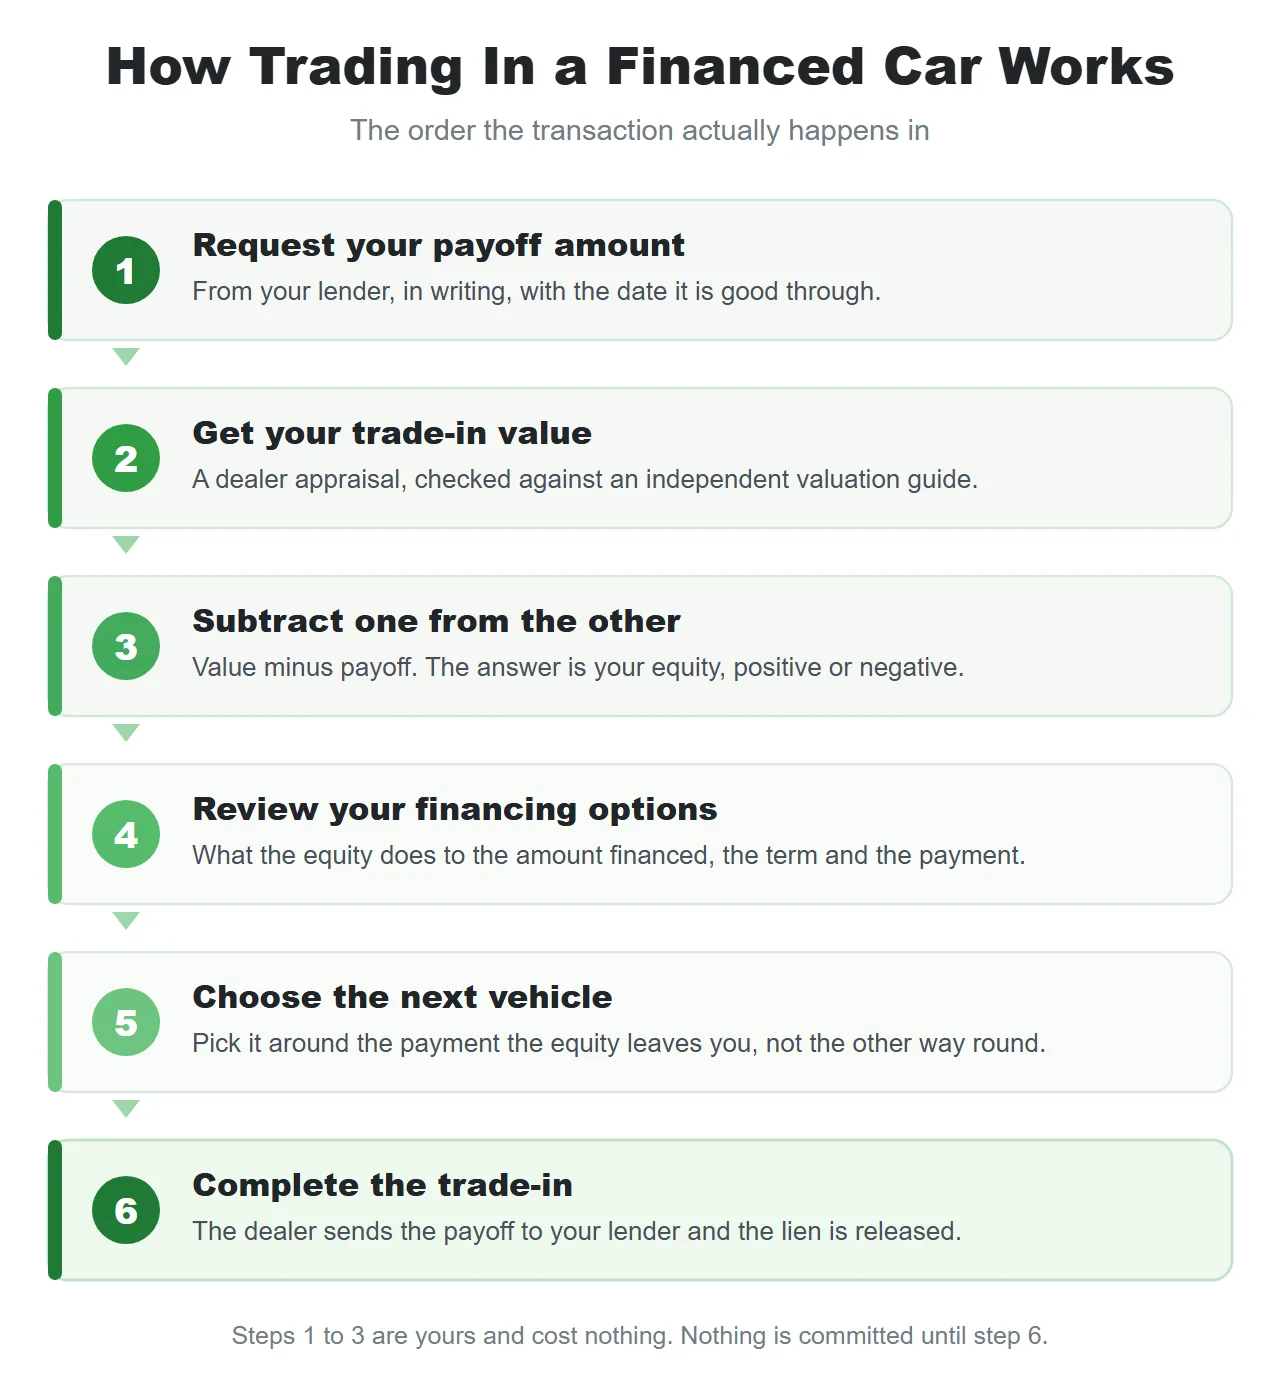 La secuencia que sigue el intercambio de un auto financiado, desde su primera llamada telefónica hasta la liberación del gravamen.
El valor de intercambio (trade-in value) es lo que un concesionario le ofrece por el vehículo. El monto de liquidación (payoff amount) es lo que su prestamista necesita para cerrar el préstamo ese día. El capital (equity) es lo que queda cuando usted resta el segundo del primero.
Es fácil confundir ambas cifras con números que usted ya tiene a la mano. Su monto de liquidación no es el saldo que aparece en su último estado de cuenta: la CFPB lo define como la suma necesaria para saldar el préstamo incluyendo los intereses acumulados hasta el día del pago, más los cargos pendientes; por eso los prestamistas cotizan un monto de liquidación a 10 días válido hasta una fecha específica. Y su valor de intercambio tampoco es el precio anunciado en internet para el mismo modelo, ya que ese precio incluye el reacondicionamiento y el margen comercial del concesionario.
El cierre del trámite es más sencillo de lo que la gente imagina. Usted nunca le paga directamente a su prestamista ni maneja el título: el concesionario envía el pago de liquidación, se levanta el gravamen y el vehículo cambia de manos. En Texas, el acreedor tiene un plazo de 10 días a partir de la recepción del pago para liberar el gravamen.
Capital positivo vs. capital negativo
Tener capital positivo significa que su auto vale más de lo que usted debe por él. Tener capital negativo, también llamado deber más de lo que vale el auto (estar “upside down” o “underwater”), significa que usted debe más de su valor actual. Nada más los distingue, y toda la operación gira en torno a cuál de los dos tiene usted.
Estar en números rojos con el préstamo puede sentirse como un tropiezo personal, pero es principalmente una cuestión aritmética: un vehículo pierde valor con mayor rapidez al principio, mientras que el saldo del préstamo baja en línea recta. Además, es menos frecuente de lo que parece. En casi 34 millones de préstamos originados entre 2018 y 2022, la CFPB encontró que el 11.6% incluía capital negativo de un auto dado a cuenta, frente al 32.1% que tenía capital positivo. Aproximadamente tres de cada cuatro vehículos entregados a cuenta valían más de lo que se debía por ellos.
| Situación | Valor del vehículo | Liquidación del préstamo | Capital (Equity) | Qué significa |
|---|---|---|---|---|
| Capital claramente positivo | $12,000 | $8,500 | +$3,500 | El préstamo se liquida y $3,500 se abonan a la nueva compra. |
| Prácticamente a la par | $10,000 | $9,800 | +$200 | El auto cubre el préstamo y poco más. Planifique dar un pago inicial por separado. |
| Capital ligeramente negativo | $10,000 | $11,200 | -$1,200 | Un faltante de $1,200 para cubrir en efectivo o, si el prestamista acepta, financiarlo. |
| Capital muy negativo | $9,000 | $14,000 | -$5,000 | Con un faltante mayor, puede valer la pena reducir el saldo del préstamo actual antes de cambiar el auto. |
¿Qué pasa si su auto vale más de lo que usted debe?
El concesionario liquida su préstamo y el sobrante se convierte en un crédito a favor del vehículo que usted está comprando. Experian describe la misma secuencia: se salda el préstamo existente y el remanente se aplica a la nueva compra.
Ese saldo a favor funciona igual que el dinero en efectivo que usted llevaría consigo: reduce el monto a financiar y los prestamistas lo toman en cuenta para el pago inicial en lugar de tratarlo como un descuento sobre el precio de etiqueta. En Texas también existe un beneficio fiscal. La Contraloría de Texas permite deducir el valor de un vehículo entregado a cuenta del precio de venta antes de calcular el impuesto sobre vehículos motorizados, siempre que el intercambio forme parte de la misma transacción de compraventa.
Dos puntos a considerar antes de usarlo. Primero, ese capital positivo no caduca de inmediato; si el trato que tiene enfrente no le conviene, seguirá ahí el próximo mes (menos la depreciación normal). Segundo, vender el auto por su cuenta a un particular suele dejar más dinero que entregarlo al concesionario; lo que usted gana al darlo a cuenta es que alguien más liquide el préstamo en una sola transacción y el mismo día.
¿Qué pasa si usted debe más de lo que vale su auto?
La diferencia no desaparece, pero tampoco le impide comprar otro vehículo. Alguien tiene que pagarla, y la cuestión es cuándo y por qué vía.
La FTC lo explica con claridad: si su auto vale $15,000 y usted todavía debe $18,000, tiene $3,000 de capital negativo, y para dar el auto a cuenta debe cubrir esos $3,000. Existen tres caminos: pagarlo de sus ahorros; preguntar si se puede financiar dentro del nuevo préstamo (convirtiendo un pago único en una mensualidad más alta); o conservar el auto y seguir pagando el préstamo hasta cerrar la brecha, lo cual resulta más económico mientras el vehículo siga siendo confiable.
Esa misma publicación incluye una advertencia que vale la pena repetir. Un concesionario que anuncia que liquidará su préstamo “sin importar cuánto deba” puede simplemente estar sumando ese faltante a su nuevo préstamo o descontándolo de su pago inicial. Decir que ellos mismos lo están pagando y luego transferirlo a su financiamiento es ilegal, y la FTC pide que se denuncie esa práctica.
Cómo saber cuánto capital tiene usted en su auto
Dos cifras y una resta. Ambas cifras son gratuitas y usted puede obtenerlas en una misma tarde.
Comience con el monto de liquidación. Ingrese al portal en línea de su prestamista o llame para pedir una carta de liquidación a 10 días (10-day payoff letter); Experian señala que muchos prestamistas la publican en línea y el resto la proporciona por teléfono. Anote la fecha hasta la cual es válida.
Luego obtenga una valuación por dos vías. La FTC recomienda a los compradores consultar NADA Guides, Edmunds y Kelley Blue Book, que son un excelente punto de partida, aunque se trata de estimaciones basadas en los datos que usted ingresa. El avalúo del concesionario es la cifra que finalmente aparece en el contrato, y contar con ambos números le permite ver si coinciden. El millaje y el estado general del vehículo influyen más que cualquier otro factor.
 El millaje y el estado físico mueven la valuación de un auto a cuenta más que cualquier otro factor individual.
Después reste el monto de liquidación del valor del auto. Un resultado positivo se abona a su próximo vehículo; un resultado negativo es el faltante que usted necesita cubrir. De cualquier manera, usted entra al concesionario conociendo ya el número exacto, que es todo el propósito de hacer la cuenta en casa.
¿Se puede incluir el capital negativo en un préstamo para otro auto?
A veces sí, y se decide por cada solicitud en lugar de seguir una regla única. Que un prestamista acepte financiar un faltante depende de qué tan grande sea la diferencia, cuánto valga el vehículo de reemplazo y si el pago mensual resultante sigue ajustándose a los ingresos declarados en su solicitud.
Lo que vale la pena entender es el costo de aceptar esa opción, porque la CFPB lo ha medido. Sumar un saldo pendiente eleva el monto financiado, y tanto la mensualidad como el plazo tienden a subir también. Los préstamos que incluían capital negativo promediaron $32,316 financiados frente a $28,244 en los préstamos con capital positivo, con pagos mensuales promedio de $626 frente a $496 y plazos promedio de 73 meses frente a 68. En los vehículos usados, el monto promedio transferido al nuevo préstamo fue de $3,284.
Esto no es un argumento para no hacerlo nunca, ya que contar con transporte confiable para ir a trabajar tiene un valor que ningún promedio refleja. Más bien es un argumento para adoptar dos buenos hábitos: primero, revise el monto financiado, la mensualidad y el plazo en el contrato de venta a plazos antes de firmar, y lea el renglón del pago inicial junto a ellos, porque la FTC advierte que un faltante puede reflejarse en cualquiera de los dos; segundo, elija el plazo más corto que su presupuesto le permita pagar.
¿No está seguro de qué respaldan sus números? Una preaprobación en línea gratuita le permite conocer una cifra real de pago mensual y pago inicial según su situación, para que cualquier faltante se mida frente a algo concreto.
Cómo prepararse antes de entregar a cuenta un auto financiado
Todo lo que aparece en esta lista es gratuito, y todo es más fácil de hacer en casa que frente a un escritorio.
- Obtenga el monto de liquidación por escrito y anote la fecha de vencimiento de esa cotización.
- Revise el registro del vehículo para ver si hay un segundo propietario o un segundo gravamen. Un copropietario también tiene que firmar.
- Reúna el registro, su licencia de conducir, el comprobante de seguro y ambos juegos de llaves.
- Busque sus comprobantes de mantenimiento y limpie bien el interior del auto. La condición física forma parte del avalúo.
- Siga realizando su pago mensual hasta que el préstamo anterior aparezca oficialmente como liquidado.
- Mantenga vigente su póliza de seguro hasta que el vehículo haya cambiado legalmente de propietario.
El quinto punto es el que suele causar daños silenciosos. Experian recomienda dar un margen de 30 a 60 días para que se reporte la liquidación total, y advierte que si el pago no ha llegado a su prestamista antes de su próxima fecha de corte, su crédito sufrirá el impacto aunque usted ya no tenga el auto. Pagar de forma normal no le cuesta nada, ya que cualquier saldo pagado de más se reembolsa. Llame a su prestamista anterior unas semanas después para confirmar que la cuenta quedó cerrada.
Entregar su vehículo a cuenta en Coast to Coast Motors
Coast to Coast Motors incluye la recepción de autos a cuenta entre los servicios de sus sucursales y ofrece financiamiento interno para la compra de vehículos. Cómo se maneja un intercambio específico es una consulta que debe plantearse directamente en la tienda, y la respuesta es mucho más sencilla de evaluar cuando usted llega con su monto de liquidación y su valuación en la mano.
El proceso que publica el concesionario es breve: una solicitud de una página, verificación por parte de su departamento financiero y luego el monto de préstamo para el que usted califica, generalmente en menos de una hora. Los pagos iniciales no están preestablecidos por vehículo; la tienda evalúa su información de manera individual en lugar de ajustarla a una cifra fija en el parabrisas. Siempre se requiere un pago inicial, y el capital positivo de su auto a cuenta puede aplicarse a la compra. El historial de pagos se reporta mensualmente a TransUnion, incluidos los meses pagados a tiempo.
Traiga la carta de liquidación junto con los documentos que la tienda solicita habitualmente: comprobante de ingresos, comprobante de domicilio y un recibo de teléfono. A partir de ahí, usted puede explorar el inventario en Houston, Oklahoma City y Tulsa, o leer cómo funciona el financiamiento interno y cómo se diferencia de un préstamo bancario. Como bien señala el concesionario, la situación de cada persona es un poco diferente, por lo que tanto el monto del préstamo como el pago inicial surgen de su solicitud y no de una regla fija publicada.
En conclusión: deber dinero por su auto actual no es el obstáculo que parece. Es simplemente una cifra, y usted puede conocerla antes de salir de casa. Obtenga el monto de liquidación por escrito, calcule el valor del auto, reste uno del otro y sabrá si llegará al lote con un pago inicial ya cubierto o con una diferencia que debe planificar. Los compradores que hacen esa cuenta primero suelen obtener mejores resultados que quienes se enteran sentados en el escritorio, porque eligen entre opciones que ya comprenden en lugar de reaccionar ante un número que alguien más acaba de calcular.
¿Listo para ver en qué punto se encuentra? Solicite su aprobación en línea antes de llevar su auto a cuenta, o comience leyendo qué puntaje de crédito necesita para comprar un auto.
Preguntas frecuentes
¿Puedo entregar a cuenta un auto que todavía estoy pagando? Sí, y usted no tiene que liquidar el préstamo primero. El concesionario solicita la cifra de liquidación a su prestamista y salda la cuenta como parte de la compra. Su capital (el valor de intercambio menos ese monto de liquidación) define si el auto aporta dinero para su próximo vehículo o si deja un saldo pendiente.
¿Qué pasa con mi préstamo anterior cuando doy el auto a cuenta? Se liquida por completo, no se transfiere. El concesionario envía el pago de liquidación a su prestamista y este libera el gravamen sobre el vehículo. Dé un margen de algunas semanas para que la cuenta aparezca cerrada en su expediente de crédito y siga pagando puntualmente mientras tanto, ya que puede vencer una mensualidad mientras el pago aún está en tránsito.
¿Cómo sé si tengo capital positivo o negativo? Pida a su prestamista el monto de liquidación por escrito, obtenga una valuación de su vehículo y reste el monto de liquidación del valor del auto. Un resultado positivo se abona a su próxima compra; un resultado negativo significa que usted debe esa cantidad por encima del valor del auto. Obtener ambas cifras es totalmente gratis.
¿Necesito tener el título para dar a cuenta un auto financiado? Por lo general no, porque es casi seguro que usted no lo tiene en su poder. Oklahoma es un estado donde el acreedor retiene el título desde julio de 2022 hasta que se liquida el préstamo, y Texas registra la mayoría de los gravámenes de forma electrónica. El concesionario se encarga de liberar el gravamen directamente con su acreedor.
¿Se puede agregar el capital negativo al préstamo de un auto nuevo? En ocasiones sí. Depende del prestamista, del vehículo y de si la mensualidad resultante sigue ajustándose a su solicitud, por lo que nadie puede asegurarlo antes de revisar su caso. Financiar un faltante implica pedir prestado más dinero sobre un vehículo que vale menos, lo que eleva el pago mensual y retrasa el momento en que usted queda a la par.
¿Dar a cuenta un auto financiado afecta su crédito? El intercambio en sí no lo afecta. Solicitar el nuevo préstamo genera una consulta de crédito (hard inquiry), y los modelos de puntuación cuentan las consultas para préstamos de auto realizadas dentro de una ventana de 14 a 45 días como una sola. El riesgo mayor es omitir un pago del préstamo anterior mientras la liquidación está en trámite, lo cual se evita pagando con normalidad hasta que cierre la cuenta.
¿Qué debo llevar al entregar a cuenta un vehículo financiado? Su monto de liquidación por escrito, el registro del vehículo, una licencia de conducir vigente, comprobante de seguro y ambos juegos de llaves. Lleve también los registros de mantenimiento, ya que el estado del auto forma parte del avalúo. Además, Coast to Coast Motors solicita a los interesados comprobante de ingresos, comprobante de domicilio y un recibo de teléfono.
Fuentes
- Coast to Coast Motors, Preguntas frecuentes del programa de financiamiento interno (financiamiento interno; solicitud de una página, verificación del departamento financiero y monto de aprobación, generalmente completado en menos de una hora; sin pagos iniciales preestablecidos por vehículo; historial de pagos mensual reportado a TransUnion; comprobante de ingresos, comprobante de domicilio y recibo de teléfono solicitados al aplicar), Obtenga su aprobación y página de información de la empresa (toma de autos a cuenta incluida entre los servicios ofrecidos)
- Texas Comptroller of Public Accounts, Guía de impuestos sobre vehículos motorizados: autos dados a cuenta (Trade-Ins) (un vehículo recibido a cuenta como parte de la misma transacción de venta y transferido directamente al vendedor puede deducirse del precio de venta antes de calcular el impuesto sobre vehículos motorizados)
- Federal Trade Commission, Intercambio de autos y capital negativo: cuando usted debe más de lo que vale su auto (la definición de capital negativo, el ejemplo práctico de $15,000 / $18,000, la advertencia de que un concesionario que dice pagar el saldo por su cuenta pero lo incluye en el nuevo préstamo actúa de forma ilegal, la instrucción de revisar el pago inicial y el monto financiado en el contrato a plazos, las fuentes de valuación NADA / Edmunds / Kelley Blue Book, y la recomendación de elegir el plazo más corto que pueda pagar)
- Consumer Financial Protection Bureau, Capital negativo en préstamos de auto, junio de 2024, del estudio piloto de datos de financiamiento automotriz que abarca casi 34 millones de préstamos originados entre 2018 y 2022 (el 11.6% de los préstamos incluyó capital negativo frente al 32.1% con capital positivo por auto a cuenta; capital negativo promedio de $3,284 en transacciones de vehículos usados y $5,073 en nuevos; monto financiado promedio de $32,316 frente a $28,244 en cuentas con capital positivo; pago promedio de $626 frente a $496; y plazo promedio de 73 meses frente a 68)
- Consumer Financial Protection Bureau, Términos clave de préstamos de auto (el capital negativo definido como deber más en el préstamo de lo que vale el vehículo) y ¿Qué es un monto de liquidación (payoff amount)? (el monto de liquidación cubre los intereses adeudados hasta la fecha prevista de liquidación más los cargos pendientes, por lo que no es igual al saldo actual)
- Experian, Cómo entregar a cuenta un auto financiado (la carta de liquidación a 10 días obtenida desde la cuenta en línea o por teléfono; el monto de liquidación incluye los intereses acumulados desde el último pago; con capital positivo el concesionario liquida el préstamo y aplica el resto a la nueva compra; con capital negativo la diferencia se paga en efectivo o se solicita incluirla en el nuevo préstamo)
- Experian, ¿Cuándo se actualizan las cuentas para mostrarse como pagadas en su totalidad? (dar un margen de 30 a 60 días para que se reporte la liquidación; confirmar que el prestamista recibió el pago, ya que si pasa una fecha de vencimiento antes de que se acredite la liquidación puede verse afectado su crédito aunque ya no tenga el vehículo) y Múltiples consultas al buscar un préstamo de auto (las consultas de crédito para préstamos de auto dentro de una ventana de 14 a 45 días se cuentan como una sola)
- Texas Department of Motor Vehicles, Agregar o eliminar un gravamen en un vehículo (el gravamen se registra en el título físico o es retenido electrónicamente por el departamento; una vez liquidado el préstamo, el acreedor tiene 10 días desde la recepción del pago para liberar el gravamen)
- Service Oklahoma, Títulos electrónicos y el anuncio de estado con retención de título (Oklahoma pasó a ser un estado donde el acreedor retiene el título a partir del 1 de julio de 2022, hasta que se liquida el gravamen; desde el 1 de julio de 2025 los títulos se emiten electrónicamente, con títulos en papel solo en casos limitados)