
Coast to Coast Motors
¿Se puede financiar un auto tras una reposesión? (Guía 2026)
Una reposesión previa no cierra la puerta al financiamiento. Vea qué evalúan hoy los prestamistas, cuánto dura en su crédito y cómo preparar su solicitud.
 Una reposesión queda en su historial de crédito. Su próxima solicitud se evalúa a partir de dónde se encuentra usted hoy.
Respuesta rápida
Sí, una reposesión no descarta automáticamente la posibilidad de financiar otro vehículo. Ninguna ley federal ni regla de los burós de crédito establece un período de espera obligatorio, por lo que cada prestamista decide por su cuenta, y algunos trabajan específicamente con solicitantes cuyo historial incluye problemas previos. Lo que suele tener mayor peso es su situación actual: ingresos verificables, estabilidad en el empleo y en el domicilio, un pago mensual que se ajuste a su presupuesto y cómo se resolvió el saldo anterior. Coast to Coast Motors incluye las reposesiones previas entre las situaciones con las que trabajan sus especialistas en préstamos. Presentar una solicitud es la única forma de saber qué opciones están disponibles para usted.
¿Puede obtener otro préstamo de auto después de una reposesión?
Sí, y lograrlo depende de cada prestamista individual más que de la reposesión en sí misma. Una reposesión reduce su puntaje y le indica al siguiente prestamista que un préstamo garantizado terminó mal. Lo que no hace es anular todo lo demás que aparece en su expediente.
Los prestamistas difieren en este punto más que en casi cualquier otro. Un banco que aplica un puntaje mínimo fijo puede rechazar la solicitud antes de que una persona la lea; un concesionario que financia sus propias ventas evalúa un conjunto distinto de factores, porque asume el préstamo directamente. El mismo solicitante puede recibir un “no” en un lugar y un “sí” en otro durante la misma semana.
Coast to Coast Motors aborda este tema en su página de financiamiento, donde las reposesiones previas figuran junto a ejecuciones hipotecarias, bancarrotas, cuentas canceladas por falta de pago y fallos judiciales como “obstáculos que hemos superado en el pasado”. También añade que “la situación de cada persona es un poco diferente”, una aclaración honesta: trabajar habitualmente con casos de reposesión no equivale a aprobar a todo el mundo.
¿Qué pasa con su crédito después de una reposesión?
Una reposesión se reporta durante siete años, y el plazo comienza a contar desde el primer pago que usted omitió y nunca puso al corriente, no desde el día en que se llevaron el auto. Esas dos fechas suelen estar separadas por varios meses, y la más antigua es la que cuenta.
Experian explica el cálculo con claridad: si usted deja de hacer su primer pago en julio de 2026 y pierde el vehículo en noviembre de ese año, la reposesión aparece en su informe en noviembre, pero se elimina en julio de 2033. La fecha original de morosidad es la que determina cuándo desaparece del historial.
Ese límite proviene de la Ley de Informes de Crédito Justos (Fair Credit Reporting Act), que establece por cuánto tiempo puede reportarse la información negativa, pero no dice nada sobre cuándo puede usted volver a solicitar un préstamo. Un detalle adicional que conviene revisar: si el saldo pendiente pasó a una agencia de cobranza, puede aparecer una segunda cuenta junto al préstamo original. Esa cuenta también se elimina siete años después de la misma fecha de morosidad original, no desde que el cobrador la recibió, por lo que si tiene la fecha del traspaso a cobranza, se está reportando por más tiempo del permitido.
El impacto también disminuye con el tiempo. Experian señala que el efecto negativo se reduce progresivamente, sobre todo cuando se agrega información positiva más reciente al expediente.
¿Qué tan pronto puede financiar otro auto después de una reposesión?
No existe un período de espera universal. Ninguna ley, regla de buró de crédito ni norma de la industria fija una cantidad de meses que usted deba esperar. Cualquier cifra que vea mencionada es simplemente la política interna de un prestamista descrita como si fuera una regla general.
Lo que sí cambia con el tiempo es la evidencia que usted puede presentar. Seis meses de pagos puntuales en cualquier cuenta que reporte al buró, seis meses con un mismo empleador, un saldo liquidado o un domicilio que no ha cambiado: nada de eso existía la semana en que se perdió el auto. El tiempo por sí solo hace poco; el tiempo acompañado de constancia sí mueve una solicitud.
Además, el reloj suele llevar corriendo más tiempo del que usted imagina: dado que el reporte comienza en aquel primer pago omitido, una reposesión ocurrida el año pasado puede llevar ya dos años dentro de su ciclo de siete. Algunos compradores son aprobados en cuestión de meses y a otros les va mejor tras unos meses de preparación; la diferencia rara vez es el calendario. Lo decisivo es si el expediente responde a la pregunta que el prestamista realmente se hace, que no es qué ocurrió entonces, sino si este nuevo pago se realizará ahora.
¿Qué evalúan los prestamistas después de una reposesión?
La mayor parte de lo que revisa un prestamista describe su situación actual, no el préstamo que terminó. La reposesión es un solo renglón; su solicitud es el resto de la página.
Los ingresos verificables van primero, porque el pago mensual debe provenir de una fuente que otra persona pueda confirmar. Luego cuenta cuánto tiempo se han mantenido estables, ya que dos años con un mismo empleador se interpretan de manera muy distinta a cuatro empleos en dieciocho meses. Después se evalúa dónde vive usted y desde hace cuánto tiempo, así como cuánto debe mensualmente en otras cuentas, lo cual define si cabe un pago más en su presupuesto. Por último cuenta el vehículo elegido, porque el monto financiado frente a su valor representa el riesgo tanto del prestamista como de usted.
Hay un aspecto que suele pasarse por alto: los evaluadores leen el orden de los acontecimientos, no solo la lista. Una reposesión seguida de dos años de cuentas pagadas a tiempo cuenta una historia muy distinta a una seguida de tres nuevas cuentas en cobranza. Cuando aparece aislada dentro de un expediente que hoy está al corriente, se interpreta como un tropiezo puntual y no como un hábito. Usted no puede borrar la marca, pero sí controla lo que viene después de ella.
Su puntaje sigue importando, principalmente como punto de partida. Nuestra guía sobre qué puntaje de crédito necesita para comprar un auto explica cómo se interpreta ese número junto con el resto de su perfil.
¿Un saldo pendiente de reposesión afecta su próximo préstamo de auto?
Puede influir, pero por sí solo rara vez es la razón de un rechazo. Ese saldo tiene un nombre: saldo insoluto o deficiencia (deficiency). Cuando un auto reposeído se vende por menos de lo que se debía, la diferencia más los costos de reposesión siguen siendo responsabilidad de usted.
El ejemplo de la CFPB es el más claro: si usted debe $10,000 y el prestamista vende el auto por $7,500, usted aún debe la diferencia de $2,500 más los cargos correspondientes. Su investigación de enero de 2025 ubicó el saldo promedio pendiente por encima de los $11,000 hasta diciembre de 2022.
 Diez minutos al teléfono convierten un saldo desconocido en una cifra con la que usted puede planificar.
Para el próximo prestamista, esa es una obligación activa que se toma en cuenta frente a lo que usted puede pagar cada mes mientras esté en proceso de cobro. Liquidarla no borra la reposesión, que permanece siete años de cualquier manera; lo que cambia es que el expediente muestra una deuda resuelta en lugar de una pendiente.
Por eso conviene averiguar en qué estado se encuentra antes de presentar una solicitud en cualquier lugar. Llame a quien tenga la deuda, pida la cifra actual por escrito y pregunte si es posible llegar a un acuerdo de liquidación (settlement). Muchos compradores obtienen financiamiento aun con un saldo insoluto abierto; a muchos menos les ayuda no conocer la cifra cuando alguien se la pregunta.
Reposesión voluntaria vs. involuntaria
Entregar las llaves por cuenta propia no es la salida limpia que a menudo se piensa. La FTC es clara: una entrega voluntaria puede costarle menos en cargos de recuperación, pero usted sigue debiendo la diferencia entre el saldo del contrato y el precio por el que se venda el auto, y el acreedor aún puede reportar los pagos atrasados o la reposesión.
En el informe de crédito, ambas se ven muy parecidas. La postura de Experian es que el impacto negativo es prácticamente equivalente, aunque algunos prestamistas ven la entrega voluntaria de manera ligeramente más favorable porque muestra a un prestatario dispuesto a cooperar. Esa es la valoración de una persona, no una diferencia garantizada en el puntaje.
Donde la diferencia sí es real es en las cuentas. Menos cargos de grúa y almacenamiento significan un saldo insoluto menor, lo que deja menos dinero por resolver antes de su próxima solicitud. Sin embargo, no acorta los siete años ni evita que el evento aparezca en su informe.
En qué estado está su reposesión y qué documentos llevar
La diferencia práctica entre una reposesión y otra se resume en dos preguntas: ¿hace cuánto tiempo ocurrió y todavía se debe algún saldo? Las filas de la tabla pueden coincidir entre sí, por lo que la mayoría de las personas se identifican con más de una. Úsela para saber qué documento le falta.
| Su situación | Qué significa para una nueva solicitud | Qué debe llevar |
|---|---|---|
| Reposesión en los últimos 12 meses | Es el registro más reciente en su expediente, así que espere que le pregunten al respecto. Los ingresos actuales y la estabilidad tienen el mayor peso. | Comprobante de ingresos de los meses posteriores, más un documento que muestre su dirección actual. |
| Reposesión hace dos años o más | Ya tiene antigüedad y está más lejos de la fecha de morosidad desde la que corren los siete años. | Comprobantes de lo que haya pagado puntualmente desde entonces. |
| Saldo insoluto pagado o liquidado | La cuenta aparece como resuelta, sin cobranzas activas compitiendo por sus ingresos. | La carta de pago total (payoff) o de convenio de liquidación por escrito. |
| Saldo insoluto aún pendiente | Reduce el margen mensual que un prestamista calcula para otorgarle crédito. Rara vez causa un rechazo por sí solo. | El saldo actual por escrito y el nombre de la entidad que tiene la deuda. |
| Entrega voluntaria | Se reporta de forma muy similar a una reposesión involuntaria, generalmente con un saldo menor detrás. | El estado de cuenta final que muestre cuánto quedó pendiente tras la venta del vehículo. |
Cómo fortalecer su solicitud después de una reposesión
Lo más sólido que usted puede hacer es llegar con los datos claros desde el principio. Ninguno de los pasos siguientes requiere aprobación previa ni tiene costo.
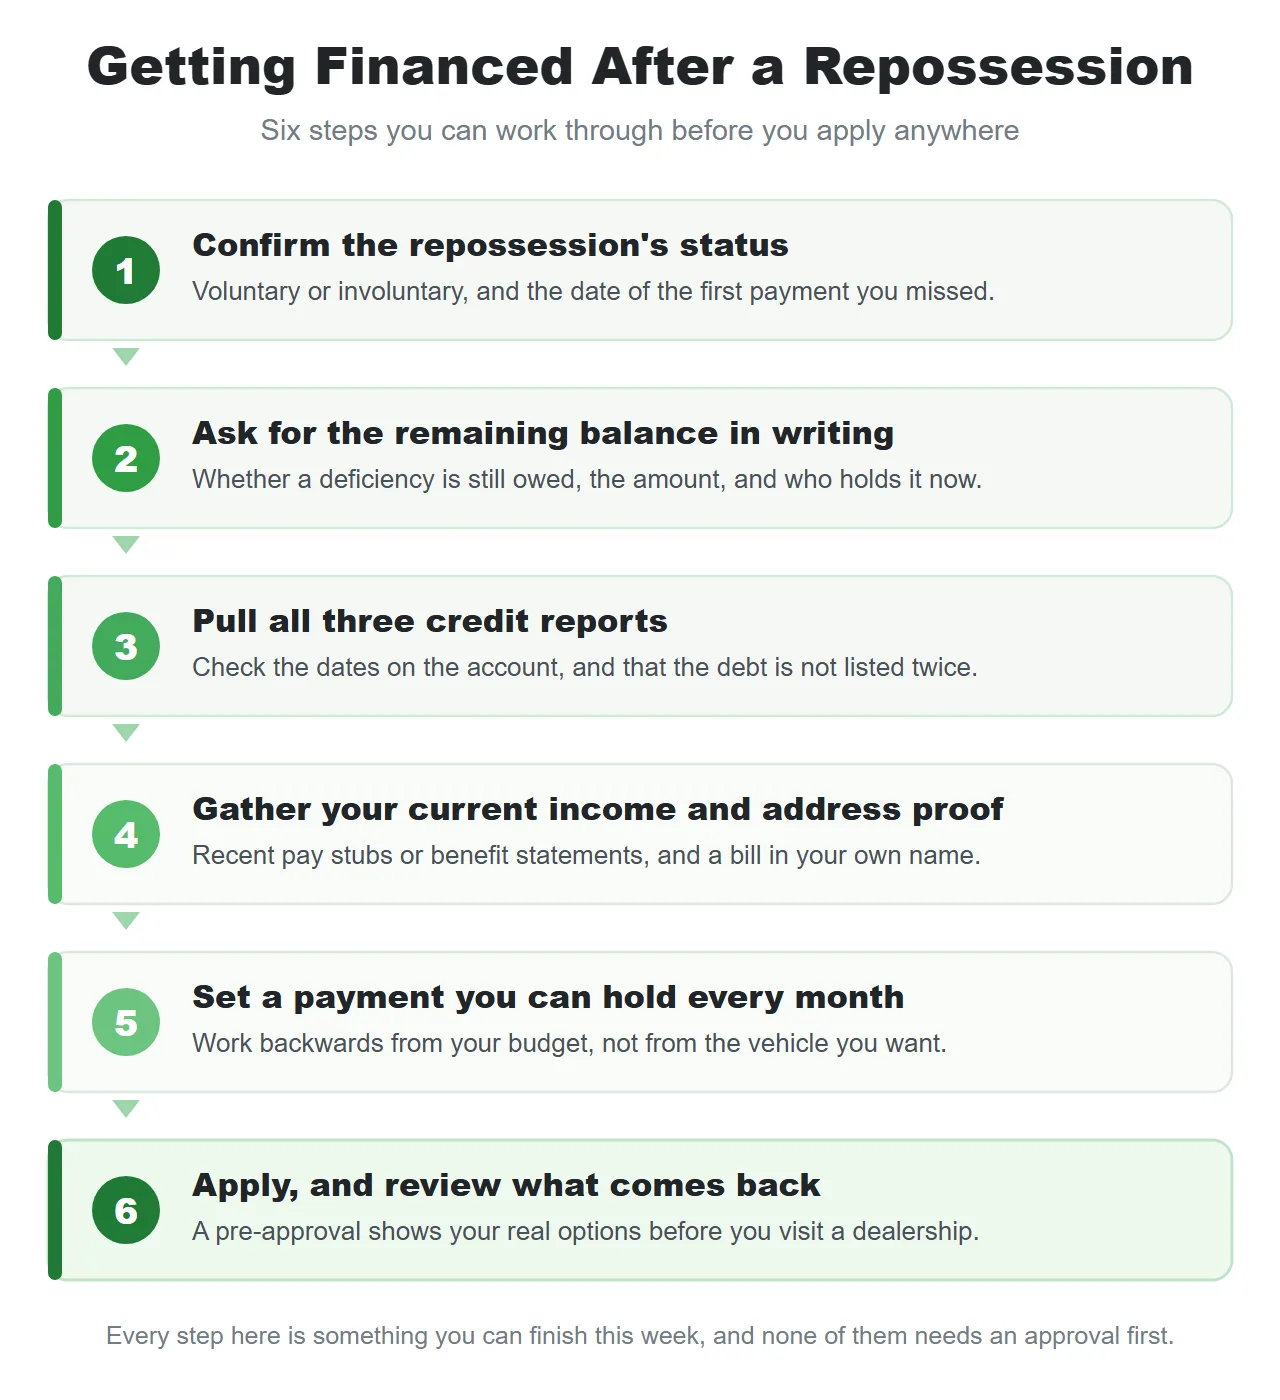 Complete esta lista antes de presentar su solicitud, no cuando ya esté sentado en el escritorio de finanzas.
El orden de los pasos es lo que vale la pena conservar. Los pasos del uno al tres le muestran lo que verá el prestamista antes de que lo revise, evitando sorpresas en el escritorio; los pasos cuatro y cinco son el respaldo que usted presenta a su favor. El paso que la mayoría omite es el quinto: calcular hacia atrás a partir de un pago mensual que usted pueda sostener todos los meses, en lugar de empezar por el auto que tiene en mente, es el factor más importante bajo su control. Si su preocupación general es el crédito, nuestras guías para comprar un auto con mal crédito en Texas y comprar sin nada de crédito cubren ese tema a fondo.
¿No está seguro de lo que su expediente puede respaldar? Una preaprobación gratuita en línea le ofrece una cifra real de pago mensual y enganche según su situación, para que usted busque vehículo con un número concreto y no solo con una expectativa.
Comprar un auto después de una reposesión en Coast to Coast Motors
Coast to Coast Motors financia sus propias ventas, por lo que un expediente con una reposesión es evaluado directamente por las personas que toman la decisión. Su página de financiamiento describe el proceso: una solicitud de una sola página, la verificación por parte del departamento de finanzas y la respuesta con el monto del préstamo, por lo general en menos de una hora.
Dos detalles son especialmente importantes si usted está reconstruyendo su crédito. Los enganches no están predeterminados por vehículo; el concesionario explica que su información se evalúa de manera individual en lugar de asignarse a una cifra fija en el parabrisas, por lo que el monto depende de su solicitud. Aun así, siempre se requiere un enganche. Además, el historial de pagos se reporta mensualmente a TransUnion, incluidos los meses pagados a tiempo, para que su nuevo préstamo ayude a reconstruir el expediente que el préstamo anterior dañó.
En nuestras cinco sucursales en Houston, Oklahoma City y Tulsa, usted puede explorar el inventario y encontrar la ubicación más cercana. La guía del concesionario sobre Buy Here Pay Here (compre aquí, pague aquí) frente al financiamiento tradicional explica en qué se diferencia este modelo de un préstamo bancario.
En conclusión: una reposesión cambia lo que su informe de crédito dice sobre usted, pero no decide lo que usted puede hacer a continuación. Los siete años ya están corriendo y comenzaron antes de lo que usted piensa. Sus ingresos, domicilio y presupuesto actuales son los aspectos que usted sí puede moldear hoy, y es ahí donde el prestamista presta mayor atención. Averigüe cuánto se debe todavía, reúna sus documentos, defina en papel un pago mensual que pueda mantener y presente su solicitud.
 La solicitud es el momento en que dejan de hacerse suposiciones.
¿Listo para saber cuál es su situación? Solicite en línea para conocer sus opciones de financiamiento en Coast to Coast Motors antes de su visita.
Preguntas frecuentes
¿Puedo obtener un préstamo de auto después de una reposesión? Con frecuencia, sí. Una reposesión afecta su puntaje y permanece en su expediente durante siete años, pero es un solo registro entre muchos, y cada prestamista fija sus propias reglas sobre cuánto peso darle. Coast to Coast Motors la menciona en su página de financiamiento como uno de los problemas de crédito con los que ya ha trabajado anteriormente.
¿Qué tan pronto puedo comprar otro auto después de una reposesión? No existe ningún tiempo de espera obligatorio en la ley ni en las reglas de los burós de crédito, por lo que el momento depende del criterio del prestamista y no de una cuenta regresiva. Sí ocurren aprobaciones pocos meses después de una reposesión. Lo que inclina la balanza es mostrar pagos puntuales recientes, ingresos comprobables y elegir un vehículo realista.
¿Cuánto tiempo permanece una reposesión en mi informe de crédito? Siete años. La cuenta comienza con el primer pago atrasado que usted no puso al corriente, no el día en que se llevaron el vehículo, y entre ambas fechas puede haber medio año de diferencia. Cualquier cuenta de cobranza abierta por el saldo restante se elimina en esa misma fecha.
¿Una reposesión voluntaria hace que sea más fácil volver a financiar? Apenas un poco. Según la FTC, entregar el auto voluntariamente puede reducir los cargos de recuperación, pero el saldo faltante sigue siendo su deuda y el acreedor conserva el derecho de reportar lo ocurrido. Ni el plazo de siete años ni el registro en sí cambian.
¿Tengo que liquidar una reposesión antes de poder financiar otro auto? Por lo general, no. Un saldo pendiente sí reduce su capacidad mensual de endeudamiento y los prestamistas lo toman en cuenta, pero muchas personas son aprobadas aun teniéndolo abierto. Pagarlo tampoco borrará la reposesión de su expediente. Pida el monto exacto por escrito antes de solicitar para que nada lo tome por sorpresa en el escritorio.
¿Necesitaré un enganche más grande después de una reposesión? Eso varía según el prestamista. Aportar más efectivo reduce la cantidad financiada y con ello el riesgo, lo que puede jugar a su favor. Coast to Coast Motors no fija un monto predeterminado por vehículo, por lo que su enganche se calcula a partir de su solicitud. Siempre se requiere algún monto de enganche.
¿Puede ayudar el financiamiento interno después de una reposesión? En muchos casos, sí. Cuando quien vende el vehículo es también quien otorga el préstamo, nadie envía su expediente a un tercero para esperar un veredicto, y la evaluación suele apoyarse en cuánto gana usted y qué tan estable es su situación actual. Es una opción entre varias, y nada está decidido antes de presentar su solicitud.
Fuentes
- Coast to Coast Motors, Preguntas frecuentes del programa de financiamiento interno (reposesiones previas, ejecuciones hipotecarias, bancarrotas, cuentas canceladas, embargos fiscales y fallos judiciales descritos como “obstáculos que hemos superado en el pasado”; historial de pagos mensuales reportado a TransUnion; sin enganches predeterminados por vehículo; proceso de aprobación generalmente completado en menos de una hora) y Solicitud de preaprobación
- Oficina para la Protección Financiera del Consumidor (CFPB), ¿Qué sucede si reposeen mi auto? (el saldo insoluto tras la venta, el ejemplo del préstamo de $10,000 y venta por $7,500, los cargos de reposesión y el período de reporte crediticio de hasta siete años)
- Oficina para la Protección Financiera del Consumidor (CFPB), La reposesión en el financiamiento automotriz, enero de 2025 (saldo pendiente promedio tras una reposesión superior a $10,000 en diciembre de 2019 y superior a $11,000 en diciembre de 2022; datos de nueve prestamistas automotrices)
- Comisión Federal de Comercio (FTC), Reposesión de vehículos (una reposesión voluntaria puede costar menos en cargos, pero el prestatario sigue debiendo la diferencia tras la venta y el acreedor aún puede reportar los pagos atrasados o la reposesión)
- Experian, ¿Cuánto tiempo permanece una reposesión en su informe de crédito? (siete años a partir de la fecha original de morosidad, no de la fecha de reposesión; una cuenta de cobranza por el saldo insoluto se elimina siete años después de esa misma fecha original; la entrega voluntaria conlleva un impacto comparable)
- Experian, Cómo reparar el crédito después de la reposesión de un auto (el impacto negativo disminuye con el tiempo, especialmente cuando se añade información positiva más reciente al expediente)
- Ley de Informes de Crédito Justos (Fair Credit Reporting Act), 15 U.S.C. § 1681c (el límite legal sobre cuánto tiempo puede reportarse información adversa; regula los informes de crédito, no las decisiones de préstamo)