
Coast to Coast Motors
¿Se puede comprar un auto sin co-firmante? (Guía 2026)
La mayoría no necesita co-firmante si califica por su cuenta. Vea qué lo reemplaza, qué evalúan los prestamistas y las reglas en Texas y Oklahoma.
 Para la mayoría de los compradores, la única firma que necesita el contrato es la suya.
Respuesta rápida
Sí. La mayoría de las personas pueden comprar un auto sin un co-firmante (aval), y ningún prestamista tiene permitido exigirle uno si usted ya califica por su cuenta. Esa última parte es ley federal: bajo la Ley de Igualdad de Oportunidades de Crédito (Equal Credit Opportunity Act), un acreedor no puede exigir que otra persona firme cuando el solicitante cumple con sus propios estándares de solvencia crediticia. Que le digan que necesita uno significa algo específico, en palabras de la CFPB: el prestamista “no le ofrecerá el préstamo basándose únicamente en sus propios ingresos e historial de crédito”. Esa brecha suele cerrarse con ingresos verificables, antigüedad en su empleo y domicilio, y un enganche en lugar de una segunda firma. Los prestatarios subprime obtuvieron el 20.60% de los préstamos para vehículos usados en el primer trimestre de 2026, y los concesionarios que financian internamente, como Coast to Coast Motors, toman su decisión basándose en esos mismos factores. Una preaprobación gratuita en línea le indica si realmente necesita a alguien más.
Puntos clave
- La mayoría de los compradores no necesitan uno. Un co-firmante resuelve una falta específica; no es un paso obligatorio del proceso.
- Un prestamista no puede exigirle uno si usted califica por su cuenta. Así lo establece la Regulación B, que obliga a todos los prestamistas.
- Un co-firmante aporta crédito, no ingresos. Su firma respalda la deuda, pero la mayoría de los prestamistas nunca suman los ingresos de esa persona a los suyos.
- Ser menor de 18 años es la única excepción real. El contrato de un menor puede anularse, por lo que alguien mayor de edad debe firmar.
- Los documentos pesan más que las firmas. Lo que usted pueda comprobar sobre sus ingresos y su domicilio hace avanzar más una solicitud que otro nombre en el contrato.
- Un vehículo más económico es la solución más rápida. Un préstamo más pequeño reduce al mismo tiempo todas las preocupaciones del prestamista.
- Solo una solicitud le da la respuesta real. Ninguna calculadora evalúa juntos el vehículo, sus ingresos y su expediente como lo hace un prestamista.
¿Realmente necesita un co-firmante para comprar un auto?
Para la mayoría de los compradores, no. Un co-firmante no es una etapa del proceso de compra de un auto. Es un recurso al que acude el prestamista cuando una solicitud no se sostiene por sí sola, lo que hace que esa petición sea específica y no definitiva. Algo falta en el expediente y casi siempre se puede identificar. Si usted identifica qué es, por lo general puede cerrar esa brecha sin involucrar a nadie más.
También existe una protección de la que casi ningún comprador escucha hablar en el escritorio de finanzas. Bajo la Ley de Igualdad de Oportunidades de Crédito, un acreedor no puede exigir la firma de otra persona si usted califica por sí mismo para el monto y las condiciones solicitadas según los estándares del propio prestamista. Proponer un co-firmante como una forma de mejorar su tasa de interés es una conversación válida; presentarlo como obligatorio cuando su solicitud ya cumple con los requisitos, no lo es.
Además, la “necesidad” no es una medida fija. Depende del prestamista, no de usted. Un banco con un puntaje mínimo estricto y un concesionario que evalúa según los ingresos pueden revisar la misma solicitud y llegar a conclusiones opuestas, razón por la cual un rechazo dice mucho menos sobre sus posibilidades de lo que la mayoría de los compradores imagina.
¿No está seguro de si sería aprobado por su cuenta? Eso es precisamente lo que responde una preaprobación. Una solicitud gratuita en línea evalúa su situación frente a criterios reales de financiamiento en pocos minutos, sin compromiso y sin necesidad de un segundo firmante para comenzar.
Cuándo piden realmente los prestamistas un co-firmante
Las solicitudes de un co-firmante se concentran en unas pocas situaciones, y solo una de ellas es verdaderamente innegociable.
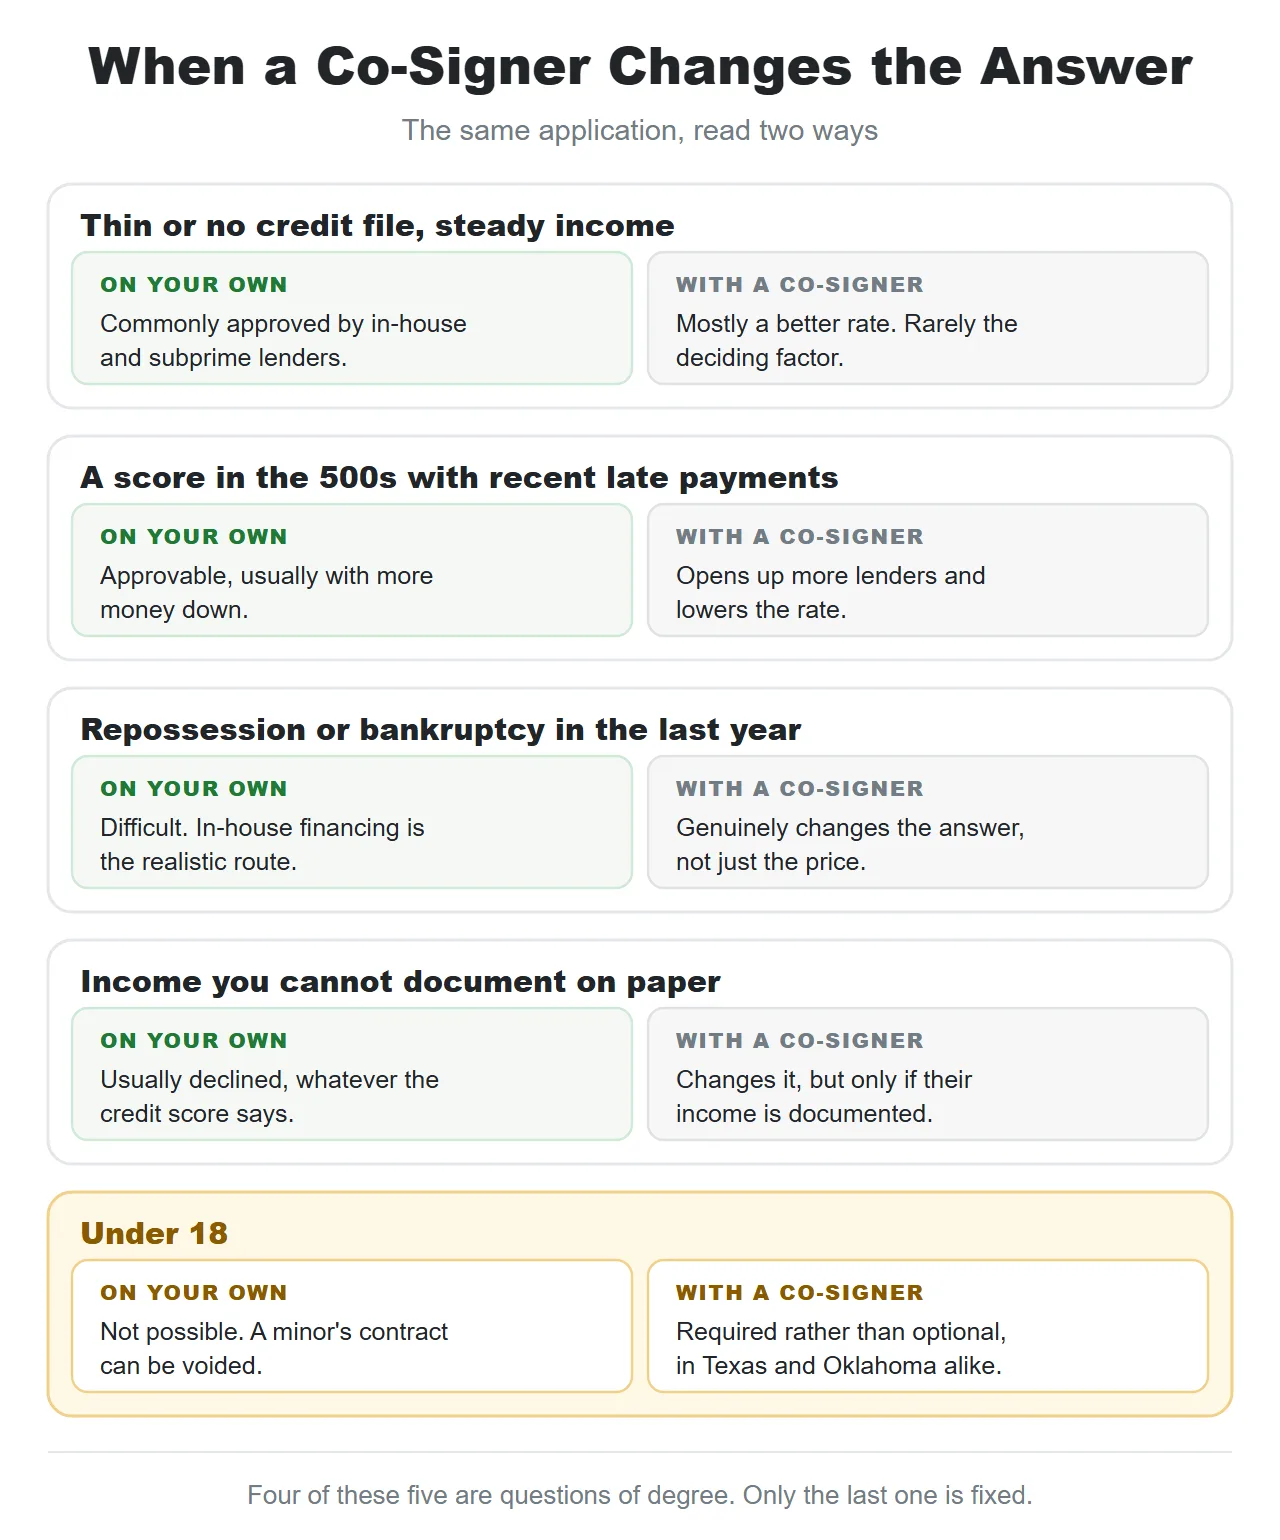 Las situaciones en las que un co-firmante cambia la respuesta y aquellas en las que principalmente cambia la tasa.
El límite que ninguna comparación puede suavizar es la edad. Tanto Texas como Oklahoma fijan la mayoría de edad en 18 años, y un contrato firmado por un menor generalmente puede anularse antes de ese cumpleaños, por lo que un concesionario que financie a un joven de 17 años tendría un acuerdo que quizá no pueda hacer cumplir. Casi ninguno lo hará. La firma de un padre o tutor en ese papeleo no es un juicio sobre el crédito; es la única manera de que el contrato tenga validez legal.
El resto de los casos tiene que ver con el tamaño del riesgo más que con el carácter del prestatario. Cómo se interpreta el puntaje en esos distintos niveles se explica en nuestra guía sobre qué puntaje de crédito necesita para comprar un auto.
Qué es realmente un co-firmante y qué no es
Un co-firmante (también llamado aval o fiador) garantiza su préstamo. No compra el auto con usted y, en la mayoría de los casos, su sueldo nunca entra en el cálculo. La distinción que suele confundir a las personas es la de co-firmante frente a co-prestatario, y eso define lo que el acuerdo realmente puede resolver.
Un co-firmante promete pagar si usted no lo hace. Esa persona no aparece en el título y no es dueña del vehículo. Un co-prestatario, que a veces figura como co-comprador en el papeleo, presenta la solicitud junto con usted: se evalúan juntos dos ingresos, dos perfiles de crédito y dos niveles de deuda, y ambas personas son dueñas del auto.
Esa diferencia importa sobre todo cuando su problema son los ingresos. Un co-firmante le presta su historial crediticio, de modo que si el pago mensual es elevado en comparación con lo que usted gana, agregar un co-firmante quizá no cambie la decisión en absoluto. Un co-prestatario sí podría cambiarla, porque sus ingresos sí se toman en cuenta. Con frecuencia las personas le piden al familiar equivocado la figura equivocada y concluyen que no pueden comprar un auto.
 Lo que usted puede poner sobre el escritorio suele importar más que a quién puede poner en el contrato.
La obligación también es más pesada de lo que la mayoría de los co-firmantes esperan. Las reglas federales exigen que el prestamista les entregue por separado un Aviso para el co-firmante (Notice to Cosigner) antes de firmar, y la redacción es deliberadamente directa: “Es posible que usted tenga que pagar hasta el monto total de la deuda si el prestatario no paga… El acreedor puede cobrarle esta deuda a usted sin intentar primero cobrarle al prestatario”. La CFPB explica el resto: los pagos atrasados aparecen en los informes de crédito de ambos, y si el vehículo es reposeído, se puede exigir a cualquiera de las dos partes el saldo que la venta no cubra.
¿Qué puede reemplazar a un co-firmante?
Todo lo que aporta un co-firmante se resume en una sola cosa: la seguridad de que el pago se realizará. Los prestamistas no están atados a una segunda firma, sino a lo que esta reduce, y su propio expediente puede brindar esa misma seguridad sin costo para usted.
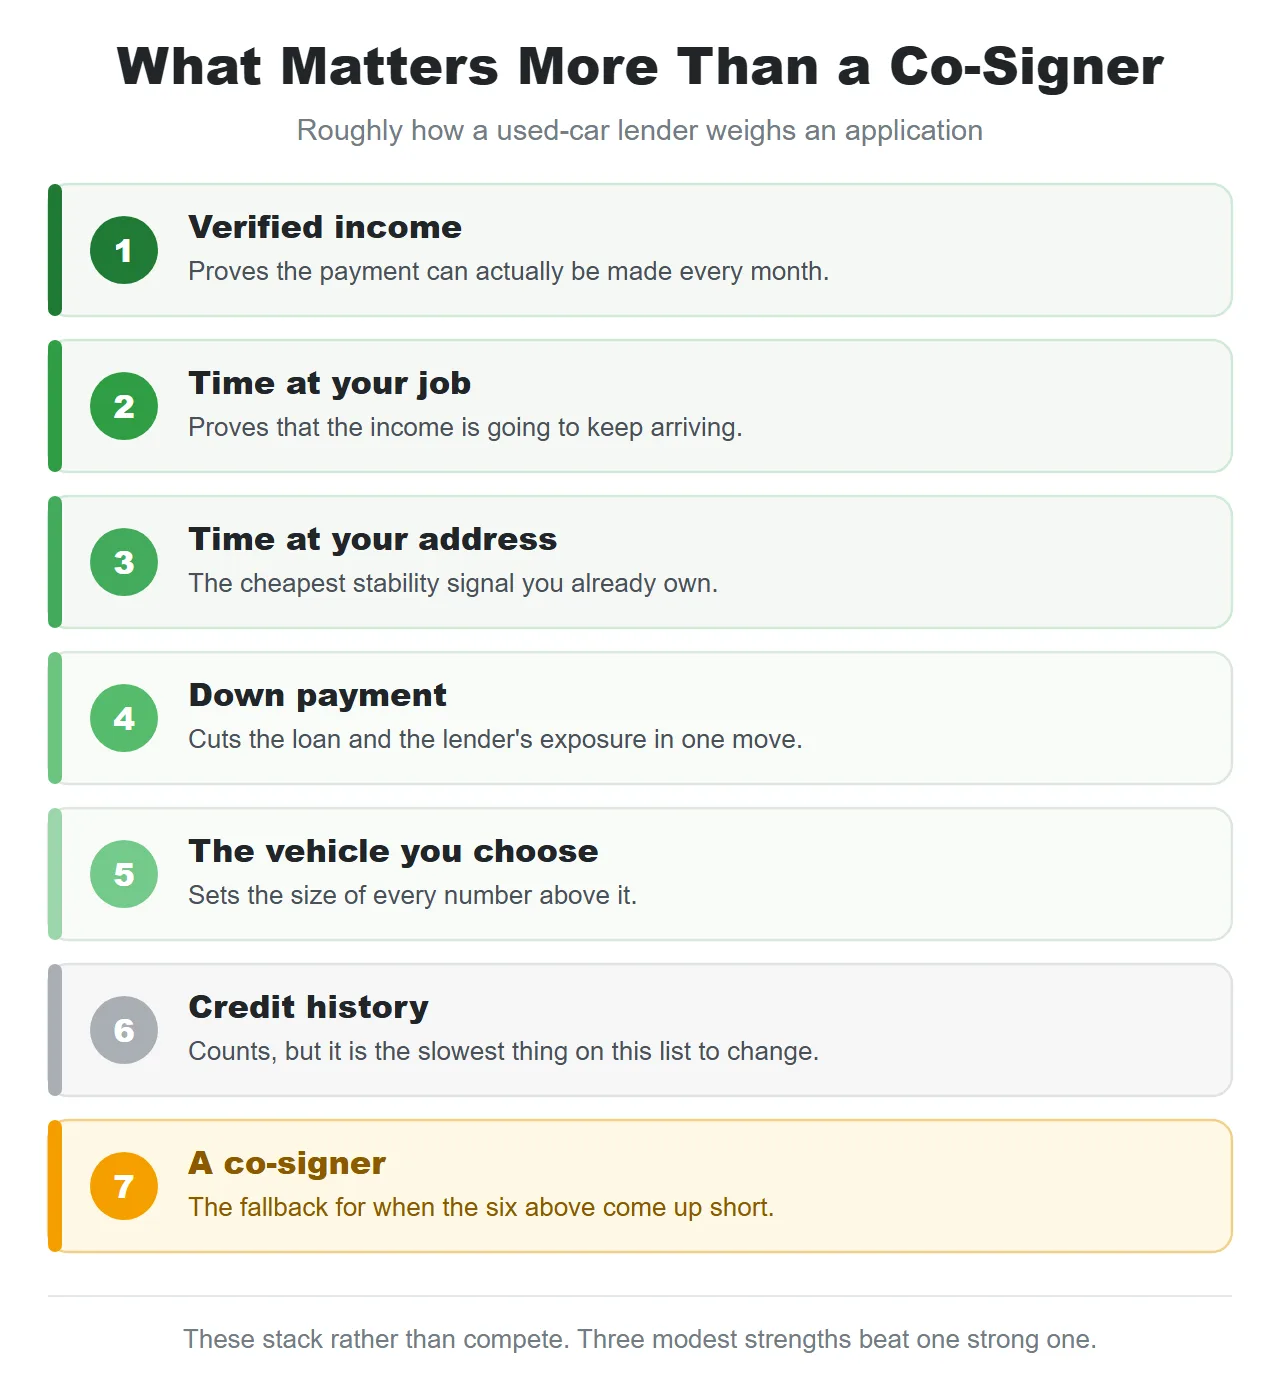 Un co-firmante ocupa el último lugar de esta lista por una razón: es a lo que recurren los prestamistas cuando el resto del expediente es limitado.
El elemento más económico de esa lista es aquel al que los compradores recurren al final: el auto mismo. Quienes no logran la aprobación para el vehículo que tenían en mente suelen ser aprobados, por su propia cuenta, para uno que cuesta unos miles de dólares menos. Cuánto efectivo llevar es una pregunta aparte, y nuestra guía sobre cuánto enganche necesita lo explica en detalle.
Ingresos, puntaje de crédito o estabilidad: qué tiene mayor peso
Los ingresos fijan el límite máximo, la estabilidad define si el prestamista confía en esos ingresos, y el puntaje de crédito determina principalmente el precio. Son tres funciones distintas, razón por la cual un puntaje alto no rescata unos ingresos insuficientes.
La aritmética detrás de esto es menos misteriosa de lo que parece. Por lo general, los prestamistas de autos buscan que el total de sus pagos mensuales de deuda sea igual o menor al 50% de sus ingresos brutos, y la evaluación subprime añade una segunda prueba: la relación pago-ingresos, que mide la mensualidad del auto más el seguro frente a lo que usted gana, y que suele tener un tope de entre el 15% y el 20%. Con ingresos de $2,600 al mes, un límite del 15% coloca el pago del auto y el seguro juntos en unos $390 aproximadamente. Esa sola cifra define silenciosamente más aprobaciones que cualquier puntaje de crédito.
| Lo que revisa el prestamista | Lo que realmente evalúa | Qué lo comprueba |
|---|---|---|
| Ingresos | Si es posible realizar el pago | 30 días de talones de pago, estados de cuenta bancarios, formularios W-2 o 1099, o una carta de asignación de beneficios |
| Empleo | Si esos ingresos continuarán | Antigüedad con su empleador actual; una carta de oferta laboral si cambió de trabajo recientemente |
| Domicilio | Qué tan establecido está usted y qué tan fácil es localizarlo | Un contrato de arrendamiento, estado de cuenta hipotecario o recibo de servicios públicos a su nombre |
| Historial de crédito | Cómo ha manejado préstamos anteriormente | No necesita llevar nada; el prestamista lo consulta directamente |
Un historial de crédito vacío no es prueba de nada; una reposesión de la primavera pasada sí lo es. Por eso los compradores sin expediente suelen obtener más aprobaciones que aquellos con historiales dañados. Si su expediente es delgado en lugar de perjudicado, nuestra guía para comprar un auto sin crédito explica cuáles son los documentos que tienen mayor peso.
Cómo fortalecer su solicitud sin un co-firmante
Gran parte de lo que mejora una solicitud individual es la preparación más que el dinero. Todo esto puede hacerse antes de pisar el lote.
- Reúna sus comprobantes de ingresos y de domicilio en una sola carpeta antes de presentar su solicitud, no mientras está sentado frente al escritorio.
- Obtenga una cotización de seguro antes de buscar auto. La prima del seguro se calcula sobre los mismos ingresos que el prestamista está evaluando.
- Decida primero un pago mensual, no un auto, y luego busque únicamente vehículos que se ajusten a ese monto.
- Realice todas sus solicitudes dentro de un período de dos semanas para que las consultas de crédito cuenten como una sola.
- Solicite donde la decisión se tome internamente en lugar de enviarse a un banco que nunca lo conoce en persona.
El período de dos semanas merece más que una mención rápida, porque es real y gratuito: los modelos FICO más recientes agrupan las consultas de préstamos de auto realizadas dentro de un plazo de 45 días como un solo impacto, los modelos anteriores usan 14 días, y VantageScore utiliza 14 días, por lo que dos semanas lo protegen bajo todos ellos.
Un punto más, que no está en la lista porque ocurre en el escritorio y no antes: preguntar “¿Sería aprobado por mi cuenta y bajo qué condiciones?” le permite saber si el co-firmante es un requisito o simplemente una preferencia. Y si su solicitud fue rechazada en algún lugar, todo solicitante rechazado tiene derecho a conocer las razones específicas bajo esa misma ley. “Rechazado” no es una razón, y el motivo real casi siempre se puede corregir.
 La preparación es lo más valioso y sin costo que usted puede llevar al escritorio de finanzas.
Entonces, ¿será aprobado por su cuenta?
Nadie puede asegurárselo desde afuera, y eso no es una evasiva. El vehículo, el plazo, el costo de su seguro y el nivel de riesgo que acepta el prestamista influyen en la respuesta, y ninguno de esos factores se define hasta que una solicitud real está frente a quien evalúa. Un comprador rechazado en un banco el martes puede ser aprobado por un prestamista interno el miércoles con los mismos documentos, porque ambos están midiendo cosas distintas.
Además, un rechazo rara vez es tan definitivo como parece. El expediente que hoy se queda corto suele calificar unos meses después gracias simplemente al paso del tiempo, que es lo único que ningún co-firmante puede añadir a su solicitud.
Descubra si realmente necesita un co-firmante
Una rápida preaprobación en línea evalúa sus propios ingresos y crédito según criterios reales de financiamiento. Sin compromiso y sin necesidad de un segundo firmante.
Obtenga su preaprobación en línea »
Comprar sin co-firmante en Texas y Oklahoma
En ambos estados, los requisitos para firmar por su cuenta son los mismos tres: tener 18 años cumplidos, comprobar sus ingresos y contar con seguro a su propio nombre antes de salir manejando. El último punto toma por sorpresa a más compradores por primera vez que el financiamiento mismo.
La póliza de un co-firmante no lo cubre a usted. El vehículo estará titulado a su nombre, por lo que la cobertura debe ser suya, y un auto financiado necesita más que el mínimo estatal. Texas exige una responsabilidad civil de 30/60/25 y Oklahoma exige 25/50/25, y los departamentos de seguros de ambos estados señalan lo mismo sobre los vehículos financiados: el prestamista pedirá cobertura amplia (comprehensive) y de colisión (collision) además de la básica. Obtenga una cotización antes de ir de compras, porque esa prima entra dentro del cálculo de pago a ingresos que el prestamista ya está realizando.
 Un préstamo a su propio nombre también es un historial de crédito construido a su propio nombre.
Coast to Coast Motors ofrece financiamiento interno en cinco sucursales: Airline Drive y North Freeway en Houston, I-240 y Shields Boulevard en Oklahoma City, y Memorial Drive en Tulsa. Las aprobaciones se deciden en la sucursal en lugar de enviarse a un banco, los enganches comienzan alrededor de $500 y se ajustan a cada solicitud, y cada pago se reporta a TransUnion, de modo que un préstamo a su nombre construye un expediente a su nombre. Explore el inventario de Texas o de Oklahoma, lea cómo funciona el financiamiento interno, compare las opciones de financiamiento o llame a cualquier sucursal para preguntar qué documentos necesitaría llevar.
En conclusión
Calificar por su propia cuenta vale el esfuerzo, porque todo lo que acompaña al préstamo será únicamente suyo: el auto, el historial de pagos y el crédito que ese historial construye. Un co-firmante no hace que la deuda sea más pequeña; simplemente traslada parte del riesgo a alguien que tendrá que asumirlo si las circunstancias de usted cambian.
Así que, si la respuesta hoy es no, la pregunta más útil no es quién podría firmar por usted, sino qué faltó y cuánto tiempo tomaría resolverlo. Dos meses más en el mismo empleo, unos cientos de dólares adicionales de enganche o un vehículo de un rango de precio ligeramente menor cierran la mayoría de las brechas que una segunda firma solo habría cubierto superficialmente.
Y si usted ya cumple con los requisitos, no lo sabrá hasta que consulte.
Preguntas frecuentes
¿Puedo ser aprobado a los 18 años sin crédito y sin co-firmante? Con frecuencia sí, en un prestamista que evalúe según sus ingresos en lugar del puntaje. Cumplir 18 años es lo que importa legalmente: en Texas y Oklahoma usted puede firmar el contrato de un vehículo a su propio nombre a partir de esa fecha. Lleve talones de pago, un comprobante de domicilio a su nombre y un enganche. El vehículo que elija influye más en la respuesta que el historial de crédito que aún no tiene.
¿Necesito un empleo para ser aprobado sin un co-firmante? Usted necesita ingresos documentados, lo cual no es exactamente lo mismo. Los prestamistas suelen tomar en cuenta ingresos del Seguro Social, incapacidad, jubilación y otros beneficios, así como depósitos de trabajo por cuenta propia e ingresos con formulario 1099. Lo importante es que el dinero sea constante y verificable en papel. Si le pagan en efectivo, tres meses de estados de cuenta bancarios suelen cumplir la misma función que los talones de pago.
¿Los concesionarios Buy Here Pay Here (compre aquí, pague aquí) exigen un co-firmante? Por lo general, no. Los prestamistas con financiamiento interno deciden en el mismo lugar y dan mucho más peso a los ingresos, el tiempo en su domicilio y el enganche que a un puntaje de crédito, por lo que la segunda firma que un banco podría exigir suele ser innecesaria. Lleve comprobante de ingresos, comprobante de domicilio y su enganche, y puede esperar una decisión el mismo día.
¿Puedo financiar sin número de Seguro Social y sin co-firmante? En muchos concesionarios de financiamiento interno, sí. Coast to Coast Motors acepta un ITIN o identificación fiscal en lugar del número de Seguro Social, y la solicitud se sigue evaluando según sus ingresos y domicilio en lugar de requerir un segundo firmante. Lleve su carta de asignación de ITIN, comprobante de ingresos, comprobante de domicilio y una licencia o permiso de conducir vigente.
¿Debería pedirle a alguien que sea mi co-firmante en un préstamo de auto? Tómelo como última opción y no como la primera. Tiene sentido cuando usted necesita el vehículo de inmediato y su solicitud no alcanza por una razón que no se resolverá pronto. Rara vez conviene cuando unos pocos meses de historial de pagos, un enganche mayor o un auto más económico cerrarían esa misma brecha. Quien firma está garantizando el total de la deuda, no solo dando referencias de usted: si usted no puede pagar, esa persona debe el dinero y su crédito sufre el daño junto con el suyo.
Fuentes
- Oficina para la Protección Financiera del Consumidor (CFPB), ¿Por qué necesitaría un co-firmante para un préstamo de auto? y ¿Debería aceptar ser co-firmante del préstamo de auto de otra persona?
- Ley de Igualdad de Oportunidades de Crédito (Equal Credit Opportunity Act), Regulación B, 12 CFR § 1002.7(d) (un acreedor no puede exigir una firma adicional cuando el solicitante califica bajo sus propios estándares de solvencia) y § 1002.9 (notificación de razones específicas en caso de acción adversa)
- Comisión Federal de Comercio (FTC), 16 CFR § 444.3, Prácticas desleales o engañosas con co-firmantes (el Aviso para el co-firmante obligatorio)
- Experian, Co-firmante vs. co-prestatario en préstamos de auto, ¿Los prestamistas verifican los ingresos para un préstamo de auto? y Múltiples consultas al buscar un préstamo de auto
- Experian Automotive, Estado del mercado de financiamiento automotriz, 1er trimestre de 2026 (los prestatarios subprime representaron el 20.60% del financiamiento de vehículos usados; préstamo promedio de vehículo usado de $27,070 y pago mensual de $531)
- Departamento de Seguros de Texas (TDI), Guía de seguro de auto (responsabilidad civil mínima 30/60/25; cobertura de colisión y amplia requeridas mientras el vehículo está financiado)
- Departamento de Seguros de Oklahoma (OID), Seguro de auto: mitos comunes (responsabilidad civil mínima 25/50/25; cobertura completa comúnmente requerida en vehículos financiados)