
Coast to Coast Motors
¿Qué documentos necesita para financiar un auto? (Guía 2026)
Identificación con foto, comprobante de ingresos y domicilio, SSN o ITIN y recibo telefónico. Vea qué debe mostrar cada documento y qué hacer si le falta uno.
 Casi todos los documentos que pide un prestamista ya están en su casa.
Respuesta rápida
La mayoría de las solicitudes de financiamiento de auto requieren una identificación oficial vigente con foto, comprobante de ingresos, comprobante de domicilio y un número de Seguro Social o ITIN, además de un comprobante de seguro antes de salir manejando. Coast to Coast Motors también solicita una copia de un recibo de teléfono residencial o celular. Los talones de pago recientes, o la documentación del Seguro Social o de pensión, comprueban los ingresos; un recibo reciente de servicios públicos, contrato de arrendamiento o estado de cuenta hipotecario comprueba el domicilio. Lleve su enganche, además del título o los datos de liquidación (payoff) si va a entregar un auto a cuenta. Solicitar primero en línea le permite saber qué le falta todavía a su expediente.
¿Qué documentos necesita para financiar un auto?
La mayoría de las solicitudes de financiamiento de auto parten de cuatro requisitos básicos: una identificación oficial con foto, comprobante de ingresos, comprobante de domicilio y un número de Seguro Social o ITIN. El seguro se agrega antes de que usted salga manejando, y cada concesionario puede pedir uno o dos documentos adicionales; por ejemplo, Coast to Coast Motors solicita un recibo telefónico.
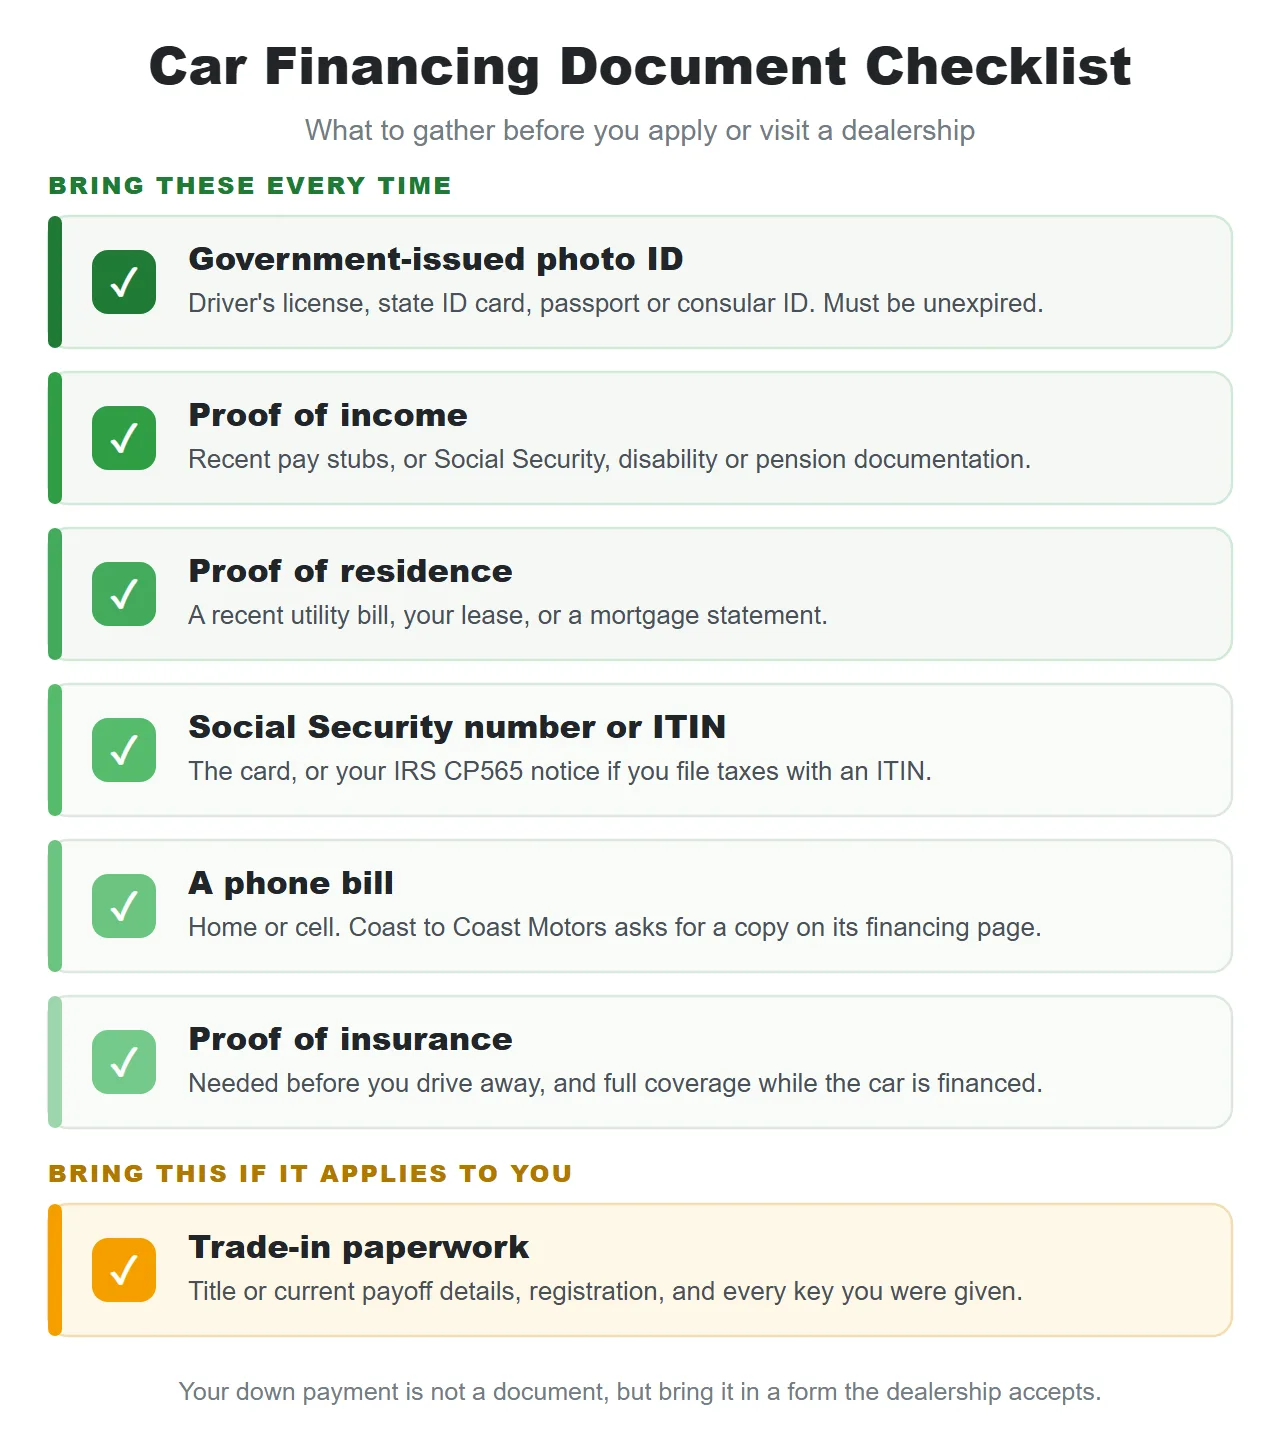 La lista completa y el único punto que solo aplica a algunos compradores.
Es más fácil recordar la lista como cuatro preguntas que como cuatro documentos. Un prestamista necesita saber quién es usted, cuánto gana, dónde vive y cómo comunicarse con usted, y cada documento responde exactamente a una de esas preguntas. Una vez que usted identifica a qué pregunta responde cada papel, saber si un documento sustituto servirá deja de ser una adivinanza. Además, la lista varía mucho menos entre prestamistas de lo que la gente cree; lo que cambia es el peso que se le da. Un banco suele apoyarse más en el expediente de crédito, mientras que un prestamista interno se enfoca en lo que demuestran sus documentos de ingresos y domicilio.
Identificación oficial con foto y el número que la acompaña
Lleve una identificación oficial con foto que esté vigente y ya sea su número de Seguro Social o su ITIN. La licencia de conducir es la opción más habitual, pero una tarjeta de identificación estatal, un pasaporte o una matrícula consular acreditan su identidad igual de bien.
Dos detalles causan más contratiempos que la identificación misma. Una licencia vencida no sirve como identificación vigente y es una razón común por la que un comprador tiene que regresar a casa. El otro detalle es el nombre: si su identificación y su talón de pago no coinciden exactamente, por ejemplo por un apellido de soltera o una inicial intermedia faltante, lleve el documento que conecte ambos nombres.
El número de identificación fiscal es independiente de la identificación con foto, y aquí es donde los compradores sin número de Seguro Social suelen pensar que no tienen opciones. Un ITIN es un número de nueve dígitos que el IRS emite a las personas que no son elegibles para un SSN; el aviso CP565 confirma el suyo, y Coast to Coast Motors lo acepta. Una aclaración importante: el IRS especifica que el ITIN no funciona como identificación oficial fuera del sistema tributario federal, por lo que no reemplaza su identificación con foto.
Comprobante de ingresos: qué cuenta cuando no tiene talones de pago
Un comprobante de ingresos es cualquier documento que demuestre que el dinero entra con regularidad y que puede ser verificado por un tercero. Esa definición es más amplia que un simple “talón de pago”, y por eso recibir sus ingresos de forma no tradicional rara vez es el obstáculo que los compradores imaginan.
Coast to Coast Motors menciona en su página de financiamiento los talones de pago, la documentación del Seguro Social y la documentación de pensión. Los prestamistas también aceptan habitualmente formularios W-2, formularios 1099, estados de cuenta bancarios, cartas de beneficios y, si usted acaba de cambiar de empleo, una carta de oferta laboral que indique su sueldo. A quienes trabajan por cuenta propia se les suelen pedir las declaraciones de impuestos de los últimos dos años, ya que un solo mes dice poco sobre la estabilidad de un negocio.
Si a usted le pagan en efectivo, el efectivo que no se deposita en un banco no puede ser verificado por nadie; el efectivo depositado sí. Tres meses de estados de cuenta bancarios que muestren depósitos con una frecuencia constante cumplen la función de un talón de pago, lo cual es una buena razón para depositar sus ingresos en efectivo de manera regular antes de presentar su solicitud.
También conviene saber para qué se utilizan esas cifras. Los prestamistas comparan los pagos mensuales de deuda con los ingresos mensuales antes de impuestos, y Experian señala que los prestamistas de autos generalmente prefieren que esa relación sea del 50% o menos.
Comprobante de domicilio y el recibo telefónico que la mayoría olvida
El comprobante de domicilio es un documento reciente que vincula su nombre con su dirección física, como un recibo de servicios públicos (luz, agua o gas), su contrato de arrendamiento o un estado de cuenta hipotecario. Coast to Coast Motors acepta cualquiera de los tres.
La palabra clave aquí es “reciente”: muchos concesionarios piden un documento de los últimos 30 a 60 días. El segundo requisito es el que suele complicar a más compradores: debe estar a su propio nombre. Si usted vive con familiares y todos los recibos están a nombre de sus padres, esa carpeta comprueba la dirección de sus padres, no la suya. Un contrato de arrendamiento en el que usted figure como ocupante, o cambiar un recibo a su nombre antes de ir, suele resolverlo. Un apartado postal (P.O. Box) no es válido como domicilio físico.
Además, está el documento que casi nadie lleva sin que se lo pidan: Coast to Coast Motors solicita una copia de su recibo de teléfono residencial o celular. Este documento confirma que el número anotado en su solicitud es realmente suyo, funcionando como verificación de contacto y como señal de estabilidad. Dado que el recibo del celular suele estar a su propio nombre incluso cuando los servicios de la casa no lo están, a menudo resulta ser el documento más sencillo de la lista.
Comprobante de seguro y su enganche
El seguro debe estar activo antes de que usted salga del lote manejando el auto, y su enganche debe entregarse en una forma de pago que el concesionario acepte. El mínimo estatal cubre únicamente responsabilidad civil (30/60/25 en Texas y 25/50/25 en Oklahoma), pero mientras un vehículo está financiado el prestamista mantiene un interés financiero sobre él, por lo que normalmente también se exige cobertura amplia (comprehensive) y de colisión (collision). Usted puede llamar a su aseguradora desde el escritorio cuando tenga el número de serie (VIN) del vehículo.
Coast to Coast Motors determina el enganche de forma individual según lo que muestra su solicitud, en lugar de publicar una cifra única para todos. Pregunte qué formas de pago acepta la sucursal, ya que tarjeta de débito, cheque de caja y efectivo no siempre se procesan de la misma manera. Un dato adicional si usted paga en efectivo: cualquier negocio que reciba más de $10,000 en efectivo, ya sea en una sola operación o en transacciones relacionadas, está obligado a presentar el Formulario 8300 del IRS, por lo que le pedirán sus datos de identificación.
¿Quiere conocer la cifra antes de ir a la sucursal? Una preaprobación gratuita en línea le indica el enganche y el pago mensual estimados según su situación real, de modo que los documentos que lleve sirvan para confirmar una decisión y no apenas para iniciarla.
Papeleo para dar un auto a cuenta (trade-in) en Texas y Oklahoma
Si usted va a entregar un vehículo a cuenta, lleve el título si ya es completamente suyo, o los datos actuales de liquidación (payoff) de su prestamista si aún lo está pagando, además del registro vigente y todas las llaves. La falta de llaves y la falta del título son las dos causas más comunes que retrasan un trato ya acordado.
 Entregar un auto a cuenta suma un segundo expediente al escritorio: el suyo y el del vehículo.
Ambos estados difieren en un detalle que suele sorprender a quienes se mudan de uno a otro. Un título de Oklahoma debe estar notariado al momento de cederse, y Oklahoma también exige una declaración de odómetro en vehículos modelo 2011 o más recientes, así como el Formulario 718 cuando el título es electrónico. Texas solicita el título firmado con la fecha de venta y la lectura del odómetro, además del Formulario 130-U. Ambos estados exigen realizar la transferencia dentro de los 30 días siguientes y, cuando usted compra en un concesionario, este normalmente se encarga de presentar el trámite por usted.
Si todavía existe un préstamo abierto sobre el auto que dará a cuenta, pida a su prestamista una cotización de liquidación a diez días (ten-day payoff quote) en lugar de guiarse solo por el saldo que aparece en su aplicación bancaria, ya que esa cifra varía diariamente con los intereses.
¿Qué pasa si le falta algún documento?
Un documento faltante suele representar una demora y no un rechazo. Los concesionarios que financian sus propias ventas atienden expedientes incompletos todos los días y, por lo general, pueden indicarle por teléfono qué documento sustituto es válido.
- Sin talones de pago: tres meses de estados de cuenta bancarios, formularios 1099 recientes, una carta de asignación de beneficios o una carta de oferta laboral si el empleo es nuevo.
- Sin recibo de servicios a su nombre: un contrato de arrendamiento donde usted aparezca nombrado, un estado de cuenta bancario o de seguro enviado por correo a esa dirección, o poner primero un servicio a su nombre.
- Sin número de Seguro Social: un ITIN acompañado del aviso CP565 que lo confirma.
- Sin título del auto a cuenta: la cotización de liquidación de su prestamista si el préstamo sigue abierto, o un duplicado del título emitido por el estado si se extravió.
- Sin seguro todavía: por lo general se puede activar una póliza por teléfono el mismo día en cuanto tenga el VIN del auto.
La mayoría de los documentos rechazados no fallan por el tipo de documento que son, sino porque están vencidos, están a nombre de otra persona o les falta una página. Si el obstáculo es su historial crediticio y no su papeleo, consulte nuestras guías sobre qué puntaje de crédito necesita y cómo comprar un auto sin crédito.
Qué documentos llevar según su situación
La lista básica no cambia, pero sí cambia cuál versión de cada documento le corresponde presentar. Estos documentos se suman a la identificación con foto y al SSN o ITIN que todo comprador necesita.
| Situación del comprador | Documentos que debe preparar | Qué puede variar |
|---|---|---|
| Empleado con nómina (W-2) | Los dos talones de pago más recientes | La vigencia de las fechas suele ser el único detalle a cuidar. |
| Trabajador independiente o con 1099 | Dos años de declaraciones de impuestos, formularios 1099 recientes y tres meses de estados de cuenta bancarios | Los ingresos se promedian a lo largo del tiempo, por lo que mostrar más meses le ayuda. |
| Pago en efectivo | Tres meses de estados de cuenta bancarios donde se reflejen los depósitos | El efectivo que nunca entra a una cuenta bancaria no se puede verificar. |
| Jubilado o con ingresos por beneficios | Carta de asignación del Seguro Social, incapacidad o pensión | Los ingresos por beneficios son constantes y fáciles de documentar, lo cual juega a su favor. |
| Declaración de impuestos con ITIN | Aviso CP565 del IRS junto con su identificación con foto | No todos los concesionarios aceptan ITIN; Coast to Coast Motors sí lo acepta. |
| Vive con familiares | Cualquier documento oficial a su propio nombre que muestre esa dirección | El comprobante de domicilio suele ser el faltante; un recibo de celular a menudo lo resuelve. |
| Entrega un vehículo a cuenta (trade-in) | El título o una cotización de liquidación a diez días, el registro y todas las llaves | Un préstamo abierto sobre el auto actual añade el paso de liquidación del saldo. |
Cómo prepararse antes de su visita
Reúna todo en un solo momento la noche anterior y revíselo en lugar de darlo por hecho. Los compradores que completan todo en una sola tarde rara vez son los que tienen los expedientes más altos; son quienes revisaron su carpeta en casa antes de salir.
- Guarde todos los documentos en un mismo lugar: una carpeta física o un solo álbum en su teléfono.
- Verifique antes que nada la fecha de los talones de pago y del recibo de servicios públicos.
- Confirme que su nombre y dirección coincidan en todos los documentos.
- Guarde el número de su aseguradora para poder activar la póliza desde el escritorio.
- Solicite una cotización de liquidación a diez días si va a dar a cuenta un vehículo financiado.
- Presente su solicitud en línea primero, para que en la sucursal solo confirmen su expediente en lugar de armarlo desde cero.
 Una carpeta revisada es lo que convierte un trámite de dos visitas en una sola.
Financiamiento en Coast to Coast Motors
Coast to Coast Motors financia sus propias ventas, por lo que los documentos que usted lleva son revisados en la misma sucursal por las personas que toman la decisión, lo cual marca la diferencia entre recibir una respuesta el mismo día o esperar hasta la semana siguiente.
La página de financiamiento del concesionario detalla qué llevar: comprobante de ingresos como talones de pago o documentación del Seguro Social o pensión; comprobante de domicilio como un recibo reciente de servicios públicos, contrato de arrendamiento o hipoteca; y una copia de un recibo telefónico. Se acepta el ITIN cuando se solicita número de Seguro Social, y el historial de pagos mensuales se reporta a TransUnion, de modo que el expediente que usted reúne es también el comienzo de un historial crediticio y no solo un requisito del trámite. En las cinco sucursales de Houston, Oklahoma City y Tulsa, usted puede explorar el inventario y consultar cuál ubicación le queda más cerca antes de ir.
En conclusión: financiar un auto requiere cuatro documentos principales y una revisión rápida. Confirme las fechas, verifique que los nombres coincidan y aclare por teléfono cualquier duda antes de manejar hacia la sucursal. Casi toda vuelta en vano se debe a un detalle de papeleo, y casi cualquier problema de papeleo se puede resolver desde la mesa de su casa. Si lo que le preocupa es su crédito más que los documentos, nuestra guía para comprar con mal crédito en Texas aborda esa parte del proceso.
¿Listo para ver para qué califica? Solicite en línea antes de visitar Coast to Coast Motors para confirmar qué documentos necesita y revisar sus opciones de financiamiento.
Preguntas frecuentes
¿Qué documentos necesito para financiar un auto? Una identificación oficial vigente con foto, comprobante de ingresos, comprobante de domicilio y un número de Seguro Social o ITIN cubren casi cualquier solicitud. También necesitará comprobante de seguro antes de salir manejando, y Coast to Coast Motors solicita una copia de un recibo telefónico.
¿Puedo financiar un auto sin talones de pago? Por lo general, sí. Los prestamistas suelen aceptar estados de cuenta bancarios, formularios 1099, las declaraciones de impuestos de los últimos dos años y documentación del Seguro Social, incapacidad o pensión. Si a usted le pagan en efectivo, tres meses de estados de cuenta bancarios que muestren los depósitos suelen cumplir la misma función que los talones de pago.
¿Qué sirve como comprobante de domicilio para un préstamo de auto? Un recibo reciente de servicios públicos, su contrato de arrendamiento o un estado de cuenta hipotecario, generalmente de los últimos 30 a 60 días y a su propio nombre. Un recibo a nombre de sus padres o de su pareja comprueba la dirección de ellos, y un apartado postal (P.O. Box) no sustituye una dirección física.
¿Puedo financiar un auto con un ITIN en lugar de un número de Seguro Social? En los concesionarios que lo aceptan, sí, y Coast to Coast Motors es uno de ellos. Lleve el aviso CP565 del IRS que confirma su ITIN. El IRS establece que el ITIN no funciona como identificación oficial fuera del sistema tributario federal, por lo que no reemplaza su identificación con foto.
¿Necesito seguro antes de poder llevarme el auto a casa? Sí. La cobertura debe estar activa antes de que usted salga con el vehículo y, mientras el auto esté financiado, el prestamista normalmente exigirá cobertura amplia (comprehensive) y de colisión (collision) además del mínimo estatal de responsabilidad civil (30/60/25 en Texas y 25/50/25 en Oklahoma).
¿Qué documentos necesito para dar un auto a cuenta en Texas u Oklahoma? El título si usted es dueño total del vehículo, o los datos de liquidación (payoff) de su prestamista si aún lo debe, además del registro y todas las llaves. Un título de Oklahoma debe estar notariado antes de cederse, requisito que Texas no exige. Ambos estados requieren realizar la transferencia dentro de los 30 días siguientes.
¿Qué tan recientes deben ser mis documentos? Los requisitos varían según el prestamista, pero muchos concesionarios piden sus dos talones de pago más recientes y un recibo de servicios públicos de los últimos 30 a 60 días. Un talón de pago de hace cuatro meses no demuestra que usted siga trabajando actualmente.
Fuentes
- Coast to Coast Motors, Financiamiento (lista propia del concesionario: comprobante de ingresos como talones de pago o documentación del Seguro Social o pensión; comprobante de domicilio como un recibo reciente de servicios públicos, contrato de arrendamiento o hipoteca; y copia de un recibo de teléfono residencial o celular) y Solicitud de preaprobación
- Servicio de Impuestos Internos (IRS), Número de Identificación Personal del Contribuyente (ITIN) (número de 9 dígitos para personas no elegibles para un número de Seguro Social; el aviso CP565 confirma su asignación; el ITIN no sirve como identificación fuera del sistema tributario federal)
- Servicio de Impuestos Internos (IRS), Formulario 8300 y reporte de pagos en efectivo superiores a $10,000 (se presenta dentro de los 15 días posteriores a una transacción en efectivo superior a $10,000, en una sola operación o en operaciones relacionadas; el IRS publica preguntas y respuestas para concesionarios de vehículos)
- Experian, ¿Los prestamistas verifican los ingresos para un préstamo de auto? (documentación de ingresos aceptada, incluidos formularios 1099, dos años de declaraciones para trabajadores independientes, estados de cuenta bancarios y cartas de beneficios; los prestamistas de autos prefieren una relación deuda-ingresos del 50% o menos)
- Departamento de Vehículos Motorizados de Texas (TxDMV), Comprar o vender un vehículo (título transferido a nombre del comprador dentro de los 30 días; Formulario 130-U; liberación de gravamen cuando corresponda; el concesionario tramita el título cuando usted compra en una agencia)
- Service Oklahoma, Títulos de vehículos (título de Oklahoma debidamente cedido y notariado, Formulario 718 para título electrónico, liberación de gravamen, verificación de seguro y declaración de odómetro para vehículos 2011 o más recientes; transferencia dentro de los 30 días)
- Departamento de Seguros de Texas (TDI), Guía de seguro de auto (responsabilidad civil mínima 30/60/25; cobertura de colisión y amplia requeridas mientras el vehículo está financiado)
- Departamento de Seguros de Oklahoma (OID), Seguro de auto: mitos comunes (responsabilidad civil mínima 25/50/25; cobertura completa comúnmente requerida en vehículos financiados)